O governo conseguiu aprovar no Senado um pacote fiscal com potencial para melhorar as contas públicas em até R$ 60 bilhões em 2027. O ganho, porém, tem prazo e alcance limitados diante de um problema que se acumula há anos: o crescimento das despesas obrigatórias, que reduz o espaço para investimentos e mantém elevada a necessidade de financiamento do Estado. As medidas podem aliviar o resultado primário do próximo exercício, mas não são suficientes para interromper a trajetória de expansão da dívida pública.
A avaliação aparece, por diferentes caminhos, nas análises da Instituição Fiscal Independente (IFI), do BTG Pactual e de economistas do mercado financeiro. O ponto de convergência é que o ajuste aprovado depende significativamente de receitas adicionais e de mudanças no calendário de pagamentos, enquanto a estabilização do endividamento exigiria uma contenção mais persistente dos gastos.
O Projeto de Lei Complementar (PLP) 299/2026, apelidado de plano Moretti em referência ao ministro do Planejamento e Orçamento, Bruno Moretti, combina redução de benefícios tributários, restrições ao uso de créditos fiscais, limites ao crescimento de despesas e adiamento de obrigações. O Senado concluiu a votação nesta quarta-feira (18), preservando os principais dispositivos do projeto, que agora segue para a Câmara dos Deputados.
A dimensão do ajuste, entretanto, varia conforme a metodologia utilizada. Enquanto o governo trabalha com um impacto de até R$ 60 bilhões, a IFI estima que o potencial de melhora do resultado primário fique entre R$ 45,1 bilhões e R$ 56,1 bilhões. O BTG, em uma simulação própria e com premissas mais conservadoras para algumas medidas, incorpora R$ 31 bilhões ao resultado primário de 2027, o equivalente a aproximadamente 0,2 ponto percentual do PIB.
A diferença entre os números não é apenas metodológica. Ela reflete a incerteza sobre quanto das receitas previstas efetivamente entrará no caixa da União e quais medidas produzirão uma economia que poderá se repetir nos anos seguintes.
No 118º Relatório de Acompanhamento Fiscal, divulgado nesta quinta-feira (19), a IFI calcula que aproximadamente 70% do potencial de ajuste do projeto depende da arrecadação, o equivalente a R$ 32,3 bilhões a R$ 37,8 bilhões. Apenas R$ 19,5 bilhões correspondem a ganhos potencialmente recorrentes, provenientes principalmente da ampliação do corte linear de benefícios tributários, de 10% para 20%, e da criação de um teto para os incentivos do Regime Especial de Incentivos para o Desenvolvimento da Infraestrutura (Reidi).
Mesmo essa parcela enfrenta obstáculos. A ampliação da base de cálculo do lucro presumido para empresas com faturamento superior a R$ 5 milhões anuais, uma das medidas incluídas no corte de benefícios, já é questionada em ações diretas de inconstitucionalidade no Supremo Tribunal Federal (STF).
Outro componente importante é a limitação das compensações tributárias, que pode gerar entre R$ 12,8 bilhões e R$ 18,3 bilhões em receitas adicionais. O mecanismo, contudo, não elimina os créditos das empresas: restringe sua utilização e antecipa o ingresso de recursos no caixa do governo. A própria IFI observa que a medida depende da realização de bloqueios de despesas até o centro da meta fiscal.
A diferença entre arrecadar mais e gastar menos ajuda a explicar por que o pacote não resolve, por si só, o desequilíbrio das contas públicas. Parte do resultado anunciado decorre de receitas adicionais cuja realização depende de mudanças no comportamento dos contribuintes ou de decisões judiciais. Outra parte vem de obrigações que deixam de ser pagas em determinado momento, mas continuam existindo.
Orçamento já nasce sem espaço
A dificuldade do governo começa antes mesmo da execução do pacote. A IFI aponta que o Projeto de Lei Orçamentária Anual (PLOA) de 2027 foi enviado ao Congresso com o limite de despesas do arcabouço fiscal integralmente ocupado, em R$ 2,5 trilhões. Depois da apresentação do orçamento, o Executivo anunciou R$ 40,1 bilhões em novas despesas e R$ 6,4 bilhões em perdas de receitas.
Entre os compromissos estão o reajuste de 15,04% do Bolsa Família, com impacto estimado em R$ 22,7 bilhões, a ampliação do Pé-de-Meia, que soma R$ 9,6 bilhões, e o Desenrola 3.0, com R$ 5 bilhões. O fim das apostas de quota fixa, as bets, também representaria uma perda de R$ 5,3 bilhões em arrecadação.
Mesmo considerando o remanejamento de R$ 20 bilhões anunciado pelo Ministério do Planejamento, ainda faltariam R$ 20,1 bilhões para acomodar essas despesas dentro do limite fiscal.
Se a diferença fosse coberta integralmente com cortes nas despesas discricionárias não rígidas, aquelas destinadas a investimentos e ao custeio da máquina pública, essas dotações cairiam de R$ 138 bilhões para R$ 98 bilhões. O valor ficaria abaixo dos R$ 103,5 bilhões que a IFI calcula como necessários para manter o funcionamento dos serviços públicos.
A situação expõe uma dificuldade recorrente do orçamento brasileiro. À medida que despesas obrigatórias ocupam uma parcela maior do limite fiscal, sobra menos espaço para o Executivo administrar os recursos. O cumprimento da regra passa a depender de cortes em investimentos, custeio e outras despesas que podem ser contingenciadas, mas cuja redução também tem consequências sobre a prestação de serviços e a atividade econômica.
O pacote prevê mecanismos para aliviar essa pressão. Entre eles estão o adiamento de repasses da Lei Kandir, a limitação da compensação previdenciária e restrições a financiamentos à exportação. Na avaliação da IFI, entretanto, essas medidas liberam entre R$ 8,8 bilhões e R$ 11 bilhões dentro do limite de despesas, dependendo da metodologia, valor insuficiente para cobrir a necessidade adicional de R$ 20,1 bilhões.
Além disso, liberar espaço no orçamento não significa necessariamente melhorar o resultado primário. Quando o governo adia uma obrigação para o exercício seguinte, reduz o desembolso no presente, mas não elimina o compromisso financeiro.
Dívida continuará crescendo mesmo com o pacote
A distância entre o ajuste previsto e o esforço necessário para estabilizar o endividamento aparece com maior clareza no estudo atualizado pelo BTG Pactual em 18 de novembro. O banco estima que a dívida bruta do governo geral chegará a 118% do PIB em 2034 com o PLP 299/2026, ante 121% em um cenário sem as medidas.
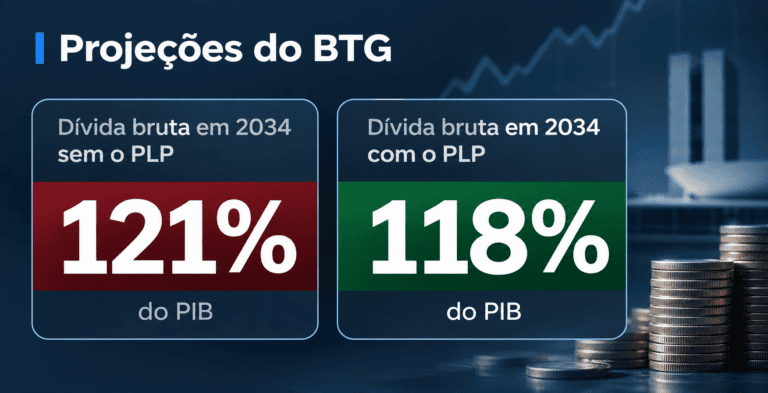
A diferença de três pontos percentuais mostra que o pacote reduz o endividamento projetado em relação ao cenário de referência, mas não interrompe seu crescimento. No cenário sem as medidas, a dívida passaria de 82,9% do PIB em setembro de 2026 para 101% em 2030 e 121% em 2034. Com o projeto, chegaria a aproximadamente 118% ao final do período.
O banco atribui parte da deterioração das perspectivas ao ambiente internacional. A elevação dos juros reais nos Estados Unidos, cujo rendimento dos títulos de cinco anos chegou a aproximadamente 2,5%, cerca de 0,8 ponto percentual acima da média recente, encareceu as condições financeiras globais e elevou a taxa real de juros de equilíbrio considerada no estudo para o Brasil.
A estimativa passou de 6,5% para 7,5%. Com juros reais mais altos, o governo precisa gerar superávits primários maiores apenas para impedir que o endividamento continue avançando. O BTG calcula que o superávit permanente necessário para estabilizar a dívida em seu nível atual subiu de 1,5% para 2,3% do PIB.
A conta é particularmente sensível porque o custo de financiamento da dívida brasileira já supera o crescimento da economia. Quando os juros reais pagos pelo governo ficam acima da expansão real do PIB, o estoque da dívida tende a aumentar em proporção ao tamanho da economia, a menos que o setor público produza superávits primários suficientes para compensar essa diferença.
No cenário do BTG, o PLP melhora o resultado primário de 2027, mas não muda esse mecanismo. O banco calcula que, para estabilizar a dívida em torno de 90% do PIB, seria necessário alcançar superávit próximo de 2,45% do PIB a partir de 2030, com um esforço adicional de aproximadamente 2,5 pontos percentuais do PIB em relação às regras atuais.
Nem mesmo a hipótese de um limite permanente de 2% para o crescimento real das despesas, combinada com premissas otimistas de arrecadação, seria suficiente para interromper a alta do endividamento. Nesse cenário, a dívida ainda alcançaria entre 106% e 111% do PIB em 2034.
A diferença está na composição do ajuste. Para o BTG, a estabilização exigiria limitar o crescimento real das despesas obrigatórias a aproximadamente 1% ao ano, com mudanças nas regras de indexação e vinculação de gastos. O banco considera que a desaceleração dessas despesas é mais relevante para a trajetória da dívida do que a criação de novas fontes de arrecadação.
Despesas obrigatórias estão no centro da discussão
A questão também aparece nas avaliações dos economistas. André Matos, CEO da MA7 Capital, considera que o pacote tem um problema de qualidade maior do que de tamanho, justamente porque parte relevante do resultado decorre de alterações temporárias no fluxo financeiro do governo.
“O pacote ajuda a cumprir a meta de 2027, mas tem um problema de qualidade maior do que o de tamanho. Pelo que se conhece do texto, algo entre 30% e 40% do ganho de R$ 50 bilhões depende de mudar o momento de pagamentos, e não de melhorar as contas de forma permanente”, afirma.
Para Matos, a restrição às compensações tributárias e o adiamento dos repasses da Lei Kandir melhoram a disponibilidade de caixa no curto prazo, mas não representam uma redução estrutural das obrigações públicas. O executivo avalia que a estabilização da dívida exigiria um superávit próximo de 2% do PIB, patamar distante do resultado que o pacote deve proporcionar.
Lucas Minucci, professor de Administração Financeira da PIB The New College, também chama atenção para a diferença entre o resultado de um exercício e a trajetória fiscal.
“A economia brasileira precisa separar duas coisas que costumam aparecer misturadas no debate fiscal: melhorar o resultado de um ano e mudar a trajetória das contas públicas. O pacote aprovado pelo Senado faz a primeira coisa de maneira relevante, mas ainda precisa provar a segunda”, afirma.
Na avaliação de Minucci, a redução do limite de crescimento real das despesas para 2% em anos de contenção e o corte de benefícios tributários têm potencial mais duradouro. Já o contingenciamento e a restrição temporária às compensações atuam principalmente sobre o fluxo financeiro de 2027.
Gustavo Assis, CEO da Asset, compartilha a preocupação com a dependência de novas receitas para financiar uma estrutura de despesas que continua crescendo. Para ele, a dimensão do desequilíbrio fiscal exige medidas mais consistentes de controle dos gastos públicos, especialmente das despesas obrigatórias.
O debate envolve regras que determinam a evolução de benefícios previdenciários e assistenciais, do salário mínimo e dos pisos constitucionais de saúde e educação. Essas despesas têm mecanismos próprios de correção e vinculação, que limitam a capacidade do governo de ajustar o orçamento apenas por meio de decisões anuais.
No estudo, o BTG simula mudanças nessas regras, incluindo a correção de benefícios vinculados ao salário mínimo apenas pela inflação, em vez de incorporar ganhos reais, e a atualização dos pisos de saúde e educação pela inflação e pelo crescimento populacional. O banco também considera alterações na dinâmica de outras despesas obrigatórias. A proposta de limitar o crescimento real desses gastos a 1% ao ano produziria uma economia progressivamente maior, porque reduziria não apenas o desembolso de um exercício, mas a base sobre a qual as despesas cresceriam nos anos seguintes.
O relatório ressalta que esse tipo de consolidação não pressupõe necessariamente cortes nominais nos benefícios ou redução do gasto per capita em saúde e educação. O objetivo da simulação é desacelerar o crescimento automático das despesas, preservando o valor real dos benefícios e dos serviços públicos.
O efeito fiscal chega aos juros
A trajetória da dívida também determina quanto o governo precisa pagar para se financiar. Quando investidores duvidam da capacidade de estabilização do endividamento, exigem juros maiores para comprar títulos públicos, elevando o prêmio de risco embutido nas taxas de longo prazo.
Esse custo não fica restrito ao Tesouro. Uma curva de juros mais elevada influencia as condições de financiamento de toda a economia e limita a margem de atuação da política monetária. Além disso, a incerteza fiscal pode pressionar o câmbio e dificultar o controle da inflação.
O próprio Copom destaca que a política fiscal afeta tanto a demanda no curto prazo quanto o prêmio de risco da curva de juros no longo prazo.
Para Minucci, a preservação do texto poderia contribuir para uma melhora moderada das condições macroeconômicas em 2027. O professor projeta Selic em torno de 12,5%, IPCA próximo de 4,8% e crescimento do PIB entre 1,1% e 1,2%. Sem o pacote, suas referências seriam juros próximos de 13%, inflação de 5% e crescimento entre 0,9% e 1%.
Matos, por outro lado, considera que o efeito sobre as expectativas deve ser limitado. Para ele, a aprovação não muda significativamente a avaliação do mercado sobre a sustentabilidade da dívida, especialmente porque as despesas obrigatórias continuam sem uma solução estrutural.
A diferença entre as avaliações está no tamanho do alívio que o pacote pode produzir no curto prazo, mas não no diagnóstico sobre o desafio fiscal de longo prazo.
O governo conseguiu acrescentar instrumentos para administrar o orçamento de 2027 e reduzir parte da pressão sobre o resultado primário. O que ainda não apresentou é uma mudança capaz de fazer as despesas obrigatórias crescerem em ritmo compatível com a arrecadação e com a capacidade de financiamento do país.
Sem essa mudança, o ajuste tende a precisar ser renovado a cada exercício, seja por novas medidas de arrecadação, seja por cortes em despesas discricionárias. A dívida, enquanto isso, continuará incorporando o custo dos juros e a diferença entre o crescimento da economia e o ritmo de expansão dos gastos públicos. É essa conta, mais do que o impacto anunciado para 2027, que determinará a trajetória fiscal brasileira nos próximos anos.
Acompanhe a Forbes no Google
Adicione a Forbes como fonte preferida no Google e encontre nossas notícias com mais facilidade.