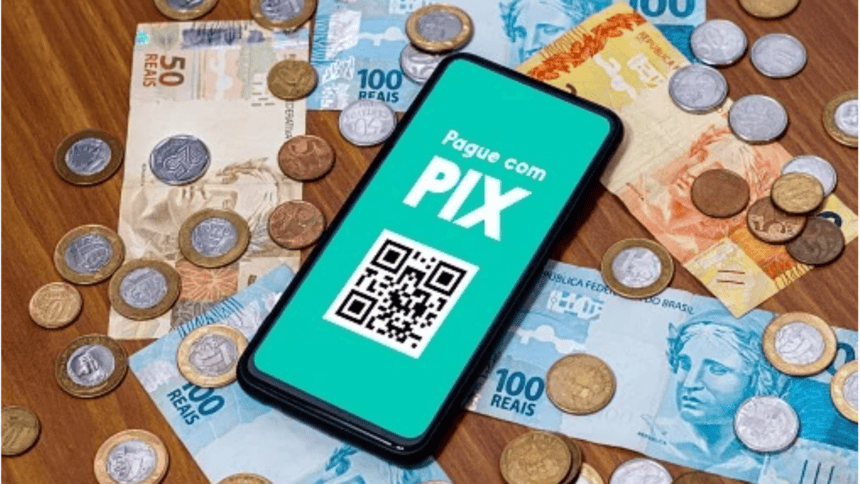
O Pix nasceu para resolver um problema relativamente simples: transferir dinheiro entre contas em poucos segundos, sem depender do horário bancário e, na maioria dos casos, sem pagar tarifas. Seis anos depois, o Banco Central quer ampliar o alcance dessa infraestrutura. A próxima etapa não está apenas em fazer o dinheiro circular mais rapidamente, mas em permitir que ele circule em situações e mercados nos quais o sistema ainda encontra limitações.
Na agenda apresentada pelo Banco Central na segunda-feira (16), quando o Pix completou seis anos, estão o desenvolvimento de pagamentos por aproximação que dispensam a conexão à internet do pagador, a integração com sistemas internacionais de pagamentos instantâneos e novas funcionalidades para o Pix Automático. O regulador também pretende reforçar os mecanismos de prevenção e recuperação de recursos desviados em golpes.
As iniciativas apontam para uma mudança na natureza do sistema. O Pix deixa de ser somente um instrumento de transferência e passa a disputar espaço como infraestrutura para pagamentos presenciais, cobranças recorrentes e operações internacionais. É uma transformação que interessa tanto aos consumidores quanto a bancos, fintechs, empresas de tecnologia e varejistas, cujos modelos de negócio foram alterados pela popularização dos pagamentos instantâneos
Pix offline: a conexão deixa de ser condição para pagar
A principal novidade tecnológica da agenda é a possibilidade de iniciar um pagamento por aproximação mesmo quando o celular do consumidor estiver sem acesso à internet. A proposta utiliza a tecnologia NFC (Near Field Communication), que permite a troca de informações entre dispositivos próximos, e amplia o modelo de pagamentos por aproximação já disponível no Pix.
O projeto prevê compatibilidade não apenas com smartphones, mas também com cartões físicos com chip, etiquetas eletrônicas (tags) e dispositivos vestíveis, como relógios e pulseiras inteligentes. A ideia é reduzir a dependência da conectividade no momento da compra, uma limitação relevante em regiões com cobertura instável, estabelecimentos com sinal precário ou situações em que o usuário está sem acesso à rede móvel.
Há, entretanto, uma distinção técnica importante: a ausência de internet diz respeito ao dispositivo de quem paga. Isso não significa que toda a infraestrutura bancária e o estabelecimento comercial poderão operar desconectados. A comunicação entre os dispositivos e a liquidação financeira continuam dependendo de uma arquitetura capaz de validar e processar a operação.
O avanço também precisa ser observado sob a perspectiva da concorrência. Os pagamentos por aproximação são um território tradicionalmente ocupado pelas bandeiras de cartões e pelas empresas de adquirência. Ao incorporar a tecnologia NFC, o Pix amplia sua presença no comércio físico e pode pressionar ainda mais as taxas cobradas dos lojistas, sobretudo nas compras de menor valor.
O movimento prolonga uma disputa que já começou com a substituição de parte das operações de débito pelo pagamento instantâneo. Para Rodrigo Teixeira, CEO da MT Pagamentos, o efeito do Pix sobre os cartões não será uniforme.
“O Pix não vai acabar com o cartão. Vai redistribuir os papéis”, afirma. O executivo observa que o crédito mantém vantagens que o pagamento instantâneo ainda não reproduz na mesma escala, como parcelamento e programas de benefícios. Segundo dados da Abecs citados por ele, 43,3% do valor gasto no cartão de crédito é parcelado sem juros.
O débito, por outro lado, enfrenta concorrência mais direta. O consumidor pode pagar à vista por Pix, enquanto o lojista reduz sua dependência das taxas cobradas pelas adquirentes. No primeiro semestre, a taxa média do débito caiu para 1,06%, segundo dados do Banco Central mencionados por Teixeira.
A versão offline pode ampliar essa pressão ao aproximar ainda mais a experiência do Pix daquela oferecida pelos cartões contactless. Se o consumidor conseguir pagar encostando o celular ou um dispositivo vestível na maquininha, a vantagem operacional do cartão perde parte de sua força.
O Pix já alterou a estrutura do mercado de pagamentos
A dimensão dessa disputa fica mais clara quando se observa a escala alcançada pelo sistema. Em outubro de 2026, o Pix reunia 154 milhões de usuários pessoas físicas, o equivalente a 89% da população adulta, além de 14 milhões de empresas ativas, segundo o Banco Central. Em 2025, foram quase 80 bilhões de transações, que movimentaram mais de R$ 35 trilhões. Até outubro deste ano, o sistema já havia registrado 76 bilhões de operações.
Para Bruno Chan, CEO e cofundador da Klavi, empresa de inteligência de dados via Open Finance, o impacto mais importante foi transformar o Pix em uma infraestrutura sobre a qual diferentes setores passaram a desenvolver seus próprios serviços.
Um estudo realizado pela Klavi em parceria com a EY sobre marketplaces e comércio eletrônico identificou que o Pix respondeu por 68,7% do volume de transações no universo analisado, ante 23,1% do cartão de crédito. O resultado ilustra como a modalidade ganhou espaço em um segmento no qual a facilidade de pagamento influencia diretamente a conversão de vendas.
A mudança também alcança o funcionamento das empresas. O recebimento instantâneo melhora o fluxo de caixa dos estabelecimentos, reduz a necessidade de esperar os prazos de liquidação de outros meios de pagamento e pode diminuir custos operacionais.
Na avaliação de Teixeira, há ainda um efeito menos imediato, mas relevante para a economia: a formalização de pequenos negócios. Ao receber por Pix, o comerciante passa a construir um histórico de movimentações que pode ser utilizado na avaliação de crédito e no acesso a serviços financeiros.
A distribuição de receitas no setor também mudou. Bancos tradicionais perderam parte das tarifas associadas às transferências, enquanto fintechs e instituições de pagamento ganharam espaço. Para as adquirentes, a resposta tem sido ampliar a oferta de serviços para além das maquininhas, incorporando crédito, antecipação de recebíveis e ferramentas de gestão. “Quem só vende maquininha tende a perder margem. Quem resolve a rotina financeira do lojista continua relevante”, diz Teixeira.
Pix Automático avança sobre cobranças e pagamentos recorrentes
Outra frente da agenda do Banco Central está na evolução do Pix Automático, lançado em junho de 2025 para permitir pagamentos recorrentes mediante autorização prévia do cliente.
A modalidade foi concebida para concorrer com o débito automático e facilitar cobranças de mensalidades, assinaturas, contas de consumo e outros compromissos periódicos. Agora, o BC pretende ampliar sua flexibilidade, permitindo o pagamento parcial de uma cobrança, alterações nas regras de recorrência e operações sem periodicidade previamente definida.
A possibilidade de pagar apenas uma parte de uma cobrança pode ser especialmente relevante para consumidores com restrições de caixa. Em vez de depender de uma operação integral, o sistema poderá acomodar pagamentos parciais, conforme as condições estabelecidas para a cobrança.
Para as empresas, a mudança abre espaço para novos modelos de recebimento e cobrança. Negócios que trabalham com valores variáveis ou ciclos irregulares poderão ter mais alternativas para automatizar o relacionamento financeiro com clientes.
Chan avalia que a transformação dos pagamentos está deixando de se concentrar na velocidade da transferência para alcançar a própria jornada de compra. “Agora, a questão central não é mais a velocidade com que o dinheiro chega, e sim quando e em quais condições o pagamento acontece”, afirma.
Os dados de iniciação de pagamentos ajudam a dimensionar essa mudança. Segundo números do Banco Central citados pelo executivo, entre janeiro e outubro de 2026 foram realizadas aproximadamente 236 milhões de transações por iniciadores de pagamento, movimentando R$ 43,6 bilhões. O volume de operações foi quase seis vezes superior ao registrado no mesmo intervalo do ano anterior.
A iniciação via Open Finance permite que uma instituição autorizada pelo cliente inicie um pagamento a partir de outra conta, sem que o usuário precise percorrer todas as etapas tradicionais de acesso ao aplicativo do banco de origem. Combinada ao Pix, a tecnologia pode reduzir fricções na experiência de compra e ampliar a competição entre instituições.
O próximo estágio, segundo Chan, pode envolver pagamentos agênticos, nos quais sistemas de inteligência artificial participam da execução de transações autorizadas pelos usuários.
Um assistente financeiro, por exemplo, poderia identificar uma conta a vencer, avaliar o saldo disponível e organizar o pagamento dentro de limites previamente definidos. Empresas também poderiam utilizar dados financeiros para adaptar cobranças ao comportamento de cada cliente.
Conexão internacional pode reduzir custo de transferências
A ambição do Banco Central também ultrapassa as fronteiras brasileiras. A autoridade monetária estuda conectar o Pix a sistemas de pagamentos instantâneos de outros países, com destaque para o TIPS (TARGET Instant Payment Settlement), infraestrutura operada pelo Eurosistema.
A iniciativa não começou agora. Em setembro, o Banco Central Europeu (BCE) anunciou o início de uma avaliação conjunta com o BC brasileiro para estudar a viabilidade da integração. A análise envolve aspectos técnicos, operacionais, jurídicos e comerciais.
Na prática, uma conexão entre os sistemas poderia permitir transferências mais rápidas e baratas entre Brasil e países da zona do euro. Também abriria caminho para pagamentos internacionais diretamente a partir de contas bancárias brasileiras, sem depender necessariamente dos arranjos tradicionais de transferência internacional.
O desafio é maior do que conectar duas plataformas. Será necessário estabelecer mecanismos de conversão cambial, compatibilidade regulatória, identificação dos participantes, prevenção à lavagem de dinheiro e definição de responsabilidades entre instituições de diferentes jurisdições.
O TIPS, por exemplo, foi desenvolvido para liquidar pagamentos instantâneos em euros, embora sua arquitetura permita considerar outras moedas. A conversão cambial, entretanto, não está incluída no serviço de liquidação. Portanto, a integração não significa que uma transferência internacional será automaticamente gratuita ou dispensará intermediários cambiais.
O Banco Central também considera conexões bilaterais e plataformas multilaterais, que poderiam reunir diferentes sistemas nacionais em uma única rede. O objetivo é evitar que cada país precise desenvolver uma conexão independente com todos os demais.
Fraudes são o custo de uma infraestrutura cada vez mais utilizada
A expansão do Pix esbarra em uma questão que acompanha o sistema desde sua popularização: a velocidade dos pagamentos também favorece a circulação rápida de recursos desviados em golpes.
O problema não está necessariamente na tecnologia de transferência, mas na capacidade de identificar operações suspeitas antes que o dinheiro seja pulverizado entre diferentes contas. Quadrilhas utilizam contas de terceiros, empresas de fachada e mecanismos de movimentação sucessiva para dificultar o rastreamento dos valores.
O Banco Central vem ampliando os instrumentos de combate a esse tipo de crime. O Mecanismo Especial de Devolução (MED), por exemplo, permite contestar transações em situações de fraude e rastrear contas para as quais os recursos foram transferidos. O mecanismo também possibilita o bloqueio de valores disponíveis em contas suspeitas.
Para Teixeira, o principal gargalo está no intervalo entre a identificação do golpe e o bloqueio do dinheiro. Segundo dados do Banco Central citados pelo executivo, em setembro o índice de devolução das contestações aceitas foi de 14,5%. O percentual evidencia a dificuldade de recuperar valores depois que eles deixam a conta inicialmente utilizada na fraude. “A lacuna hoje está menos na regra e mais na velocidade”, afirma.
Na avaliação do executivo, o combate às fraudes exige análise de risco em tempo real, limites de movimentação ajustados ao perfil dos clientes, maior rigor na abertura de contas e compartilhamento de informações entre instituições financeiras.
A agenda do BC pretende avançar justamente nessa direção, com ferramentas capazes de cruzar padrões de comportamento, identificar transações de alto risco e agilizar bloqueios preventivos.
A questão é particularmente importante porque o Pix não compete apenas com outros meios de pagamento. Ele se tornou uma infraestrutura de circulação de dinheiro da economia brasileira. Uma interrupção de confiança pode afetar desde transferências entre pessoas até o faturamento de empresas que dependem do sistema para receber vendas.
Acompanhe a Forbes no Google
Adicione a Forbes como fonte preferida no Google e encontre nossas notícias com mais facilidade.