A inflação dos alimentos pode estar mudando novamente de natureza
Há vários anos, empresas e consumidores aprenderam a explicar a alta dos preços dos alimentos pelos efeitos persistentes da pandemia: escassez de mão de obra, interrupções nas cadeias de suprimentos, custos de transporte e salários elevados. Muitas dessas pressões permanecem. Mas outro conjunto de forças começa a convergir, desta vez em nas lavouras, nos mercados globais de commodities e em algumas das rotas de comércio agrícola mais importantes do mundo.
Para aqueles que acompanham de perto a economia da alimentação fora do lar, os sinais de alerta merecem atenção. O próximo choque da inflação dos alimentos talvez não comece na prateleira do supermercado nem no cardápio do restaurante. Pode começar em uma lavoura de milho em Iowa, em uma lavoura de trigo sob estresse hídrico causado pela seca ou em um terminal de grãos no Mar Negro.
O sinal dos grãos volta a piscar
E há que se fazer uma distinção importante: esta não é uma história sobre os Estados Unidos estarem ficando sem milho. Atualmente, o Departamento de Agricultura dos EUA (USDA) projeta uma produção de cerca de 406,4 milhões de toneladas de milho para o país no neste ano, o que, caso se concretize, representaria a segunda maior safra já registrada. Esse contexto é importante.
Mesmo assim, os mercados de grãos estão reprecificando o risco. O Índice de Agricultura do CME Group mostra retornos mensais em julho de 13,15% para o trigo de Kansas City, 8,49% para o trigo de Chicago e 5,76% para o milho. O trigo é o caso imediato mais expressivo. O milho apresenta uma situação mais sutil: uma grande safra combinada com uma redução da margem de segurança dos estoques e uma demanda muito forte.

Milho: uma grande safra com menor margem para erros
O relatório de agosto sobre as lavouras do USDA reduziu a produtividade nacional projetada do milho para 11,34 toneladas por hectare, uma queda de cerca de 0,36 tonelada por hectare em relação ao recorde do ano passado. Ao mesmo tempo, os estoques finais projetados para 2026/27 passaram de 49,8 milhões de toneladas em maio e junho para 45,5 milhões de toneladas em julho e 42,0 milhões de toneladas em agosto.
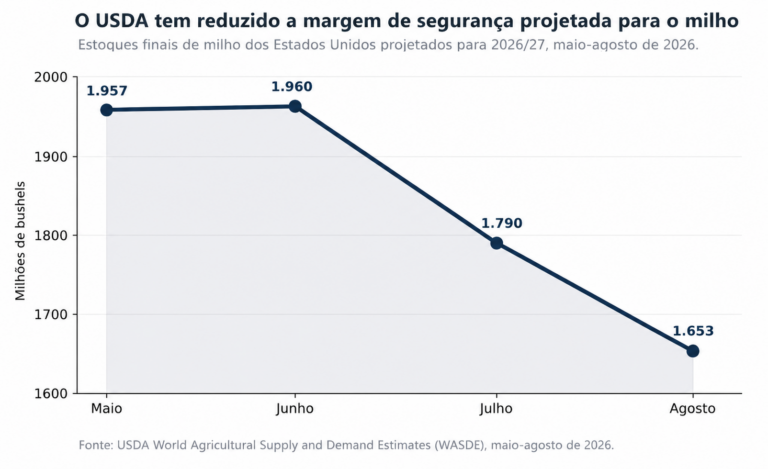
Isso representa uma redução de aproximadamente 15% na margem de segurança projetada entre maio e agosto, mesmo com a expectativa de que o país ainda colha uma safra enorme. O Serviço de Pesquisa Econômica do USDA também destacou o lado da demanda: o uso para alimentação animal continua significativo, o processamento de milho para etanol permanece elevado e as exportações ganharam força.
A importância do milho vai muito além dos produtos que o contêm de maneira visível. Ele está profundamente inserido na economia do sistema alimentar dos Estados Unidos. Alimenta rebanhos e aves e é utilizado em adoçantes, amidos, óleos e ingredientes processados. Quando a economia do milho se aperta, os efeitos podem acabar chegando às proteínas animais, aos lácteos, aos alimentos industrializados e aos cardápios.
O Mar Negro é um corredor de alimentos, não uma guerra distante
Depois há a Ucrânia
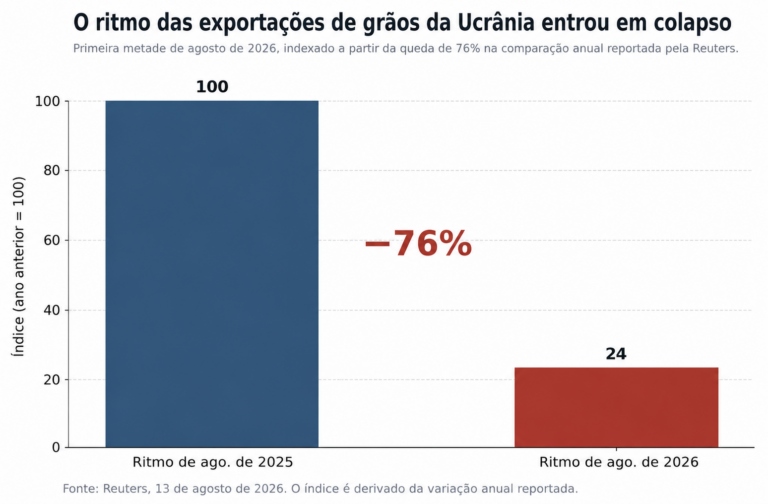
A guerra da Rússia contra a Ucrânia voltou a ter relevância direta para a economia global dos alimentos, à medida que ataques a portos, embarcações e infraestrutura agrícola interrompem o comércio pelo Mar Negro. A Reuters informou em 13 de agosto que as exportações de grãos da Ucrânia haviam caído 76% na comparação anual durante a primeira metade de agosto. Uma semana depois, a Reuters informou que os contratos futuros do trigo em Chicago haviam subido mais de 17% desde o início de julho, enquanto compradores enfrentavam novos riscos para a oferta e incertezas no transporte marítimo.
Antes da invasão em grande escala, a Ucrânia era um dos principais exportadores agrícolas do mundo. A consequência é maior do que o volume de toneladas que deixa os portos de um único país. Os mercados de commodities precificam a próxima tonelada disponível, o próximo navio e o próximo fornecedor confiável. Quando um grande corredor de exportação se torna menos confiável, compradores passam a disputar alternativas, os custos de frete e seguro aumentam e os prêmios de risco podem atravessar fronteiras.
Um restaurante norte-americano não precisa comprar trigo ucraniano para que isso importe. O Mar Negro é um dos pontos de pressão do sistema alimentar global, e uma interrupção prolongada naquela região pode alterar o custo do abastecimento em outro lugar.
Oscilações bruscas do clima estão se tornando parte da estrutura de custos
Agora acrescente o clima
A NOAA afirma que julho de 2026 foi o mês mais quente dos 132 anos de registros para os Estados Unidos continentais, com temperatura média de aproximadamente 24,9 °C. Em 4 de agosto, 48,5% dos Estados Unidos continentais estavam em situação de seca. Ao mesmo tempo, porém, o mesmo sistema nacional também registrou chuvas intensas e inundações repentinas em várias regiões.
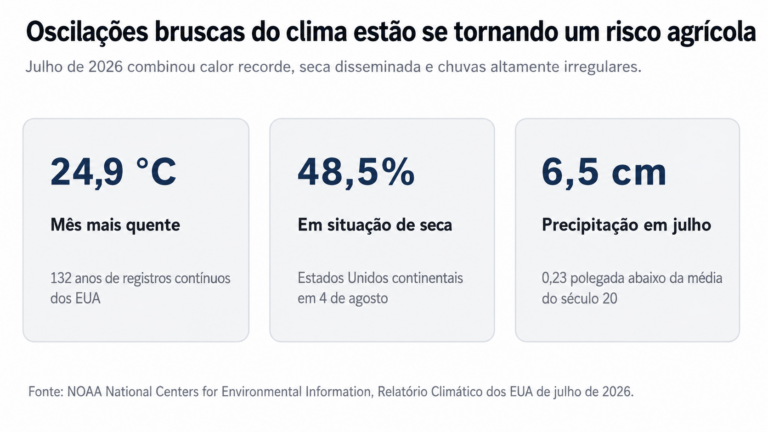
É por isso que prefiro a expressão oscilações bruscas do clima a uma narrativa simplista centrada na seca. O risco agrícola vem cada vez mais da falta de água em um lugar, do excesso em outro e do calor extremo sobreposto às duas situações. Nenhuma análise responsável deveria afirmar que uma única inundação ou seca foi causada pelas mudanças climáticas sem estudos científicos de atribuição. Mas a mudança das condições de referência e o aumento das consequências operacionais são impossíveis de ignorar pelos dirigentes do setor de alimentos.
Trata-se de um padrão, não de uma preocupação nova
Nada disso é inteiramente novo para aqueles de nós que vêm observando o sistema alimentar como um ecossistema econômico interligado.
Em maio de 2021, uma reportagem escrita por mim dizia que o segundo semestre daquele ano estava prestes a se tornar seriamente turbulento para as empresas de alimentos. Na época, foram apontados os insumos de commodities, mão de obra, custos da cadeia de suprimentos e seca como variáveis capazes de desestabilizar a sincronização entre a agricultura e a distribuição de alimentos. A inflação dos alimentos acelerou de maneira acentuada no ano seguinte.
Mais tarde, em 2021, em um artigo intitulado “A chave para acalmar a fúria da Mãe Natureza sobre a cadeia de suprimentos”, argumentava que o setor estava concentrando sua atenção no meio e no final da cadeia de suprimentos, ao mesmo tempo em que subestimava a vulnerabilidade dos recursos naturais utilizados no início dela. Em 2023, o mesmo tema foi retomado por meio da agricultura regenerativa, argumentando que a resiliência do sistema alimentar depende cada vez mais da maneira como administramos terra, água, energia e produção.
Depois, em janeiro de 2025, enquanto os consumidores estavam, compreensivelmente, atentos aos preços dos ovos, argumentei que a verdadeira economia do ovo não poderia ser separada da galinha, das doenças, da ração, das condições climáticas, dos ciclos biológicos de produção e da demanda. Aquele artigo citava uma projeção segundo a qual os preços dos ovos aumentariam mais de 20% durante 2025. Os números finais do USDA mostraram posteriormente que os preços médios dos ovos no varejo ficaram 21,9% maiores em 2025 do que em 2024.
A questão não é que seja possível prever cada movimento de uma commodity. Não é. A questão é que a inflação dos alimentos precisa ser cada vez mais compreendida como um sistema. Clima, agricultura, doenças, geopolítica, energia, mão de obra e cadeias de suprimentos já não se comportam como variáveis isoladas. É a convergência entre esses elementos que gera volatilidade.
Restaurantes têm pouca margem para absorver outro choque
Essa convergência chega em um momento desconfortável para os operadores do segmento de alimentação fora do lar.
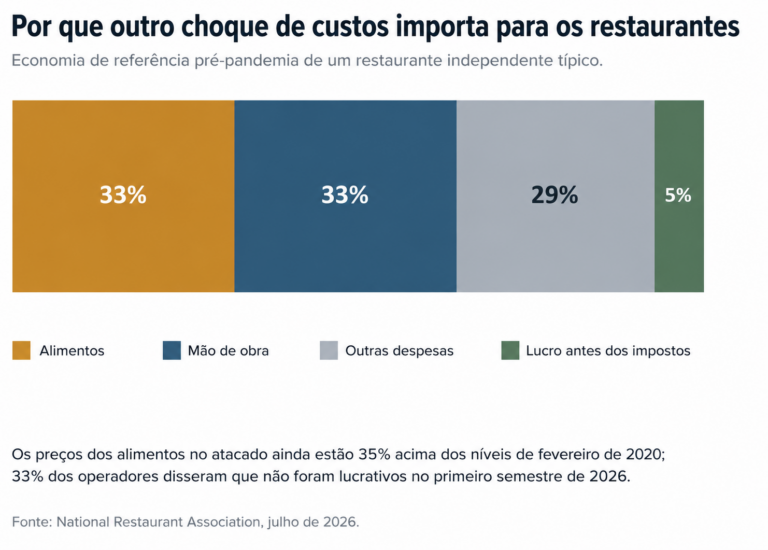
O modelo de referência da National Restaurant Association para um restaurante independente típico indica que alimentos e mão de obra consomem, cada um, cerca de 33 centavos de dólar (R$ 1,70 na cotação atual) de cada dólar em vendas (R$ 5,15), enquanto outras despesas absorvem mais 29 centavos de dólar (R$ 1,49), restando aproximadamente 5 centavos de dólar (R$ 0,26) de lucro antes dos impostos. A conversão considera a cotação comercial atual de aproximadamente R$ 5,15 por US$ 1.
Desde a pandemia, os preços médios dos alimentos no atacado continuam cerca de 35% acima dos níveis de fevereiro de 2020, enquanto a remuneração por hora dos empregados de restaurantes aumentou 41%.
Um terço dos operadores afirmou que seu restaurante não foi lucrativo durante o primeiro semestre de 2026. Os preços nos cardápios também continuam subindo: aumentaram 0,3% em julho e estavam 3,4% acima de julho de 2025.
Esse é o desafio. Os operadores não podem resolver indefinidamente a inflação dos insumos por meio da inflação dos preços dos cardápios. Em algum momento, os consumidores reduzem a frequência, escolhem opções mais baratas, mudam de canal ou decidem que mais um aumento de preço é excessivo. E como o alívio nos preços dos alimentos no atacado varia drasticamente conforme a commodity e a composição do cardápio, a pressão raramente é uniforme entre os diferentes modelos de operação.
A volatilidade pode ser o novo custo estrutural
A conclusão mais importante, portanto, pode ser diferente daquela que os consumidores costumam ouvir. A mudança estrutural em curso no setor de alimentos talvez não seja a existência de preços permanentemente mais altos. Pode ser uma volatilidade permanentemente mais alta.
Isso significa que a inteligência sobre commodities passa cada vez mais a ocupar um lugar ao lado da produtividade da mão de obra, da engenharia de cardápios e da análise do comportamento do consumidor como uma capacidade essencial de gestão. Os vencedores não serão as empresas que, de alguma forma, conseguirem prever toda seca, guerra, recolhimento de produto ou disparada de uma commodity. Ninguém consegue fazer isso.
Serão as empresas que criarem alternativas: redes mais amplas de fornecedores, estruturas de cardápio flexíveis, inteligência de compras mais sólida, controles mais rigorosos de desperdício, alternativas regionais de abastecimento e capacidade de reformular produtos ou substituir ingredientes sem comprometer a experiência do consumidor.
Quando sua margem histórica de lucro é de apenas 5 centavos de dólar (R$ 0,26) para cada dólar em vendas (R$ 5,15), a volatilidade não precisa se transformar em uma catástrofe para produzir consequências relevantes.
O próximo choque pode já estar se formando muito antes de chegar ao cardápio. O desafio para as lideranças é aprender a interpretar os sinais com antecedência suficiente para fazer algo a respeito.
Publicado originalmente em Forbes EUA