O agronegócio brasileiro voltou a registrar aumento nos pedidos de recuperação judicial. Levantamento da Serasa Experian mostra que, entre janeiro e março deste ano, foram contabilizadas 474 solicitações, alta de 21,9% em relação ao mesmo período de 2025, quando haviam sido registrados 389 pedidos.
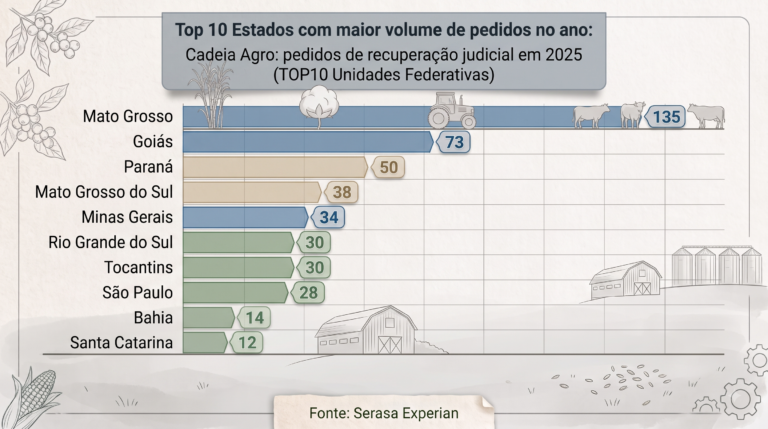
O movimento foi puxado principalmente pelos produtores rurais que atuam como pessoa jurídica, segmento que apresentou crescimento de 73,5% nas recuperações judiciais, enquanto Mato Grosso liderou o ranking nacional de ocorrências.
Embora o volume permaneça abaixo do pico observado em meados do ano passado, o levantamento indica que as dificuldades financeiras continuam afetando parte da cadeia agropecuária. Custos de produção ainda elevados, crédito mais seletivo e margens pressionadas seguem entre os fatores que dificultam a recuperação do fluxo de caixa de produtores e empresas do setor.
“O ambiente de crédito mais seletivo, combinado à manutenção de custos elevados de produção e ao maior nível de alavancagem dos produtores, continuou afetando o fluxo de caixa no campo”, afirma Marcelo Pimenta, head de agronegócio da Serasa Experian.

“Dessa forma, os pedidos voltaram a crescer no início de 2026, mas ainda não retomaram os níveis mais elevados observados em meados do ano passado. Daqui para o meio e o fim do ano, a evolução do cenário dependerá da capacidade de geração de receita, do comportamento das margens e das condições de renegociação dos compromissos. Por isso, reforçamos que renegociar e manter um planejamento financeiro deve ser prioridade enquanto a recuperação judicial precisa permanecer como o último recurso”, diz Pimenta.
O estudo reúne, pela primeira vez, dados consolidados de produtores rurais pessoas físicas, produtores que atuam como pessoa jurídica e empresas ligadas aos diferentes segmentos da cadeia agropecuária. A nova metodologia amplia a leitura sobre o comportamento financeiro do setor e permite identificar onde a pressão sobre o crédito permanece mais intensa.
Pessoa jurídica concentra a maior pressão financeira
Entre os três perfis analisados pela Serasa Experian, os produtores rurais que atuam como pessoa jurídica responderam pelo maior avanço nos pedidos de recuperação judicial. No primeiro trimestre deste ano foram registradas 196 solicitações, volume 73,5% superior às 113 contabilizadas no mesmo período de 2025. Foi a maior variação anual entre todos os segmentos acompanhados pelo indicador.
Boa parte dessa pressão está concentrada na produção de grãos. O cultivo de soja respondeu por 137 pedidos de recuperação judicial, enquanto a atividade de criação de bovinos apareceu na sequência, com 42 registros. Regionalmente, Mato Grosso, Goiás e Mato Grosso do Sul lideraram o número de produtores rurais pessoas jurídicas que recorreram ao instrumento jurídico para renegociar dívidas.
O comportamento desse grupo ajuda a explicar o avanço do indicador no início do ano. Empresas rurais normalmente operam estruturas mais robustas, com maior necessidade de capital de giro e acesso mais intenso ao crédito, fatores que ampliam os impactos quando custos elevados, margens apertadas e menor liquidez se prolongam por mais tempo.
Recuperações caem entre produtores pessoa física
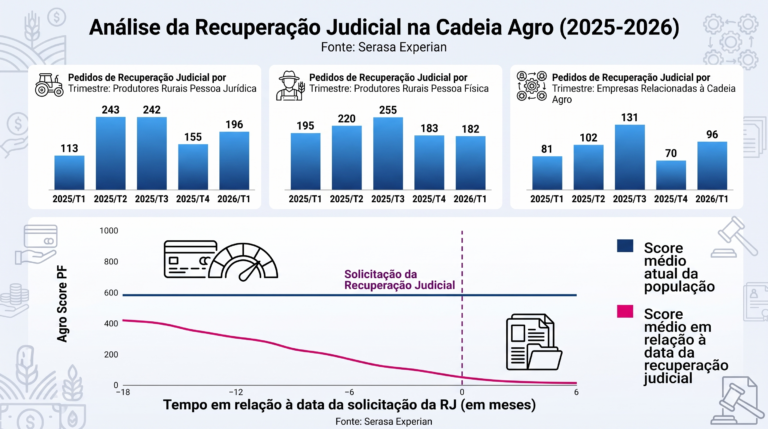
Enquanto as pessoas jurídicas puxaram a alta do indicador, o movimento foi diferente entre os produtores rurais que exercem a atividade como pessoa física. Nesse grupo, a Serasa Experian contabilizou 182 pedidos de recuperação judicial entre janeiro e março de 2026, uma redução de 6,7% frente às 195 solicitações registradas no mesmo intervalo do ano passado.
Na divisão por perfil, os produtores classificados como “sem propriedades” concentraram 60 pedidos. A categoria engloba, por exemplo, arrendatários e integrantes de grupos familiares ou econômicos ligados à atividade rural. Em seguida aparecem os pequenos proprietários, com 44 solicitações, os grandes, com 41, e os médios produtores, com 37.
Sob o recorte geográfico, Mato Grosso voltou a liderar o levantamento, seguido por Paraná e Goiás, reforçando a concentração dos pedidos nas principais regiões produtoras do País.
Empresas da cadeia agro também ampliam pedidos
Além das propriedades rurais, o aumento das dificuldades financeiras também alcançou empresas ligadas aos diferentes elos do agronegócio. O levantamento aponta 96 pedidos de recuperação judicial entre janeiro e março deste ano, crescimento de 18,5% sobre as 81 solicitações registradas no primeiro trimestre de 2025.
As agroindústrias de transformação primária concentraram o maior número de casos, com 23 pedidos, seguidas pelas indústrias de processamento de agroderivados, que registraram 19, e pelas empresas prestadoras de serviços de apoio à agropecuária, com 15 solicitações.
Na distribuição por estados, Paraná, São Paulo e Mato Grosso lideraram o número de empresas da cadeia agro que recorreram ao instrumento jurídico para reorganizar seus passivos financeiros.
Inteligência artificial ajuda a antecipar riscos
Enquanto os pedidos de recuperação judicial refletem dificuldades já instaladas, ferramentas baseadas em inteligência artificial começam a ganhar espaço na tentativa de identificar sinais de deterioração financeira antes que a situação se torne crítica.
É o caso do Agro Score, modelo preditivo desenvolvido pela Serasa Experian para incorporar características específicas da atividade rural na análise de risco de crédito. Segundo a empresa, a combinação de dados e inteligência artificial permite acompanhar a evolução financeira de produtores e empresas ao longo do tempo e identificar alterações no perfil de risco com antecedência.
As análises realizadas pela datatech mostram que produtores rurais pessoas físicas que posteriormente ingressaram com pedidos de recuperação judicial já apresentavam, em média, um Agro Score inferior ao restante da população rural até três anos antes da formalização do processo.
“Quando a avaliação considera as particularidades da atividade rural, é possível reconhecer sinais que uma análise genérica pode não capturar. A combinação de dados, inteligência artificial e modelos preditivos permite diferenciar os níveis de risco e tornar a concessão de crédito mais segura, sem restringir de maneira indiscriminada o acesso aos recursos necessários para o desenvolvimento do setor”, explica Marcelo Pimenta.