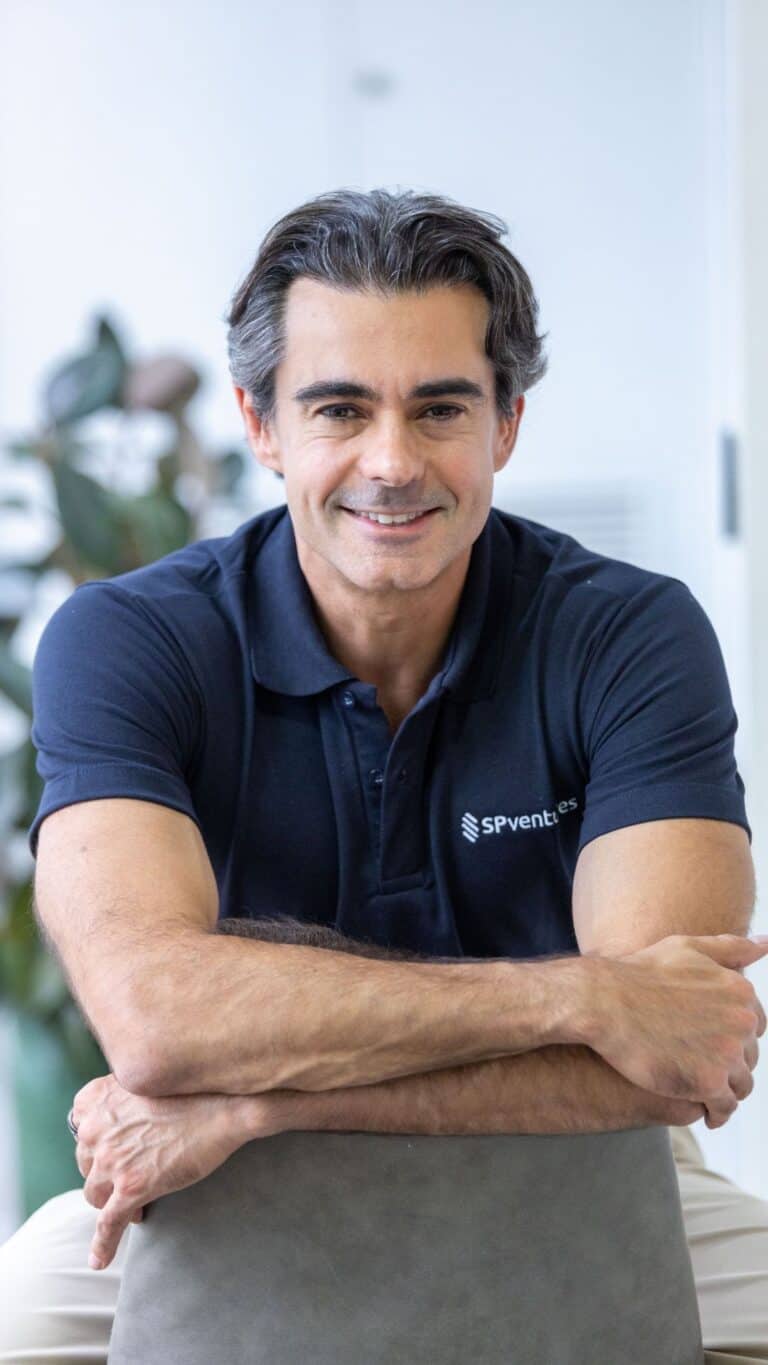
“O material humano nunca esteve tão bom. Pessoas de destaque na academia, no mercado financeiro e na indústria estão abandonando suas trajetórias para montar empresas de tecnologia no agro.” A avaliação é de Francisco Jardim, mais conhecido por Chico, cofundador e CEO da SP Ventures, uma das principais gestoras de venture capital especializadas em agronegócio da América Latina. Para ele, uma nova geração de empresas brasileiras reúne condições para crescer em ritmo acelerado, apoiada pela inteligência artificial (IA), por modelos de negócio mais maduros e por uma estrutura de custos mais eficiente. Essa aceleração pode resultar, nos próximos cinco anos o primeiro unicórnio do agro.
A perspectiva, entretanto, não é consensual. O Brasil já reúne mais de 2 mil agtechs, centenas de ambientes de inovação e uma indústria de venture capital especializada no setor. Mesmo assim, ainda não produziu uma startup do agronegócio com avaliação de mercado de US$ 1 bilhão (R$ 5,5 bilhões na cotação atual), o patamar que caracteriza um unicórnio. Para entender quais empresas podem chegar a essa marca, foram ouvidos três nomes que acompanham o desenvolvimento desse mercado por diferentes perspectivas: Jardim, George Hiraiwa e José Augusto Tomé.
O primeiro, Jardim, conhece o setor pela alocação de capital e pelo acompanhamento direto de empresas investidas. Já Hiraiwa é engenheiro agrônomo, liderança cooperativista e um dos pioneiros na construção do ambiente de inovação de Londrina (PR), o SRP Valley, que ajudou a formar centenas de startups. “Nós somos conhecidos como berçário de startups e até brinco com o Chico [Jardim]: ‘nós somos o seu fornecedor'”, diz Hiraiwa.
E Tomé, engenheiro químico, foi cofundador do AgTech Garage, hoje, PwC Agtech Innovation, após ser adquirido pela PwC Brasil, em 2022. Ele é atualmente investidor e CEO da Bsafe Biotech, empresa de biotecnologia voltada ao desenvolvimento de biopesticidas baseados em RNA de interferência (RNAi). Estabelecido em Austin, no Texas, nos Estados Unidos, Tomé diz estar num novo momento.
“Passei a vivenciar o venture capital em uma escala e velocidade completamente distintas”, diz Tomé. “Estar no centro dessa dinâmica coloca você em contato direto com investidores que participaram de teses geracionais, de rodadas iniciais em empresas como SpaceX e Anthropic a negócios de ponta em robótica humanoide, automação industrial e biotecnologia acelerada por IA.”
Ecossistema cresceu, mas capital ficou mais seletivo
A dimensão desse mercado aparece no Radar Agtech Brasil 2025, levantamento realizado pela Embrapa, SP Ventures e Homo Ludens. O estudo identificou 2.075 startups atuantes no agronegócio brasileiro, distribuídas por 468 municípios. Em 2019, eram 1.125 empresas. O crescimento foi acompanhado pela expansão da infraestrutura de apoio: são 390 ambientes de inovação, entre incubadoras, aceleradoras, parques tecnológicos, hubs e ecossistemas com governança.
A concentração regional, contudo, permanece. O Sudeste reúne 1.146 agtechs, equivalentes a 55,2% do total, enquanto o Sul concentra 491, ou 23,7%. Juntas, as duas regiões respondem por quase 79% das empresas mapeadas. O Centro-Oeste, apesar de sua importância na produção agropecuária, representa 7,1% da base, com 147 startups. O Nordeste soma 134 e o Norte, 157.
A distribuição das empresas também mostra que a inovação não está restrita à porteira para dentro. O Radar identifica 382 startups na categoria Antes da Fazenda, 852 Dentro da Fazenda e 848 Depois da Fazenda. Crédito, insumos, gestão, automação, logística, comercialização e alimentos formam um mercado diversificado, com oportunidades em diferentes etapas da cadeia.
Mas quantidade de empresas não significa, necessariamente, capacidade de gerar negócios bilionários. O levantamento mostra que 69,3% das agtechs consultadas utilizaram recursos dos próprios fundadores, familiares, amigos ou outros indivíduos como fonte de financiamento. Apenas 14,1% declararam ter recebido venture capital, percentual que havia sido de 15,4% em 2023. O dado ajuda a explicar o desafio de transformar uma boa solução tecnológica em uma companhia com escala nacional ou internacional.
Jardim considera que o mercado passou por uma correção saudável depois da euforia de 2020 e 2021. O auge culminou com um volume de investimentos de US$ 7,8 bilhões (R$ 43 bilhões) em 2021 no Brasil, segundo dados da Associação para o Investimento de Capital Privado na América Latina (LAVCA). Naquele período, segundo ele, startups em estágio pré-seed ou seed chegaram a registrar avaliações entre US$ 20 milhões (R$ 110,3 milhões) e US$ 25 milhões (R$ 137,8 milhões). Atualmente, rodadas iniciais são negociadas em torno de US$ 5 milhões (R$ 27,6 milhões) a US$ 6 milhões (R$ 33,1 milhões). Em 2025, o total investido em agtechs foi de US$ 1,7 bilhão (R$ 9,4 bilhões), segundo a LAVCA.
Na avaliação do executivo, a combinação entre valuations mais realistas e o uso intensivo de IA criou condições para empresas crescerem com equipes menores, custos operacionais reduzidos e maior velocidade de desenvolvimento. A SP Ventures já havia captado US$ 50 milhões (R$ 275,6 milhões) para seu terceiro fundo e trabalhava com a expectativa de alcançar entre US$ 70 milhões (R$ 385,9 milhões) e US$ 80 milhões (R$ 441 milhões) até o fechamento do ano, com pelo menos 70% dos recursos destinados ao Brasil. A gestora concentra seus investimentos em empresas pré-Série A, principalmente nos estágios seed.
“Hoje as empresas estão rodando com uma velocidade que eu nunca vi na minha vida em quase 20 anos de mercado: conseguem desenvolver produto, lançar software, comercializar e enxugar o administrativo com muito menos gente,” diz Jardim
As 14 empresas que aparecem no radar
Entre os nomes apresentados por Jardim e Hiraiwa , há negócios que atuam em mercados distintos, mas têm em comum a capacidade de digitalizar operações complexas e ampliar a oferta de serviços a partir de uma base tecnológica já estabelecida. Segue a listagem em ordem alfabética listada pelos especialistas, como destaques ou negócios a acompanhar.
1. Aegro
Fundada em 2014, em Porto Alegre (RS), por Francisco Gerdau de Borja, Paulo Vitor Silvestrin, Pedro Martins Dusso e Thomas da Silva Rodrigues, desenvolve software de gestão agrícola. A plataforma integra informações operacionais e financeiras das propriedades e vem incorporando ferramentas preditivas e de análise de dados.
2. Agroboard
Criada em 2020, em Campinas (SP), por Danilo Lombardi. A plataforma auxilia empresas na gestão de riscos de commodities e no acompanhamento de posições comerciais.
3. Agrolend
Fundada em 2020, em São Paulo, por André Glezer, Alan Glezer, Valéria Bonadio, Leopoldo Vettor e Carlos Fagundes, a empresa oferece crédito digital a produtores rurais, com foco especialmente nos pequenos e médios. De acordo com Jardim, já havia ultrapassado R$ 3 bilhões em crédito concedido ao longo de sua trajetória. O executivo atribui parte do crescimento à utilização de inteligência artificial na análise de risco e na operação de crédito.
4. Agrotools
Fundada em 2006 por Sérgio Rocha, com participação de outros co-fundadores, entre eles Breno Felix, Lucas Tuffi, Rafael Gomes e Thiago Mancilha, desenvolve soluções de inteligência territorial e monitoramento socioambiental para empresas do agronegócio.
5. Aimirim
A agtech nasceu na Universidade Federal de Uberlândia, em 2016, pelas mãos dos fundadores Renato Pacheco Silva (CEO), Felipe Adriano Gonçalves (CTO) e Camila Borges (Diretora de Operações). A empresa trabalha com automação industrial e inteligência artificial para plantas agroindustriais. O investidor a aponta como referência em projetos de grande porte no Brasil e com expansão internacional.
6. e-Rural
Fundada em 2018 por Matheus Ladeia, Iago Vieira, Paulo Pacheco e Alexandre Darzé, atua na comercialização digital de animais, genética e insumos para a pecuária.
7. Gênica
Fundada em 2015, em Piracicaba (SP), por Fernando Reis e pelo professor Carlos Labate, da Esalq-USP, é uma das apostas na biotecnologia. A companhia desenvolve bioinsumos, incluindo defensivos biológicos, fertilizantes e inoculantes. Jardim destaca o ritmo de desenvolvimento de produtos: segundo ele, a empresa registrou dez novos produtos no ano anterior à entrevista e prepara uma linha de biofungicidas para disputar um mercado que, na estimativa apresentada pelo investidor, movimenta US$ 5 bilhões (R$ 27,6 bilhões).
8. goFlux
Criada em 2018, em São Paulo, por Rodrigo Gonçalves, Renato Castilho, Luis Martinez e Pedro Azevedo, atua na contratação e gestão digital de fretes rodoviários. A plataforma conecta embarcadores e transportadoras e passou a agregar serviços financeiros, como antecipação de recebíveis. Jardim afirma que a operação já movimentava mais de R$ 50 milhões mensais em antecipações, além de avançar para serviços bancários e comércio eletrônico voltados às transportadoras.
9. Grão Direto
Nasceu em 2016, em Uberaba (MG), a partir da iniciativa de Pedro Paiva, Frederico Marques e Alexandre Borges. Sua plataforma digital conecta compradores e vendedores de grãos e evoluiu para serviços de planejamento, formalização e execução de negócios.
10. Seedz
Fundada em 2017, em Belo Horizonte (MG), por Matheus Ganem e Daniel Rosa. Desenvolve soluções digitais para conectar produtores, revendas, fabricantes e cooperativas, com ferramentas de relacionamento, fidelização, gestão e crédito.
11. Sette
É resultado da união de operações como Bart Digital e A de Agro. A Bart nasceu em Londrina (PR), em dezembro de 2016, tendo Mariana Bonora como uma de suas principais fundadoras. Sua atuação começou com a digitalização de operações de barter e avançou para a formalização de títulos e garantias agrícolas. A combinação com outras soluções tecnológicas ampliou a atuação da empresa na análise e no monitoramento de operações de crédito.
12. Solinftec
Fundada em 2007 por um grupo de engenheiros de automação cubanos. Com sede em Araçatuba (SP), desenvolve sistemas de automação, monitoramento e inteligência artificial para operações agrícolas. É uma das empresas pioneiras da digitalização no campo.
13. TerraMagna
Fundada em 2017, em São José dos Campos (SP), por Bernardo Fabiani e Rodrigo Marques. A empresa começou com tecnologia para monitoramento de garantias agrícolas e evoluiu para concessão de crédito e estruturação financeira.
14. Traive
Fundada em 2018 por Fabricio Pezente e Aline Oliveira, com atuação em São Paulo. A empresa utiliza dados e inteligência artificial para análise de risco e estruturação de operações de crédito agrícola.
Crescer não é o mesmo que virar unicórnio
Tomé faz uma ressalva importante à discussão. Para ele, a ausência de um unicórnio do agro brasileiro depois do ciclo de maior abundância de capital, em 2021, é um sinal que precisa ser considerado. Se o setor não produziu uma empresa com essa avaliação quando havia mais liquidez global e maior disposição para assumir riscos, seria difícil imaginar que isso aconteça em escala no atual ambiente de investimentos.
“Se garimparmos com rigor, encontraremos pouquíssimas candidatas viáveis para essa régua”, afirma. O investidor não quis apresentar uma lista de empresas, justamente porque considera que a quantidade de negócios capazes de atingir esse patamar é reduzida. Para ele, o mercado está mais disciplinado, mas também enfrenta restrições macroeconômicas que limitam a entrada de capital.
O contraponto de Tomé não significa que o ecossistema esteja perdendo capacidade de produzir empresas relevantes. Sua crítica está na diferença entre construir negócios sólidos e alcançar uma avaliação de mercado de US$ 1 bilhão (R$ 5,5 bilhões). Para chegar a esse patamar, não basta desenvolver uma tecnologia competitiva ou conquistar participação em determinado segmento. É necessário acessar mercados amplos, sustentar crescimento, atrair capital em diferentes rodadas e contar com alternativas de liquidez para os investidores.
“Deveríamos estar discutindo empresas consolidadas, com valuations de R$ 4 bilhões a R$ 8 bilhões, na esteira de pré-IPO ou já listadas no mercado público. Essa é a dimensão que o agronegócio brasileiro merecia”, diz Tomé.
O executivo também observa que a participação do agronegócio no volume global de venture capital diminuiu, mesmo depois da estabilização dos investimentos em relação à retração de 2022 e 2023. O Brasil acompanha esse movimento, partindo de uma base que, segundo ele, já era relativamente pequena.
Hiraiwa, por sua vez, chama atenção para outro limite estrutural: a dificuldade de escalar negócios no agronegócio. “As startups que atuam no agronegócio não têm uma escalabilidade fácil, porque qualquer mercado do setor acaba encontrando um determinado teto.” Para o engenheiro agrônomo, as empresas que conseguirem combinar biotecnologia, inteligência artificial e nanotecnologia terão oportunidades relevantes, especialmente diante da necessidade de desenvolver soluções para o estresse climático e o aumento da produtividade.
O ambiente de inovação de Londrina, que ele ajudou a estruturar e posteriormente transferiu à Sociedade Rural do Paraná, trabalha continuamente com uma carteira de 80 a 100 startups e já recebeu mais de 300 empresas ao longo de sua história. “Rodamos sempre com 80 a 100 startups porque não buscamos volume desmedido; queremos atender com proximidade e entregar soluções que sejam realmente úteis ao produtor,” explica Hiraiwa.
O modelo aproxima empreendedores de universidades, centros de pesquisa, cooperativas e produtores, permitindo testar soluções em condições reais de produção.
Acompanhe a Forbes no Google
Adicione a Forbes como fonte preferida no Google e encontre nossas notícias com mais facilidade.