As empresas de alimentos que estão preparando seus planos para 2027 têm uma oportunidade de melhorar suas margens que merece mais atenção: o custo de atender o cliente ao longo de toda a cadeia de suprimentos. As especificações dos produtos, os cronogramas de produção, os estoques e as exigências de entrega têm, cada um, seus próprios custos. Quando essas decisões são tomadas separadamente, pode ser difícil compreender seus efeitos econômicos combinados.
Parte dessa complexidade é essencial. Um produto diferenciado ou um modelo de atendimento mais flexível pode gerar valor pelo qual os clientes estejam dispostos a pagar. A oportunidade está em identificar as atividades que acrescentam custos sem melhorar a experiência do cliente e, em seguida, reformulá-las em conjunto com os parceiros responsáveis por sua execução.
Esse trabalho se tornará cada vez mais importante à medida que as empresas de alimentos enfrentarem uma demanda irregular, pressões operacionais persistentes e um escrutínio maior sobre a utilização de seu capital. Nos EUA, os relatórios recentes de resultados financeiros e de financiamento de restaurantes ajudam a compreender a urgência dessa questão. Também mostram por que uma interpretação única de declínio do setor deixa de considerar diferenças importantes.
A pressão sobre as margens é desigual
A Marzetti, sediada em Ohio, especializada na fabricação e comercialização de alimentos, como molhos para saladas, molhos diversos, acompanhamentos e produtos de panificação congelados, informou uma queda de 110 pontos-base em sua margem bruta, que chegou a 23,0% no primeiro trimestre fiscal. A administração apontou volumes menores de vendas e produção, custos mais elevados de frete e despesas relacionadas à entrada em operação de capacidade produtiva adicional. A empresa reduziu sua expectativa de melhoria da margem bruta para o ano fiscal de 2027, de cerca de 100 pontos-base para um intervalo de 25 a 75 pontos-base, com a recuperação concentrada no segundo semestre. Mesmo essa previsão revisada pressupõe alguma moderação nos custos do diesel.
O comportamento dos consumidores ajuda a contextualizar esse cenário. Uma pesquisa da Gallup, realizada em julho de 2026, constatou que 39% dos adultos norte-americanos comiam em restaurantes pelo menos uma vez por semana, em comparação com 53% em 2019. Esse indicador mede a frequência declarada de refeições em restaurantes, e não o total de transações realizadas nesses estabelecimentos, mas reforça a necessidade de examinar os volumes juntamente com os preços e o crescimento das vendas.
A pressão também atinge os elos anteriores da cadeia de suprimentos. O lucro operacional ajustado da Ingredion caiu 19% no terceiro trimestre. A empresa processa matérias-primas agrícolas, principalmente milho, mandioca, batata e arroz, para fabricar amidos, adoçantes, xaropes, proteínas vegetais e outros ingredientes utilizados pela indústria alimentícia, e também atua no Brasil. A empresa reduziu sua projeção de lucros para 2026, mencionando uma recuperação financeira mais lenta em sua unidade de Argo, custos mais elevados de insumos e uma demanda mais fraca. Mas esses são desafios distintos. Tratar toda queda nos lucros como um problema relacionado ao consumidor deixaria de considerar o trabalho operacional necessário.
A apresentação da Kraft Heinz aos investidores, realizada em 12 de novembro, ressaltou o tempo necessário para a recuperação. A administração espera vendas orgânicas praticamente estáveis e uma queda percentual de um dígito baixo no lucro operacional ajustado em 2027, com a retomada do crescimento das vendas e dos lucros no segundo semestre. Essas são expectativas preliminares, e as projeções oficiais ainda serão divulgadas. Posteriormente, o The Wall Street Journal informou que a Kraft Heinz está preparando aumentos de preços para 2027, enquanto a Campbell’s já elevou os preços de 60% de seu portfólio de produtos para ajudar a administrar o aumento dos custos.
Esses acontecimentos tornam a questão operacional mais urgente: antes de presumir que outro aumento de preços poderá ser absorvido pelos elos seguintes da cadeia, quais atividades adicionais fabricantes, distribuidores e operadores podem eliminar em conjunto? Os reajustes de preços ainda podem ser necessários, mesmo após melhorias substanciais de eficiência. Mas reduzir o manuseio evitável, os estoques excessivos, os desperdícios e o retrabalho oferece outra maneira de proteger as margens sem exigir que os clientes arquem com todos os ajustes.
O crescimento precisa ser analisado no contexto operacional
A distribuição oferece um contraponto importante. A US Foods, uma das maiores distribuidoras de alimentos dos Estados Unidos, com sede em Rosemont, Illinois, ampliou sua margem EBITDA ajustada em 38 pontos-base no terceiro trimestre, alcançando 5,3%, mesmo após reduzir o limite superior de sua projeção de crescimento dos lucros para 2026. Melhorias operacionais e pressões externas podem coexistir dentro de uma mesma empresa.
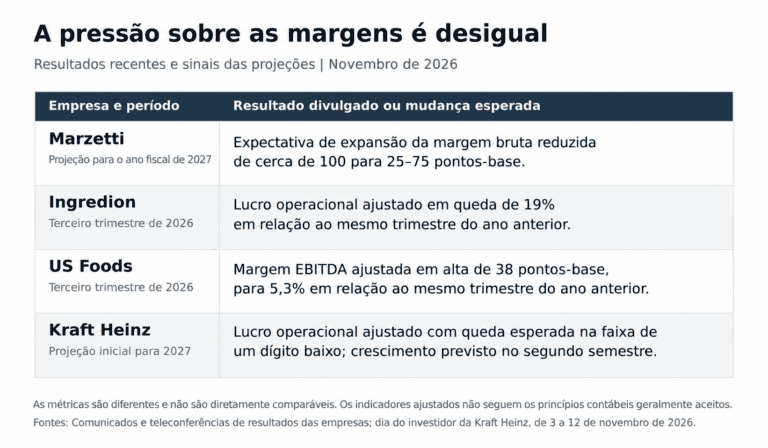
As informações divulgadas pelas empresas mostram diferentes indicadores operacionais e perspectivas. As métricas e os períodos fiscais são distintos. Os indicadores ajustados não seguem os princípios contábeis geralmente aceitos nos Estados Unidos (non-GAAP). Fontes: Marzetti (3 de novembro); Ingredion (5 de novembro); US Foods (5 de novembro); Kraft Heinz (12 de novembro).
Nos trimestres encerrados em 26 de setembro, a Sysco, sediada em Houston, no Texas, considerada a maior distribuidora de alimentos para o setor de alimentação fora do lar do mundo, informou crescimento de 2,7% no volume de caixas comercializadas no mercado local dos Estados Unidos. A US Foods registrou crescimento orgânico de 5,0% no volume de caixas destinadas a restaurantes independentes, enquanto a Performance Food Group, uma das maiores distribuidoras de alimentos da América do Norte, com sede em Richmond, no estado da Virgínia, informou crescimento orgânico de 5,5% no volume de caixas destinadas a clientes independentes do setor de serviços de alimentação. Vale registrar que as categorias de clientes dessas empresas são diferentes, portanto, os indicadores não são perfeitamente comparáveis.
Esses números também não mostram precisamente quais empresas ganharam ou perderam negócios para outras. O crescimento pode resultar da conquista de novos clientes, do aumento das compras realizadas pelos clientes existentes ou do desempenho desses próprios clientes. As três empresas podem ganhar participação no setor enquanto outras distribuidoras perdem espaço. As informações públicas analisadas não permitem determinar quanto dos negócios das maiores distribuidoras foi conquistado diretamente de suas concorrentes.
Para seus dirigentes, a questão útil é compreender o que tornou esse crescimento lucrativo. Uma conta de cliente que se encaixa em uma rota de entrega existente apresenta uma estrutura econômica diferente daquela que exige quilômetros adicionais de transporte, estoques e atendimento. Compreender essas exigências ajuda fabricantes, distribuidores e operadores a estruturar uma proposta que funcione para todos os envolvidos.
O financiamento aumenta a necessidade de geração de caixa confiável
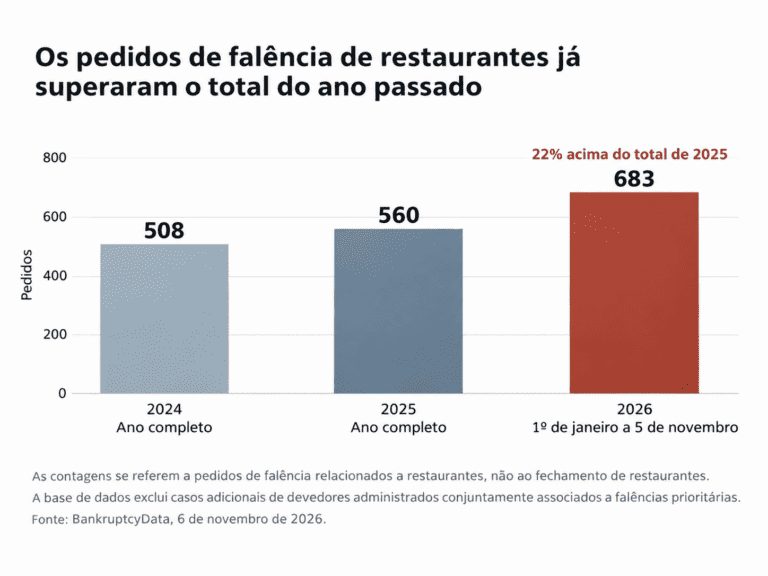
As consequências de condições econômicas desfavoráveis estão se tornando visíveis. A BankruptcyData registrou 683 pedidos de falência relacionados a restaurantes entre 1º de janeiro e 5 de novembro de 2026, número que já supera em 22% o total de todo o ano de 2025. Esses dados representam pedidos de falência, e não a quantidade de restaurantes que fecharam as portas.
Uma reportagem de Jonathan Maze sobre a Restaurant Finance and Development Conference descreve operadores que enfrentam o vencimento de empréstimos e instituições financeiras mais seletivas, enquanto os lucros operacionais continuam pressionados. O caixa necessário para o pagamento das dívidas compete com os recursos destinados à manutenção, aos equipamentos e à expansão. Uma empresa pode melhorar sua margem operacional e, ainda assim, apresentar capacidade limitada de reinvestimento.
Entretanto, os credores entrevistados por Maze também ressaltaram que o financiamento continua disponível para empresas financeiramente mais sólidas. Essa distinção é importante. Os dirigentes precisam demonstrar como as melhorias operacionais geram caixa de maneira consistente e sustentam os reinvestimentos. Reduzir desperdícios e melhorar a gestão dos estoques pode ajudar a criar essa capacidade, mas os benefícios precisam ser avaliados juntamente com as obrigações financeiras e as necessidades de investimento.
Tornar a eficiência perceptível para o cliente
Existem indicadores operacionais úteis além daqueles apresentados na demonstração de resultados. Durante sua teleconferência de resultados de novembro, a US Foods informou que a quantidade de itens pedidos que estavam indisponíveis havia diminuído 25% no acumulado daquele ano, enquanto as omissões de itens nas entregas apresentaram uma melhoria de 10%. A administração relacionou essas mudanças à redução das interrupções no atendimento aos clientes e à diminuição dos custos de correção de problemas. Esses números foram informados pela própria empresa, mas oferecem uma maneira concreta de avaliar se a execução operacional está melhorando.
A Sysco descreveu contratos com grandes clientes que preveem o compartilhamento dos benefícios decorrentes de ganhos de eficiência obtidos em conjunto. A empresa não quantificou essas economias compartilhadas durante a discussão, mas a abordagem identifica um incentivo importante: os clientes têm motivos para participar quando seus próprios resultados econômicos também melhoram.
Considere um fabricante e um operador analisando um produto de baixo volume de vendas que utiliza uma embalagem de tamanho exclusivo. Sua adequação a uma especificação padronizada poderia reduzir as trocas de configuração da produção e os estoques. Entretanto, uma embalagem maior poderia aumentar o desperdício por deterioração ou o trabalho de preparação no restaurante. O cálculo adequado considera os dois lados antes que os parceiros decidam se a mudança gera valor.
Os cronogramas de entrega merecem a mesma análise. Um número menor de entregas pode reduzir os custos de transporte, mas aumentar as necessidades de armazenamento e de capital de giro do operador. Uma previsão compartilhada de pedidos, uma janela de entrega diferente ou uma combinação mais adequada de produtos poderia melhorar o resultado conjunto. A solução correta depende da operação do cliente.
As decisões sobre os cardápios oferecem outra oportunidade. Um restaurante poderia retirar um item que exige ingredientes e etapas de preparação não utilizados em nenhum outro prato. A administração deve avaliar os efeitos dessa decisão sobre o desperdício, a mão de obra e a demanda dos clientes. Um cardápio mais enxuto tem valor quando melhora os resultados econômicos de uma experiência que os clientes continuam desejando. A quantidade de itens no cardápio, isoladamente, não permite determinar por que uma rede apresenta desempenho superior ao de outra.
A tecnologia deve ser avaliada com base nesses mesmos resultados. Uma previsão produzida por inteligência artificial justifica seu investimento quando ajuda a reduzir a deterioração dos produtos, melhorar a disponibilidade ou evitar produção desnecessária. Os dirigentes devem mensurar os benefícios após considerar os custos de implementação e o trabalho necessário para manter dados confiáveis.
Incorporar os resultados econômicos compartilhados à análise operacional
Poderia começaria por uma categoria de produtos, um relacionamento com clientes ou um processo operacional cujos custos fossem suficientemente visíveis para permitir sua mensuração. Estabelecer uma referência inicial, incluiria os parceiros relevantes na discussão e definiria quais resultados para os clientes precisam ser preservados. Em seguida, testar a mudança e registraria seu efeito combinado.
A análise deve mostrar o que aconteceu com a margem, o atendimento e o caixa. Os estoques diminuíram sem aumentar a falta de produtos? Os funcionários passaram a dispor de mais tempo para atender os clientes? As economias superaram os custos de implementação? Quem realizou o investimento e como os benefícios serão compartilhados? Essas respostas tornam uma proposta de melhoria confiável tanto para os parceiros operacionais quanto para os credores.
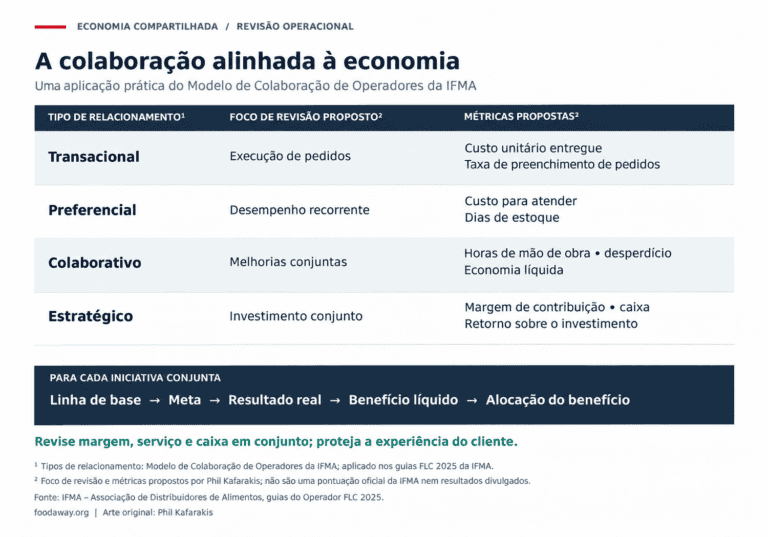
À medida que entramos em 2027, as empresas enfrentarão diferentes padrões de demanda e obrigações financeiras. Ainda assim, elas podem trabalhar em conjunto para eliminar esforços desnecessários e melhorar os resultados econômicos do atendimento ao consumidor. Isso cria espaço para reinvestimentos e fortalece as empresas das quais depende seu próprio crescimento.
A próxima vantagem competitiva virá da criação de mais valor econômico ao longo da cadeia de suprimentos, e não simplesmente do repasse de mais custos por meio dela.
Publicada originalmente em Forbes EUA
Acompanhe a Forbes no Google
Adicione a Forbes como fonte preferida no Google e encontre nossas notícias com mais facilidade.