Quem tem ações da Braskem na Bolsa não perdeu automaticamente o investimento com o pedido de recuperação extrajudicial feito pela companhia nesta segunda-feira (24). As ações continuam existindo e podem continuar sendo negociadas normalmente.
O problema é outro: o valor e a participação econômica do acionista podem ser afetados pela forma como a dívida será reestruturada.
A Braskem busca renegociar aproximadamente R$ 54 bilhões em dívidas e terá 90 dias de proteção judicial para chegar a um acordo com os credores. O processo, neste momento, não prevê a interrupção das operações da companhia.
Para o investidor, portanto, a pergunta mais importante não é apenas se a empresa vai sobreviver. É quanto da futura Braskem continuará pertencendo aos atuais acionistas e quanto tempo levará para a companhia voltar a gerar valor para eles.
O acionista não é o primeiro a receber
Em uma empresa endividada, existe uma ordem econômica de prioridade. Credores têm preferência sobre acionistas. Isso significa que, em uma reestruturação, a companhia primeiro precisa encontrar uma solução para suas obrigações financeiras. Só depois o acionista se beneficia integralmente da recuperação do negócio.
Por isso, o risco para quem possui BRKM3 ou BRKM5 não é apenas a queda da cotação. É também a possibilidade de que a solução encontrada para a dívida reduza sua participação na companhia.
O cenário mais favorável: a Braskem ganha tempo. Victor Bueno, sócio e analista da Nord Investimentos, considera a recuperação extrajudicial uma alternativa relativamente mais favorável ao acionista justamente porque ela pode permitir que a empresa renegocie a dívida sem recorrer imediatamente a mecanismos de diluição. “Aqui a gente está falando de um processo que é mais suave, principalmente pelos critérios adotados, acaba sendo mais tranquilo para o acionista”, afirma.
Segundo Bueno, a Braskem terá espaço para tentar alongar o perfil da dívida e reduzir o custo financeiro. Se conseguir fazer isso sem uma grande injeção de capital, o acionista atual pode preservar sua participação.
Esse seria o melhor cenário: a empresa continua operando, ganha tempo para recuperar sua geração de caixa e reduz a pressão dos vencimentos sem emitir uma quantidade significativa de novas ações.
O risco de diluição
O problema aparece se os credores exigirem que os acionistas também coloquem dinheiro novo na companhia. Nesse caso, a Braskem poderia realizar uma capitalização.
O mecanismo é simples: a empresa emite novas ações para levantar recursos. Quem participa da oferta consegue preservar ou ampliar sua participação. Quem não acompanha o aporte vê sua fatia percentual diminuir.
“Você pode fazer uma capitalização, pode fazer um aumento de capital para pagar uma parte dessa dívida […] e, consequentemente, você tem essa diluição também ao investidor”, explica Bueno.
É por isso que o comportamento de Petrobras e IG4 será acompanhado de perto pelo mercado. As duas partes controlam a Braskem e podem ser chamadas a participar de uma eventual solução financeira. A Petrobras possui 47% das ações com direito a voto, enquanto o fundo Shine I, ligado à IG4, possui 50,1%.
Mas a diluição não é inevitável Esse é um ponto importante para o investidor. O pedido de recuperação extrajudicial, por si só, não significa que haverá diluição.
A diluição depende dos termos que serão negociados com os credores. Se os credores aceitarem um alongamento suficientemente grande dos vencimentos e condições financeiras que permitam à companhia administrar a dívida com sua própria geração de caixa, pode não ser necessário um grande aumento de capital. Por isso, os próximos 90 dias serão decisivos.
O risco que pode demorar para aparecer
André Matos, CEO da MA7 Capital, chama atenção para um problema menos óbvio. Mesmo que a Braskem consiga evitar uma diluição, uma empresa que passa anos concentrando seu caixa no pagamento da dívida terá menos recursos para crescer. “Para o acionista o risco central é justamente esse alongamento, porque empresa que passa cinco anos priorizando credor não distribui resultado nem investe”, afirma.
Isso significa que o acionista pode não sofrer uma perda imediata de participação, mas ainda assim enfrentar anos de retorno limitado. A empresa pode precisar direcionar sua geração de caixa para juros e amortizações, deixando menos dinheiro para investimentos, expansão e dividendos.
E se a negociação der errado?
Esse é o cenário que mais preocupa o acionista. Se a Braskem não conseguir obter o apoio necessário dos credores, pode aumentar a possibilidade de uma recuperação judicial.
Nesse caso, a reestruturação tende a ser mais ampla e pode envolver mecanismos que afetem diretamente a estrutura de capital. “Sempre tende a caminhar para algum tipo de conversão de dívida em equity ou até de um aumento de capital”, afirma Bueno ao explicar o que poderia acontecer em uma recuperação judicial.
Nesse cenário, a diluição dos atuais acionistas poderia ser muito maior. Em uma situação extrema de insolvência, o acionista está na última posição da fila de recebimento.
O que o mercado já colocou no preço?
Para Matos, parte importante da deterioração já vinha sendo incorporada pelos preços. “O mercado já vinha precificando isso há meses, então o que muda de verdade é a saída da incerteza, não a chegada da má notícia”, afirma.
Isso ajuda a explicar por que uma notícia negativa em termos fundamentais não necessariamente significa que a ação terá uma queda proporcional ao tamanho do problema.
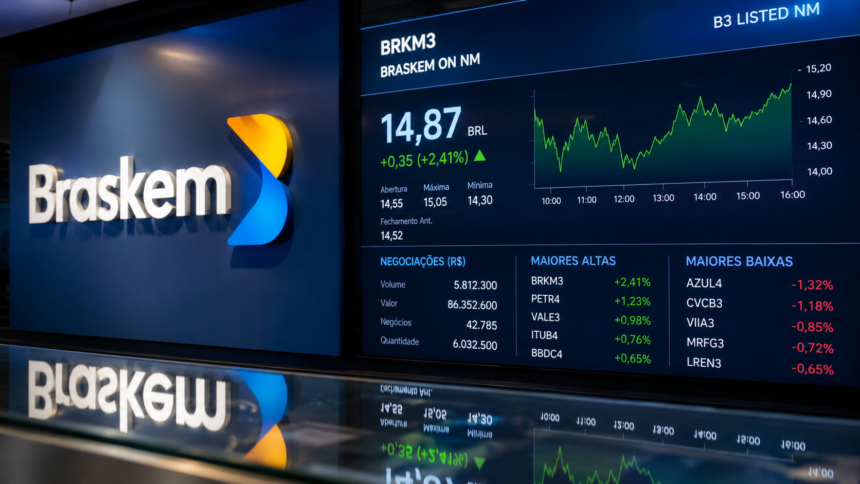
O mercado não reage apenas à notícia. Ele reage à diferença entre o que esperava e o que efetivamente aconteceu. A ação, porém, já chegou a uma mínima histórica nesta segunda-feira, negociada a R$ 4,02 durante o pregão.
O que acontece com BRKM3 e BRKM5?
As ações continuam pertencendo aos investidores. O acionista não precisa vender porque a empresa entrou em recuperação extrajudicial.
Mas a cotação passa a incorporar um grau maior de incerteza sobre o valor futuro da companhia. Além disso, a B3 anunciou a retirada das ações da Braskem do Ibovespa e de outros 17 índices ao fim do pregão de 25 de agosto. Isso pode provocar ajustes de posições por fundos que acompanham esses indicadores.
Isso não significa, porém, que o investidor pessoa física seja obrigado a vender seus papéis.
Petrobras pode ser decisiva
Para quem acompanha a Braskem, um dos principais eventos a observar será o comportamento de Petrobras e IG4. Se houver necessidade de capitalização, a participação dos controladores poderá determinar o tamanho da diluição dos demais acionistas.
Fábio Murad, consultor da Wiser Asset, avalia que a recuperação extrajudicial aumenta a percepção de risco sobre a Braskem justamente porque confirma a necessidade de renegociar suas dívidas.
Ao mesmo tempo, ele destaca que uma negociação bem-sucedida pode aliviar o caixa e preservar as operações. Essa é a equação que o mercado terá de resolver nos próximos meses.
O que o acionista deve acompanhar?
Se você tem BRKM3 ou BRKM5, quatro pontos serão fundamentais:
- O acordo com os credores: quanto maior o alongamento e menor o custo da dívida, melhor para a companhia.
- Uma eventual capitalização: é o principal risco de diluição para o acionista.
- A participação de Petrobras e IG4: os controladores podem ser chamados a colocar dinheiro novo.
- O risco de recuperação judicial: se a negociação extrajudicial fracassar, o cenário para o acionista tende a ficar mais difícil.
Por enquanto, a recuperação extrajudicial é menos uma sentença sobre o futuro da Braskem do que uma tentativa de evitar uma solução mais traumática.
Como resume Bueno, “é o melhor caminho pensando no investidor de ações da Braskem, mas a gente precisa acompanhar como vai ser essa negociação com os credores”.
Para quem está na Bolsa, portanto, o principal risco deixou de ser apenas a dívida de R$ 54 bilhões. Agora, a questão é quem vai absorver o custo para reorganizá-la – credores, controladores ou acionistas.