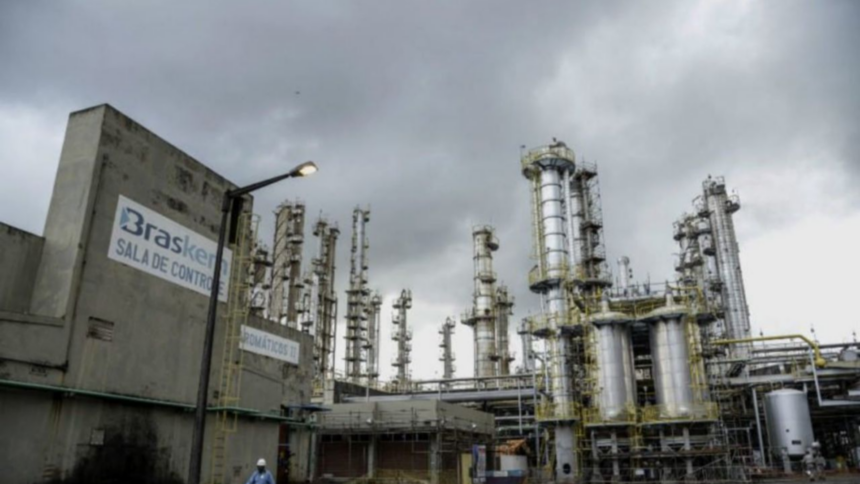
A Braskem entrou nesta segunda-feira (24) com pedido de recuperação extrajudicial na Justiça de São Paulo para reorganizar uma dívida de aproximadamente R$ 54 bilhões. A medida não significa que a maior petroquímica do Brasil parou de operar, perdeu sua gestão ou entrou em recuperação judicial. O objetivo é ganhar tempo para renegociar o perfil da dívida e evitar uma reestruturação mais profunda.
A companhia terá 90 dias de proteção judicial enquanto busca obter o apoio necessário dos credores para seu plano. A recuperação extrajudicial é restrita às dívidas financeiras e não altera, neste momento, os pagamentos a fornecedores, funcionários e demais compromissos operacionais da empresa.
O movimento ocorre depois de meses de negociações entre a Braskem e seus credores. A companhia já havia obtido uma proteção temporária contra cobranças, cujo prazo se encerrou nesta segunda-feira. Sem um acordo mais amplo, ficaria exposta a cobranças individuais dos credores.
Recuperação extrajudicial não é recuperação judicial
A principal diferença está no grau de intervenção e no alcance da negociação. Na recuperação judicial, a empresa apresenta à Justiça um plano mais amplo para reorganizar seus passivos, em um processo que pode envolver diferentes classes de credores e afetar uma parcela maior das obrigações da companhia.
Na recuperação extrajudicial, a empresa tenta primeiro negociar diretamente com seus credores e leva o acordo à Justiça para homologação. Uma vez cumpridos os requisitos legais, o plano pode se tornar obrigatório também para credores que não aderiram individualmente.
“A recuperação extrajudicial precisa ser lida como negociação, não como colapso“, afirma André Matos, CEO da MA7 Capital. Para ele, a medida mostra que a Braskem tem um problema de estrutura de capital e de cronograma da dívida, mas não significa que a operação industrial tenha deixado de ser viável.
O problema é que o negócio passou a conviver com dois pesos importantes: um ciclo prolongado de baixa da indústria petroquímica global, com preços e margens pressionados, e o passivo relacionado ao desastre geológico provocado pela exploração de sal-gema em Maceió.
A crise também se espalhou para a operação mexicana. A Braskem Idesa, joint venture da Braskem com o Grupo Idesa, entrou com pedido de recuperação judicial nos Estados Unidos para reestruturar suas próprias dívidas.
O que a Braskem quer negociar
O objetivo central é mudar o calendário de pagamentos. Em vez de simplesmente reduzir o valor que deve, a companhia busca alongar os vencimentos e reorganizar o serviço da dívida. A proposta apresentada aos credores prevê, segundo os analistas, o pagamento integral do principal, sem deságio e sem conversão automática da dívida em ações.
“O que a companhia está pedindo é tempo, não perdão“, diz Matos. Isso é importante porque diferencia o processo de uma reestruturação em que os credores aceitam perder parte do dinheiro que têm a receber em troca de participação acionária ou outros ativos.
Mas a negociação está longe de estar resolvida. Os credores já rejeitaram uma proposta anterior que previa um período longo de carência para o pagamento do principal. Agora, a Braskem terá de transformar o apoio obtido nas negociações em adesões suficientes para que o plano seja homologado.
Para avançar, a companhia precisa obter apoio superior a 50% dentro de cada classe de dívida afetada. Os bondholders internacionais representam a maior parcela do passivo financeiro e, por isso, têm papel central nas negociações.
Por que a Braskem chegou a esse ponto?
A recuperação extrajudicial é resultado de uma combinação de fatores. A indústria petroquímica global atravessa um ciclo prolongado de excesso de oferta e margens comprimidas. Ao mesmo tempo, a Braskem carrega os custos relacionados ao caso de Maceió, além do endividamento de suas operações internacionais.
O resultado foi uma estrutura financeira que se tornou pesada demais para o fluxo de caixa da companhia. A situação é especialmente relevante porque a empresa continua sendo uma operação industrial de grande porte, mas precisa encontrar uma forma de financiar suas atividades e seus investimentos enquanto administra um passivo elevado.
A Braskem registrou lucro de R$ 3,33 bilhões no segundo trimestre de 2026, mas a melhora do resultado operacional não foi suficiente para eliminar a pressão provocada pelo endividamento.
Quem é o dono da Braskem?
A resposta mudou neste ano. Durante anos, a Braskem esteve associada ao grupo Odebrecht, hoje chamado Novonor. A antiga controladora, porém, deixou o comando da companhia após a venda de sua participação para o fundo Shine I, ligado à gestora IG4 Capital.
A operação mudou a estrutura de controle da petroquímica e colocou IG4 e Petrobras como os principais controladores. O fundo Shine I passou a deter cerca de 50,1% das ações ordinárias, enquanto a Petrobras possui 47% do capital votante. A Novonor ficou com uma participação residual.
Na prática, a Braskem passou de uma companhia controlada pela antiga Odebrecht para uma empresa sob controle compartilhado entre IG4 e Petrobras.
A mudança aconteceu justamente em um momento em que a petroquímica precisava de uma profunda reestruturação financeira e operacional. A expectativa associada à entrada da IG4 era de que a gestora liderasse um processo de recuperação de valor da companhia.
E por que a Petrobras é tão importante nessa história?
A Petrobras não é apenas acionista. A estatal também possui uma relação histórica e estratégica com a Braskem, incluindo o fornecimento de matérias-primas para a petroquímica.
Por isso, a reestruturação coloca a Petrobras diante de uma decisão relevante: quanto está disposta a participar da solução financeira da empresa.
Os credores vêm pressionando por maior participação dos acionistas na solução do endividamento. Isso pode colocar IG4 e Petrobras diante da necessidade de aportar recursos caso a negociação com os credores não avance apenas com o alongamento da dívida.
É nesse ponto que a recuperação extrajudicial deixa de ser apenas uma discussão sobre prazo de pagamento e passa a envolver também quem estará disposto a colocar dinheiro novo na Braskem.
O que acontece agora?
A Braskem tem 90 dias para avançar na negociação com os credores sob a proteção judicial obtida no processo. Nesse período, três questões serão decisivas: os termos finais do acordo, o nível de adesão dos credores e a eventual necessidade de capitalização da empresa.
Se a negociação funcionar, a Braskem poderá sair do processo com uma dívida de prazo mais longo e menor pressão sobre o caixa. Se fracassar, aumenta o risco de uma recuperação judicial, um processo mais amplo e potencialmente mais doloroso para acionistas e demais partes envolvidas.
Por isso, o pedido desta segunda-feira não deve ser interpretado como o ponto final da crise da Braskem. É, na verdade, o início da negociação que pode definir quem vai pagar a conta da reestruturação da petroquímica.