O mercado brasileiro de planos de saúde chegou a 53,2 milhões de contratos em julho, segundo a Agência Nacional de Saúde Suplementar (ANS). A expansão da base convive com uma intensa movimentação de contratos e com o peso das mensalidades no orçamento de famílias e empresas.
Nos 12 meses até julho, foram registradas 16,1 milhões de adesões. Os cancelamentos somaram 15,4 milhões. Essa movimentação envolve desde a entrada de novos beneficiários até mudanças de plano e perda da cobertura empresarial.
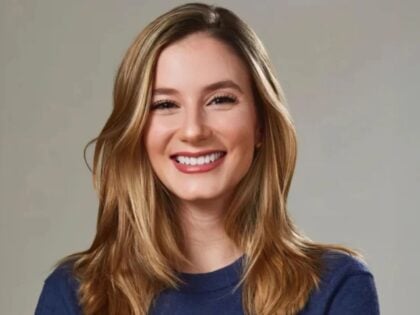
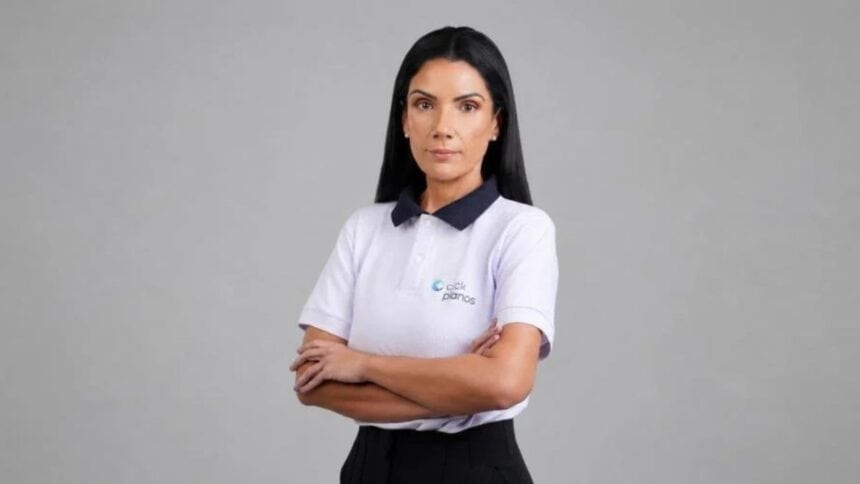
Para Adriana Mello, CEO da corretora digital Click Planos, a comercialização também enfrenta dificuldades para integrar sistemas e organizar informações sobre preços, redes credenciadas e condições de contratação. Com experiência no varejo digital, a executiva vê diferenças entre a infraestrutura disponível na saúde suplementar e a utilizada pelo comércio eletrônico. “É um setor que eu digo que é muito analógico”, afirma, em entrevista à Forbes.
O diagnóstico se refere à cadeia de comercialização. Segundo Mello, informações sobre os produtos ainda chegam em arquivos PDF, enquanto parte das conexões necessárias para reunir ofertas e encaminhar contratações precisa ser desenvolvida pela própria corretora.
Crescimento e movimentação de contratos
A taxa de rotatividade calculada pela ANS ficou em 29,32% nos 12 meses até julho. O indicador reúne eventos diferentes, como trocas voluntárias, transferências de carteira, encerramento de contratos empresariais, saídas do setor e mortes. Não corresponde à proporção de consumidores que decidiu mudar de operadora. A base de beneficiários também contabiliza vínculos, já que uma pessoa pode ter mais de um plano.
Na avaliação de Mello, o preço está entre os principais fatores que levam à procura por outro contrato. Alterações na rede credenciada e dúvidas sobre as condições assumidas na contratação também influenciam essa decisão. “As mudanças são muito relacionadas a preço”, diz.
A pesquisa Vox Populi/IESS de 2025 mostra como a renda limita o acesso. Entre os entrevistados sem plano, 53% citaram o preço elevado como motivo para não contratar. A falta de condições financeiras foi mencionada por 49%.
Encomendado pelo Instituto de Estudos de Saúde Suplementar, o levantamento ouviu 3,2 mil pessoas em oito regiões metropolitanas, entre julho e agosto. Entre os participantes sem cobertura que já haviam tido plano, 32% apontaram a saída da empresa ou a perda do direito de uso como motivo para não ter mais o benefício.
O estudo também registrou satisfação de 85,1% entre os beneficiários pesquisados. A avaliação positiva do serviço convive, portanto, com restrições financeiras e com a dependência do vínculo de emprego. A pesquisa não mede diretamente as razões das trocas contabilizadas pela ANS.
Para Mello, o reajuste pode ser o momento em que o consumidor passa a buscar alternativas, especialmente nos planos coletivos por adesão. “Nesse momento que o reajuste começa a ficar mais alto é onde a população acaba buscando alguma alternativa mais barata”, afirma.
A pressão sobre os contratos empresariais
O tamanho do contrato também faz diferença na evolução dos custos. Em balanço divulgado em maio, com dados disponíveis até fevereiro de 2026, a ANS informou que os contratos coletivos médico-hospitalares com menos de 30 beneficiários tiveram reajuste médio de 14,24% em 2025. Nos contratos maiores, a média foi de 9,62%.
Os planos coletivos não estão sujeitos ao mesmo teto anual definido pela agência para os individuais e familiares. Nestes últimos, nos contratos sujeitos à autorização da ANS, o limite do ciclo de maio de 2026 a abril de 2027 é de 5,11%.
Para as empresas, a gestão do benefício envolve escolhas sobre rede de atendimento, participação dos funcionários no pagamento e acompanhamento das despesas assistenciais.
Uma pesquisa do Sesi, da Fiesp e do Observatório Nacional da Indústria, realizada em 2024, reuniu 1.041 respostas de empresas industriais. Entre as participantes, 41% não adotavam estratégias para reduzir a sinistralidade, indicador que relaciona as despesas assistenciais às receitas de mensalidades.
Entre as indústrias que adotavam estratégias, 72% utilizavam a coparticipação para conter custos e sinistralidade. Nesse modelo, o beneficiário participa do pagamento dos serviços utilizados. A gestão do gasto empresarial tem, assim, consequências sobre a despesa do trabalhador com o benefício.
A digitalização da venda
É nesse contexto que a comparação de contratos pela internet tenta ganhar espaço. O trabalho envolve apresentar de maneira compreensível produtos que variam por faixa etária, rede de atendimento, modalidade de contratação e coparticipação. A Click Planos reúne cerca de 130 operadoras. A ambição da empresa é alcançar pelo menos 5% das contratações nos segmentos de pessoas físicas e PMEs. O catálogo tem mais de 3 mil variações de planos, considerando modalidades de contratação, faixas etárias e opções com ou sem coparticipação.
Segundo Mello, reunir essas informações exige lidar com sistemas que nem sempre oferecem conexões prontas para plataformas de venda. A executiva compara essa estrutura à de marketplaces do varejo, nos quais fornecedores de tecnologia já oferecem ferramentas para integrar vendedores e catálogos.
“A gente recebe PDF das administradoras de saúde”, relata. Na corretora que dirige, a inteligência artificial é utilizada para extrair e organizar informações dos planos, apoiar recomendações e integrar etapas da contratação às operadoras, segundo a executiva. A empresa intermedeia produtos de diferentes operadoras para pessoas físicas e pequenas e médias empresas, com contratação digital e suporte humano quando solicitado.
O uso descrito por Mello se concentra na distribuição e no processamento de informações sobre os contratos. Na avaliação da executiva, a organização desses dados ajuda o consumidor a comparar as opções disponíveis. A retenção também permanece uma questão em aberto. Mello afirma que a operação é recente para medir a rotatividade da própria carteira, embora manter o beneficiário seja parte da estratégia comercial.
“A gente também ganha quando o cliente ele se mantém”, diz. A digitalização pode facilitar a comparação e a contratação, na avaliação da executiva. A permanência no plano, porém, continua sujeita ao preço, à rede disponível e às condições do contrato.