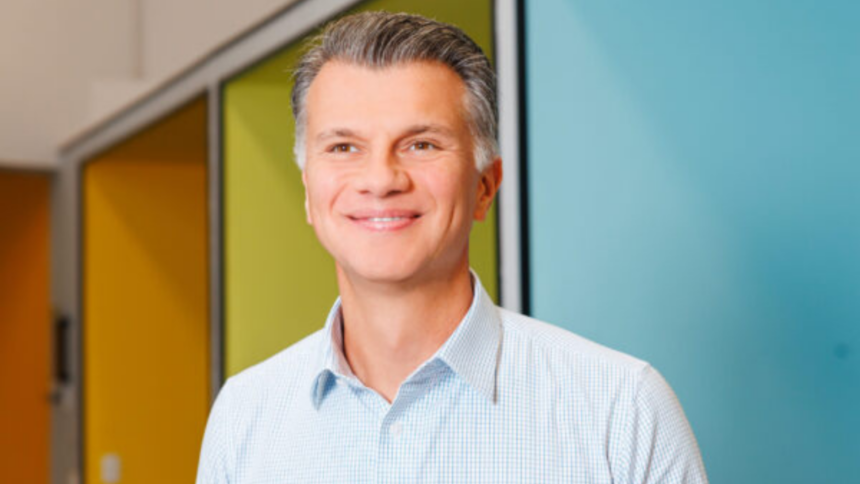
“O crédito é que nem remédio: a dosagem é que separa uma coisa da outra. É ela que vai dizer se o crédito vira um ativo para o negócio do cliente ou se destrói valor pela inadimplência.” É assim que Carlos Mauad resume o principal desafio de sua gestão no PagBank. O executivo quer levar a carteira de crédito dos atuais R$ 5,1 bilhões para R$ 25 bilhões até 2029.
Mauad assumiu o comando da companhia em 1º de janeiro de 2026 com a missão de consolidá-la como um banco digital completo. O plano é aumentar o peso do crédito e dos serviços financeiros em uma operação ainda fortemente apoiada nas maquininhas, um mercado cada vez mais maduro e disputado.
O pano de fundo é desafiador nas duas pontas. De um lado, a disseminação dos pagamentos digitais reduz o espaço para crescer apenas com a entrada de novos consumidores. Do outro, a Selic em 14% ao ano encarece os empréstimos e aumenta o risco de calote entre as empresas que o PagBank pretende financiar. Mauad faz questão de dizer que gosta assim.
“Nós abrimos um novo mercado, um mercado que não existia, construímos isso do zero”, afirma sobre o papel do PagBank nos meios de pagamento. “O fato de você ter construído esse mercado não te dá o direito de explorá-lo de maneira exclusiva, e eu gosto da competição. A competição deixa a gente desconfortável, inconformado, tentando melhorar aquilo que temos para entregar ao cliente.”
A adquirência, atividade que credencia estabelecimentos e processa pagamentos, sobretudo com cartões, encontra cada vez menos espaço para crescer apenas pela entrada de novos consumidores. O Brasil encerrou 2025 com 85% de penetração dos pagamentos digitais, segundo a consultoria Bain & Company.
A Bain estima que ainda há fôlego para uma expansão de até 38% até 2030, puxada por novos hábitos de consumo, pela digitalização de setores e pelos pagamentos entre empresas, o chamado B2B. O profit pool do setor pode passar dos atuais R$ 120 bilhões para R$ 170 bilhões até o fim da década. Ou seja: o mercado está perto da saturação em alcance, mas ainda tem espaço para avançar no valor que gera.
Dados da Abecs (Associação Brasileira das Empresas de Cartões de Crédito e Serviços) mostram que os pagamentos com cartões movimentaram R$ 2,3 trilhões no primeiro semestre de 2026, alta de 8% em um ano. O ritmo ficou bem acima do registrado pela economia brasileira, que cresceu 1,9% no mesmo período.
O cartão de crédito puxou a expansão, com R$ 1,7 trilhão movimentado e alta de 12,1% na comparação com o primeiro semestre de 2025. “Essa é uma indústria que tem se mostrado bastante resiliente no índice de crescimento. Isso nos deixa bastante tranquilos em relação ao tamanho do mercado endereçado”, diz o executivo.
Mauad aposta também na transformação do papel das maquininhas. O Tap on Phone, tecnologia que permite transformar celulares e tablets em terminais de pagamento, movimentou R$ 53,6 bilhões no primeiro semestre, salto de 79,2%. Para o executivo, porém, o hardware continuará relevante, ainda que com outra função.
“A máquina vai desempenhar um papel diferente do que teve até aqui. Vai ter uma pegada muito mais parecida com um assistente de vendas do que com um terminal de captura”, analisa.
No segundo trimestre de 2026, o PagBank teve lucro líquido recorrente de R$ 576 milhões, crescimento de 2%, e receita líquida de R$ 3,38 bilhões, alta de 1,7%. O volume total de pagamentos chegou a R$ 133,4 bilhões.
A receita de pagamentos, entretanto, caiu 4,7%, para R$ 2,56 bilhões, apesar do aumento do volume processado. O movimento indica pressão sobre o take rate, a fatia que a companhia embolsa em cada transação.
A XP Research classificou o trimestre como “misto a levemente negativo”. O lucro antes de impostos e o lucro líquido ficaram, respectivamente, 4% e 3% abaixo das projeções da corretora. A própria companhia passou a sinalizar crescimento do lucro bruto mais próximo do piso do guidance de 2026, fixado entre 6% e 9%.
A concorrência acrescenta mais uma camada de dificuldade. O Mercado Pago avançou na adquirência e lançou uma plataforma voltada às pequenas empresas, em um mercado no qual o PagBank disputa espaço com Cielo, Rede e Stone. O desafio de Mauad é ampliar as receitas com serviços bancários e crédito sem perder rentabilidade nem abrir mão de participação em uma arena cada vez mais apertada.
O CEO afirma que o caminho passa pela eficiência operacional. “O caminho que a gente tá seguindo aqui é de fazer escolhas melhores para construir mais eficiência operacional, aumentando a qualidade do serviço prestado, reduzindo a despesa operacional da companhia.”
Crescer crédito num país de juro caro
A Selic está em 14% ao ano, após o Copom iniciar um ciclo de cortes a partir do pico de 15%, o maior patamar em quase duas décadas. Para as empresas, o dinheiro segue caro. A taxa média dos empréstimos a pessoas jurídicas subiu de 23,5% para 25,4% ao ano entre dezembro e julho, enquanto a inadimplência empresarial passou de 3,5% para 4,2%, de acordo com o Serasa Experian.
O retrato mais duro aparece nas recuperações judiciais. O país chegou ao fim do segundo trimestre com 6.341 empresas em recuperação judicial, recorde histórico. O número se aproxima de 8.000 quando se considera um universo mais amplo, que inclui microempresas, segundo o Monitor RGF-BizDoc.
A crise atinge com mais força a base da pirâmide empresarial. Entre as microempresas, o estoque de companhias em recuperação judicial cresceu 52% em um ano.
São justamente esses clientes, os micro e pequenos empreendedores, que o PagBank pretende financiar. E a instituição já vem aumentando sua exposição a esse público.
A carteira de crédito do banco digital chegou a R$ 5,1 bilhões no trimestre, alta de 31% em um ano. O avanço ficou dentro do guidance de crescimento anual de 25% a 35% estabelecido pela companhia para 2026.
A expansão vem cada vez mais das linhas sem garantia. A carteira de capital de giro disparou 204% em um ano, enquanto os produtos sem colateral passaram a representar 24,3% do total, ante 21,1% no início do ano.
Mauad trata a concessão de crédito como uma maratona, não como uma corrida de 100 metros. “A disciplina é a ciência da observação”, resume. Segundo ele, a inteligência artificial já entrou na análise de risco para combinar um número maior de variáveis e calibrar as ofertas.
O engenheiro que aprendeu a decidir no escuro
Mauad chegou ao PagBank em setembro de 2024 para comandar as operações como COO. Cerca de um ano e quatro meses depois, assumiu a cadeira principal, em um processo de sucessão que, segundo ele, vinha sendo preparado pela companhia desde 2024.
O antecessor, Alexandre Magnani, passou a integrar o conselho de administração. O novo CEO avalia que a transição foi suave justamente pelo tempo que já tinha de casa.
Formado em engenharia mecatrônica, com passagens por Citi, Smiles, Banco Carrefour e MagaluBank, Mauad diz buscar em sua equipe menos hard skills e mais atitude. Também adverte contra o que chama de entropia cultural.
“É falar uma coisa e fazer outra. Quando você constrói isso dentro da companhia, perde poder e influência sobre o time.””
A decisão mais difícil da carreira, conta, veio na pandemia, quando liderava um banco e as linhas de crédito secaram da noite para o dia. Reduziu a operação a três tarefas: venda, faturamento e cobrança; e mandou o recado: “Se você não está vendendo, estimulando o faturamento ou cobrando, levante a mão que a gente vai te dar outra coisa para fazer.”
O aprendizado que ficou foi o de determinação. “Você tem que ter coragem. Chega um ponto em que a informação simplesmente não está disponível, e a maioria das pessoas, diante da incerteza, não toma decisão, fica apática, fica inerte.”
Essa mesma lógica organiza sua leitura de investimento, tema que ele defende com convicção quando fala dos clientes do PagBank. “Sempre é mais fácil aumentar o preço para o cliente final, mas você paga um preço muito alto quando faz isso. O caminho mais difícil é o da eficiência interna.”
E eficiência, para ele, se compra com tecnologia. O PagBank investiu R$ 1,1 bilhão, só no primeiro semestre, em desenvolvimento de produto e segurança: “Qualidade é crescimento. Em uma arena competitiva muito complexa, o crescimento tem que se dar de maneira indireta.”
O legado que persegue no âmbito profissional é menos sobre resultado e mais sobre alcance. “A gente tem no núcleo duro do negócio a inclusão. Trouxe para dentro do sistema o empreendedor que estava à margem”, diz, defendendo o crédito como “proxy de qualidade de vida” para quem empreende. No plano pessoal, a régua é outra: “No longo prazo, você não vai ser lembrado pelo resultado que entregou. Vai ser lembrado pelas pessoas que ajudou.”