
Durante boa parte da história brasileira, voar foi um privilégio. As passagens eram caras, a concorrência entre companhias aéreas era limitada e os aeroportos funcionavam, essencialmente, como pontos de passagem. A partir dos anos 2000, a expansão do transporte aéreo ampliou o acesso da população às viagens, elevando a demanda por terminais, pistas e serviços aeroportuários.
A infraestrutura, porém, nem sempre acompanhou esse avanço na mesma velocidade. A expansão da movimentação de passageiros pressionou instalações que, em muitos casos, haviam sido projetadas para atender a um fluxo menor. A capacidade de investir e modernizar os aeroportos tornou-se um dos desafios do setor.
A resposta veio com as concessões à iniciativa privada. Desde 2011, o modelo se expandiu e hoje alcança 72 aeroportos operados por empresas privadas em regime de concessão federal. Entre 2023 e 2025, os investimentos privados no setor somaram aproximadamente R$ 8,7 bilhões, segundo o Ministério de Portos e Aeroportos. No período, a movimentação de passageiros no Brasil passou de cerca de 90 milhões, em 2011, para aproximadamente 130 milhões, em 2025.
Mais de uma década depois, o desafio deixou de ser apenas atrair dinheiro para construir aeroportos maiores. É garantir que os investimentos continuem fazendo sentido econômico quando o prazo da concessão se aproxima do fim.
Em Guarulhos, esse dilema é especialmente visível. O maior aeroporto internacional do Brasil movimentou 47,2 milhões de passageiros em 2025 e trabalha com a perspectiva de alcançar 50 milhões em 2026. Ao mesmo tempo, enfrenta gargalos de infraestrutura, indicadores de qualidade que voltaram a apresentar resultados negativos e uma controladora privada em dificuldades financeiras.
Na Pesquisa de Satisfação dos Passageiros da Agência Nacional de Aviação Civil (Anac), Guarulhos recebeu nota 2,95, a única avaliação negativa entre os aeroportos considerados no levantamento, ante média nacional de 4,24. Os indicadores mostram uma piora expressiva na qualidade dos serviços. Em 2016 e 2017, apenas dois dos 30 critérios avaliados pela Anac estavam abaixo do padrão exigido, o equivalente a 6,7% do total. Em 2022, eram quatro de 36 (11,1%). A deterioração se acentuou em 2023, quando 14 dos 36 indicadores (38,9%) ficaram abaixo do nível esperado. Em 2024 e 2025, mesmo com a redução do universo de avaliação para 20 critérios, seis continuaram fora do padrão – 30% do total nos dois anos.
O relógio corre contra os investimentos
Quanto mais próximo do fim de uma concessão, mais difícil pode ser justificar investimentos de longo prazo. Obras aeroportuárias exigem aportes elevados, levam anos para gerar retorno e frequentemente continuam em uso muito depois do encerramento do contrato. Sem segurança sobre a recuperação do capital investido, o concessionário tem menos incentivos para assumir compromissos cujo retorno ultrapasse o prazo restante de exploração do ativo.
“ O investidor precisa avaliar se conseguirá recuperar o capital aplicado antes do término da concessão ou se será necessário algum mecanismo contratual de extensão ou reequilíbrio”, diz o economista Gesner Oliveira, sócio fundador da consultoria GO Associados. “Esse é um desafio dos contratos de infraestrutura: os ativos têm vida longa, enquanto a concessão tem prazo determinado”, acrescenta.
Em Guarulhos, porém, o problema não é apenas o que fazer quando o contrato se aproxima do fim. É também explicar por que gargalos de qualidade persistem depois de mais de uma década da concessão. A disponibilidade de pontes de embarque – estruturas que permitem aos passageiros acessar diretamente as aeronaves pelo terminal – aparece historicamente entre os pontos críticos dos indicadores de qualidade acompanhados pela Anac. A insuficiência dessas posições obriga parte dos passageiros a seguir de ônibus até os aviões e limita a capacidade de atender à demanda com maior eficiência. “O aeroporto funciona 24 horas por dia. É difícil consertar o pneu com o carro andando”, diz Paulo Souza, CEO do GRU Airport, que assumiu a direção do aeroporto em abril deste ano.
Para enfrentar esses gargalos, a Anac aprovou, em novembro de 2024, a extensão da concessão por um ano e quatro meses, até novembro de 2033, vinculada a cerca de R$ 1,4 bilhão em investimentos previstos entre 2025 e 2029.
O pacote prevê dois novos píeres de embarque, ampliação dos pátios de estacionamento de aeronaves, novas pistas de táxi e melhorias nos equipamentos de segurança. Os píeres permitirão ampliar o número de portões de embarque e de posições para atender aos aviões junto aos terminais, enquanto os pátios acomodarão mais aeronaves em solo. Já as novas pistas de táxi devem agilizar o deslocamento dos aviões e liberar mais rapidamente a pista principal para pousos e decolagens.
Em um aeroporto de grande fluxo de passageiros e com espaço limitado para expansão, o desafio é atender à demanda com melhor aproveitamento da infraestrutura existente.
Na prática, o contrato ganhou mais tempo para que a concessionária execute obras destinadas a ampliar a capacidade e melhorar a operação. A prorrogação, contudo, também levanta uma questão: por que um problema recorrente de infraestrutura ainda exige uma nova rodada de compromissos para ser enfrentado?
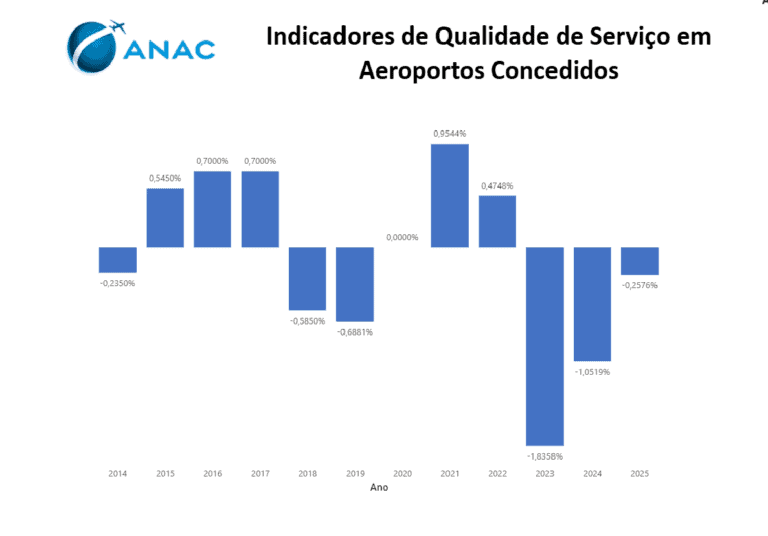
Marcelo Guaranys, ex-diretor-presidente da Anac e sócio do escritório de advocacia Demarest, explica que o contrato original previa a realização de investimentos iniciais obrigatórios em um prazo de dois a três anos. Cumpridas essas obrigações, a concessionária passava a ter maior liberdade para definir suas prioridades de investimento. Esse desenho contratual ajuda a entender a trajetória de Guarulhos. O Fator Q é um indicador que mede a qualidade dos serviços prestados pelo aeroporto e influencia o reajuste das tarifas cobradas pela concessionária: o desempenho em relação aos parâmetros de qualidade estabelecidos no contrato pode resultar em ajustes tarifários para cima ou para baixo. Nos primeiros anos da concessão, com exceção de 2014, Guarulhos registrou Fator Q positivo. Nos anos seguintes, porém, o indicador passou a apresentar uma trajetória de queda, com exceção de 2021 e 2022.
O pacote busca ampliar a capacidade do aeroporto. Estão previstos dois novos píeres, a ampliação das áreas de estacionamento de aeronaves e novas pistas de táxi, além de melhorias nos equipamentos de segurança. Os píeres devem aumentar o número de posições de embarque junto aos terminais, enquanto a expansão dos pátios permitirá acomodar mais aviões. As novas pistas de táxi, por sua vez, devem facilitar a saída das aeronaves da pista de pouso, liberando-a mais rapidamente para que outras possam operar.
A lógica é ganhar capacidade com a infraestrutura existente: ampliar as posições para estacionar e embarcar passageiros e reduzir o tempo de circulação das aeronaves em solo. Mas o investimento anunciado não apaga o histórico de problemas. Ele evidencia que, mesmo após anos de concessão, parte da infraestrutura ainda precisa ser ampliada para responder à demanda e melhorar indicadores de serviço.
O caso expõe duas fragilidades que se cruzam. De um lado, contratos com prazo determinado podem desestimular investimentos cujo retorno ultrapassa o período restante de exploração. De outro, a existência de metas, indicadores e penalidades não garantiu, até aqui, que todos os gargalos de qualidade fossem resolvidos.
Os fundos de pensão no controle de Guarulhos
A estrutura societária de Guarulhos ajuda a entender por que os desafios do aeroporto vão além da infraestrutura. A concessionária precisa investir para ampliar a capacidade e corrigir falhas de serviço, enquanto sua principal controladora privada, a Invepar, enfrenta dificuldades financeiras. Em junho de 2025, a holding renegociou dívidas de R$ 1,5 bilhão com credores, numa tentativa de evitar a recuperação judicial. Nesse cenário, a capacidade de financiar novos projetos e a qualidade das decisões de gestão ganham relevância.
A GRU Airport, concessionária que administra o aeroporto, tem 51% do capital sob controle da Grupar, formada pela Invepar, com participação de 80%, e pela sul-africana Airports Company South Africa (ACSA), com 20%. Os outros 49% pertencem à Infraero, estatal que mantém participação acionária, mas não participa da gestão operacional.
Por trás da Invepar estão três dos principais fundos de pensão do país: Previ, Petros e Funcef, que detêm, juntos, 75,6% do capital da holding. Por meio dessa estrutura, têm exposição econômica indireta equivalente a cerca de 30,8% da GRU Airport. O restante da Invepar pertence ao FIP Yosemite, associado a credores da antiga OAS. Essa participação coloca recursos previdenciários indiretamente expostos ao desempenho de uma concessão que enfrenta dificuldades para elevar seus indicadores de qualidade.
Guarulhos combina a participação de uma estatal, a Infraero, com uma cadeia privada de controle que reúne uma holding endividada, fundos de pensão e credores. “A estrutura de Guarulhos é, de fato, sui generis – ou seja, bastante particular – quando comparada às demais concessões que temos”, afirma, sob condição de anonimato, uma fonte que representa o setor. “Nas outras, a participação da iniciativa privada é mais evidente. Em Guarulhos, a estrutura é mais complexa e, nesse sentido, bastante particular.”
Para Francisco Gildemir Ferreira da Silva, pesquisador associado do FGV Ibre e coordenador do Núcleo de Economia e Finanças Aplicados a Transportes, a presença de fundos de pensão em empresas de infraestrutura não é, por si só, um problema. Concessões podem combinar ativos de longa duração com receitas recorrentes, características compatíveis com compromissos previdenciários de longo prazo. O ponto central, diz ele, é como as decisões são tomadas, quais incentivos orientam a gestão e se há transparência na alocação de recursos.
É nesse aspecto que surgem questionamentos sobre a governança da Invepar. Fontes ligadas ao setor aeroportuário e à regulação relatam mudanças recentes nos cargos de comando da holding, com a substituição de profissionais de perfil técnico por nomes que, segundo elas, estariam associados a indicações políticas. Os relatos levantam dúvidas sobre a autonomia da gestão e os critérios de escolha dos dirigentes, aspectos relevantes para avaliar como são tomadas decisões que podem afetar o desempenho do investimento.
A Forbes Brasil procurou Previ, Petros e Funcef para comentar a estrutura de governança da Invepar e os relatos sobre as mudanças na gestão, mas não obteve resposta.
A discussão sobre a governança da Invepar ganha relevância porque envolve dois interesses que deveriam caminhar juntos: o retorno financeiro dos acionistas e a capacidade de a concessionária investir na qualidade do aeroporto. Previ, Petros e Funcef, responsáveis pela gestão de recursos previdenciários, têm interesse na valorização de sua participação e na geração de resultados pela holding. Já a GRU Airport precisa direcionar recursos à operação, à manutenção e às obras exigidas pelo contrato de concessão. Mudanças na direção que privilegiem critérios políticos em detrimento de técnicos podem elevar o risco de decisões inadequadas, com efeitos sobre a eficiência operacional e o valor do investimento.
Multas não garantem um aeroporto melhor
A necessidade de novos investimentos em Guarulhos coincide com as dificuldades financeiras de sua controladora, a Invepar. Em junho de 2025, a holding negociou com credores uma suspensão temporária da cobrança de dívidas que somavam R$ 1,5 bilhão, numa tentativa de evitar a recuperação judicial. A crise abriu espaço para a venda de sua participação no aeroporto como alternativa de reestruturação. Especulações de mercado apontaram o BTG Pactual como possível interessado na concessão, mas o banco, procurado pela Forbes Brasil, não quis comentar.
A situação financeira da Invepar não significa, necessariamente, que o aeroporto esteja sem recursos para operar ou investir. A diferença é que, como controladora, a holding pode influenciar decisões societárias e a capacidade de mobilizar capital para o negócio. Em uma concessão que exige novas obras e melhorias operacionais, a questão é se a estrutura financeira e os compromissos contratuais serão suficientes para sustentar os investimentos necessários.
Um dos indicadores que ajudam a avaliar a qualidade dos serviços é o Fator Q, que influencia o reajuste das tarifas aeroportuárias conforme o desempenho operacional. Depois de registrar resultados positivos em 2021 e 2022, Guarulhos voltou ao campo negativo em 2023, com índice de -1,8358%. A penalização tarifária diminuiu para 1,0519 ponto percentual em 2024 e 0,2576 ponto em 2025, mas permaneceu negativa. A melhora indica uma redução das penalidades, não necessariamente a solução dos problemas de qualidade.
O contraste com outros aeroportos é expressivo. No reajuste de 2024, Brasília registrou Fator Q de 1,6348%; Viracopos, de 1,9065%; Confins, de 2%; e Salvador, de 1,9616%. Guarulhos foi o único entre os 11 aeroportos considerados naquele reajuste a apresentar resultado negativo. O mostra que o desempenho da concessionária teve consequência econômica: a qualidade abaixo dos parâmetros contratuais reduziu o reajuste tarifário permitido.
A fiscalização da Anac também resultou em multas. Ao longo da concessão, a agência abriu 26 processos administrativos contra a GRU Airport. Oito deles terminaram em penalidades que somam cerca de R$ 21,7 milhões. À época do levantamento, apenas R$ 1,2 milhão havia sido pago; as demais multas ainda eram contestadas nas esferas administrativa ou judicial.
O caso mais emblemático é o do Aeromóvel, sistema automatizado que liga a estação Aeroporto-Guarulhos, da Linha 13-Jade da CPTM, aos terminais do aeroporto. Prevista inicialmente para fevereiro de 2024, a entrega sofreu atraso, e foi entregue no dia 30 de setembro deste ano. A Anac aplicou multa de R$ 12,8 milhões.
O CEO da GRU Airport atribui o atraso a mudanças no desenvolvimento tecnológico e na empresa responsável pelo projeto. Segundo ele, a solução inicialmente prevista foi alterada durante a execução, e outra companhia assumiu o desenvolvimento. “Foi mais uma parte mesmo de desenvolvimento tecnológico do equipamento. Era uma empresa que estava fazendo, mudou a tecnologia, depois assumiu outra. Então, foi mais um contrapeso de mudança de projeto, e aí isso dando atraso”, afirmou.
A justificativa, porém, não elimina o descumprimento do prazo contratual. Em maio de 2026, o Tribunal de Contas da União ainda apontava problemas técnicos e uma operação assistida, com restrições.
O episódio ilustra a distância entre aplicar uma penalidade e entregar o serviço previsto no contrato. A multa responsabiliza a concessionária pelo atraso, mas não coloca automaticamente o sistema em funcionamento pleno nem resolve os problemas que impediram a entrega no prazo.
Para Guaranys, as multas são necessárias para mostrar que o descumprimento das regras tem consequências. “O problema é que a multa também pode acabar prejudicando o caixa do próprio aeroporto”, afirma. Isso não significa que dificuldades financeiras devam livrar a concessionária de punições. O risco é que a penalidade se torne um fim em si mesma, sem garantir a correção da falha. “Aí você coloca uma multa para dizer que agora está fazendo errado. São incentivos que não funcionam”, diz Guaranys.
A fiscalização, portanto, precisa ir além da sanção. Multas podem ser necessárias para responsabilizar o operador, mas precisam estar acompanhadas de prazos para corrigir problemas, metas verificáveis e monitoramento dos resultados. Caso contrário, o passageiro continua sujeito às mesmas falhas, mesmo depois de a agência registrar a infração e aplicar a penalidade.
Guaranys propõe que a qualidade do serviço tenha peso maior na decisão sobre a permanência do operador. Em vez de depender exclusivamente de uma data fixa para o encerramento do contrato, o modelo poderia permitir a continuidade da concessão enquanto os indicadores objetivos fossem cumpridos, com regras claras para substituir a empresa em caso de deterioração persistente. “Você poderia dizer: ‘Você pode ficar aqui por mais tempo, inclusive indefinidamente, desde que continue performando’”, afirma. “Não performou? Troca.”
A proposta muda o foco: em vez de concentrar a fiscalização no registro de infrações, vincula a continuidade da operação à entrega de resultados.
Congonhas mostra outra equação
Enquanto Guarulhos enfrenta dificuldades financeiras em sua controladora e tem concessão prevista para terminar em 2033, Congonhas está no início de um contrato de 30 anos. O aeroporto foi arrematado em 2022 pela espanhola Aena, que assumiu a operação em outubro de 2023, como parte de um bloco de 11 terminais concedidos até 2053.
A diferença está também no perfil do operador. A Aena administra aeroportos em diferentes países e pode distribuir investimentos e riscos entre vários ativos. Em Congonhas, o grupo conta ainda com um plano de expansão financiado em parte pelo BNDES: são R$ 2,6 bilhões para ampliar o terminal a 135 mil metros quadrados, aumentar de 12 para 19 as pontes de embarque e expandir o pátio de aeronaves. A conclusão está prevista para junho de 2028.
O contraste não significa que a origem estrangeira do controlador garanta investimentos melhores. Mas Congonhas reúne três condições favoráveis à expansão: um contrato recém-iniciado, um operador com atuação internacional e financiamento estruturado para as obras. Guarulhos, por sua vez, precisa ampliar a capacidade enquanto sua controladora renegocia dívidas e o prazo da concessão se aproxima do fim.
Os dois aeroportos têm contratos e desafios operacionais diferentes, mas a comparação evidencia como o investimento depende não apenas da necessidade de obras, mas também de quem opera o ativo, de como financia os projetos e de quanto tempo dispõe para recuperar o capital.
O desafio para o modelo brasileiro de concessões é manter esses investimentos ao longo de toda a vida dos contratos, inclusive quando a infraestrutura envelhece e o prazo para recuperar o capital diminui.
No fim, o passageiro quer embarcar sem demora, encontrar um banheiro limpo e circular por um terminal que funcione. Para entregar isso, não basta prever obras, indicadores e multas: é preciso garantir que o operador tenha condições de investir e que a qualidade do serviço seja uma obrigação efetiva.