Entidades representativas do agronegócio, como a Associação Brasileira do Agronegócio (ABAG) e a Confederação da Agricultura e Pecuária do Brasil (CNA), defendem a construção de uma política de Estado para o agronegócio, que atravesse ciclos de governo e garanta continuidade e previsibilidade ao setor.
A pauta inclui crédito rural, seguro agrícola, e infraestrutura e logística, áreas que exigem planejamento de longo prazo e investimentos cujos resultados ultrapassam um mandato presidencial.
Essa visão envolve também ampliar a capacidade de armazenagem nas propriedades, oferecer financiamento atrativo para máquinas, equipamentos e softwares e desenvolver instrumentos de seguro rural adequados à gestão de riscos. O objetivo é transformar o potencial produtivo brasileiro em competitividade sustentável.
O investimento precisa acompanhar a produção
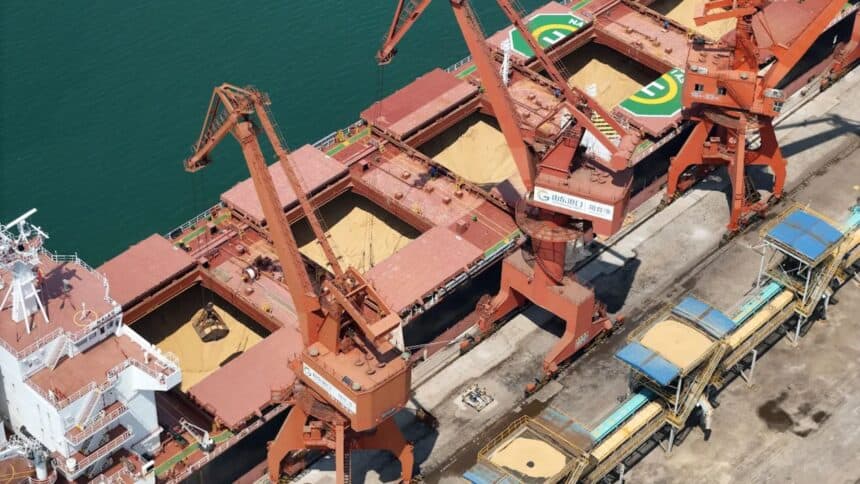
A falta de infraestrutura logística adequada é um dos principais gargalos do agronegócio brasileiro. Enquanto a produção avançou para o Centro-Oeste e o Norte, os investimentos em infraestrutura e logística para o recebimento, armazenagem e escoamento da safra não acompanharam o mesmo ritmo de expansão. Um relatório recente do USDA alerta que, sem os investimentos necessários, a capacidade da rede logística brasileira poderá limitar o crescimento do setor agrícola até 2034.
A dimensão dos investimentos necessários supera a capacidade do orçamento público de atender, isoladamente, às demandas do país. Segundo a Associação Brasileira da Infraestrutura e Indústrias de Base (ABDIB), o Brasil precisaria investir aproximadamente R$ 282 bilhões anuais em infraestrutura de transporte e logística, equivalentes a 2,2% do PIB. Em 2025, os investimentos somaram R$ 76,5 bilhões, cerca de 0,6% do PIB.
Parcerias privadas e o diagnóstico da malha viária
Desse total, 70%, ou R$ 53,6 bilhões, vieram do setor privado, segundo o Ministério de Portos e Aeroportos. Nesse mesmo ano, o orçamento federal destinado ao transporte foi de R$ 17,8 bilhões, aproximadamente 0,15% do PIB. Esses números evidenciam o papel central das concessões, das parcerias público-privadas (PPPs) e dos terminais de uso privado (TUPs) para ampliar a infraestrutura logística brasileira.
A dimensão dos gargalos fica evidente na própria infraestrutura logística disponível no país. O Brasil possui hoje cerca de 1,7 milhão de quilômetros de rodovias, dos quais menos de 15% são pavimentados, sendo que 62% dessa malha rodoviária apresentava algum tipo de deficiência, segundo pesquisa da Confederação Nacional do Transporte (CNT) de 2025.
A malha ferroviária tem aproximadamente 30,6 mil quilômetros, mas cerca de um terço dessa extensão estava listada como sem tráfego em 2024, segundo a Agência Nacional de Transportes Terrestres (ANTT). No transporte hidroviário, o país conta com cerca de 20 mil quilômetros economicamente navegáveis, diante de 42 mil quilômetros de rios potencialmente navegáveis.
Segurança jurídica para destravar concessões
A carteira ferroviária anunciada para 2026 previa oito leilões, abrangendo mais de 9 mil quilômetros de trilhos e com potencial de atrair R$ 140 bilhões em investimentos diretos. Entretanto, até outubro de 2026, nenhum desses leilões havia sido realizado, e as concessões foram reprogramadas, em sua maioria, para 2027.
Para transformar projetos e potencialidades em infraestrutura efetiva e competitividade para o agronegócio, é necessário reduzir entraves ao investimento. Licenciamento ambiental, desapropriações, autorizações e aprovações administrativas podem prolongar a execução das obras. Segurança jurídica, estabilidade regulatória e desburocratização são fundamentais para dar previsibilidade aos investidores e ampliar a participação da iniciativa privada.
A distância que reduz a competitividade
O agronegócio representa cerca de 25% do PIB brasileiro e respondeu por praticamente metade das exportações nacionais em 2025. O complexo soja, isoladamente, representou aproximadamente 31,3% das exportações do agronegócio, enquanto a China foi o principal destino, com compras de cerca de US$ 55,2 bilhões, cerca de 33% das exportações.
Manter essa posição internacional depende não apenas da produtividade dentro das fazendas, mas também do custo de transportar a produção até os mercados consumidores.
Em 2023, 69% da soja brasileira foi transportada por rodovias, 22% por ferrovias e 9% por hidrovias, segundo a ESALQ-LOG/USP. Dados referentes a 2025 apontam distâncias médias percorridas por meio do modal rodoviário de 821 quilômetros para a soja e 918 quilômetros para o milho. Para a soja produzida em Mato Grosso e destinada a Santos ou Paranaguá, os percursos podem chegar a 2 mil quilômetros.
Desequilíbrio de modais e o peso do frete
A escolha do modal mais eficiente depende da distância e das características de cada corredor. Para trajetos de até 400 quilômetros, o transporte rodoviário se destaca pelo menor custo e maior flexibilidade. Em distâncias intermediárias, entre 400 e 1.500 quilômetros, as ferrovias tendem a apresentar maior competitividade. Para percursos longos, entre 1.500 e 3.000 quilômetros, hidrovias e cabotagem podem oferecer vantagens, conforme estudo da ESALQ-LOG.
O gargalo logístico encontra-se na dependência brasileira do modal rodoviário em corredores extensos, muitas vezes sem alternativas ferroviárias ou hidroviárias plenamente disponíveis. De acordo com dados da ANTAQ e IBGE, na safra de 2025, 98 milhões de toneladas de soja (60% da produção nacional) foram transportadas por rodovias. No mesmo ano, as estradas brasileiras escoaram 82 milhões de toneladas de milho, aproximadamente 58% da produção.
Estima-se que o frete possa representar até 60% do valor por tonelada do milho e 25% do preço da soja em determinadas operações rodoviárias, como as que ligam Mato Grosso ao porto de Paranaguá. Além disso, segundo o USDA, cerca de 70% do custo de transporte da soja brasileira até a China pode ser atribuído ao custo com o transporte interno dentro do Brasil.
Déficit de armazenagem e impactos econômicos
Um relatório recente do USDA sobre os desafios logísticos do agronegócio brasileiro estima impactos econômicos de aproximadamente US$ 14 bilhões em 2025 associados às ineficiências logísticas. São estimativas que ilustram como os custos de transporte podem comprometer a competitividade dos produtos brasileiros no mercado internacional.
A falta de infraestrutura de armazenagem amplia o desafio. A capacidade estática brasileira equivale a cerca de 70% da produção, enquanto nos Estados Unidos chega a aproximadamente 150%. A disponibilidade insuficiente de armazéns nas propriedades pressiona a demanda por caminhões durante a colheita, eleva os fretes e reduz a flexibilidade comercial do produtor.
Uma agenda que atravesse governos
Apesar dos gargalos, há avanços importantes. A participação do Arco Norte nas exportações de soja, milho e farelo de soja passou de 12% em 2010 para 35% em 2024. Estudo da ESALQ-LOG/USP estimou que transportar soja de Mato Grosso para a China por essa região pode reduzir o custo em US$ 7,82 por tonelada em comparação com o porto de Santos. Para a Europa, a vantagem estimada é de US$ 14 por tonelada.
O desafio agora é ampliar esses resultados e integrar rodovias, ferrovias, hidrovias, armazenagem e terminais em uma rede logística eficiente. Isso exige planejamento de longo prazo, recursos compatíveis com as necessidades do país e condições jurídicas e regulatórias que permitam a execução dos projetos.
A reivindicação do setor por uma política de Estado é, portanto, uma agenda de competitividade. O setor público deve planejar, regular e criar condições para os investimentos; a iniciativa privada é indispensável para mobilizar capital e ampliar a capacidade logística. Sem continuidade e infraestrutura adequada, parte do valor produzido no campo continuará sendo consumida pelo custo de levar a safra ao mercado.
*Luiza Fatorelli é graduada em International Business, Finance and Economics pela University of Manchester e mestre em Agronegócio pela FGV, Embrapa e USP. Atua há cerca de 10 anos à frente das operações da Fazenda SJ Margarida, em Bela Vista (MS).
Os artigos assinados são de responsabilidade exclusiva dos autores e não refletem, necessariamente, a opinião de Forbes Brasil e de seus editores.
Acompanhe a Forbes no Google
Adicione a Forbes como fonte preferida no Google e encontre nossas notícias com mais facilidade.