Em 2025, 91 pessoas se tornaram bilionárias por herança, recebendo juntas US$ 297,8 bilhões, segundo o UBS. A transferência de riqueza entre gerações, que deve movimentar US$ 46,4 bilhões no Brasil nos próximos 15 anos, coloca em evidência um desafio que vai além de preservar os ativos: evitar que a fortuna perca valor para cada descendente à medida que a família cresce.
Uma simulação da Mardô Family Office, consultoria especializada em sucessão e governança familiar, mostra a dimensão desse risco. Em um cenário de preservação disciplinada, um patrimônio inicial de R$ 400 milhões cresce 44,2% em termos reais e chega a R$ 577 milhões em 20 anos. Ainda assim, dividido entre 16 descendentes da terceira geração, equivale a R$ 36,1 milhões por pessoa, cerca de 9% do patrimônio original. Em um cenário-base, a fortuna cai para R$ 156 milhões, ou R$ 9,8 milhões por descendente; no cenário adverso, os recursos se esgotam no 14º ano.
Os exercícios são hipotéticos e partem de R$ 400 milhões, quatro herdeiros na segunda geração e 16 descendentes na terceira, com valores expressos em reais de 2026. A Mardô elaborou dois modelos para comparar como a divisão do patrimônio, o consumo, a gestão dos ativos e a preparação dos herdeiros podem alterar o resultado ao longo de duas décadas.
Quanto uma fortuna pode encolher
Uma fortuna pode crescer e, ainda assim, perder valor para cada herdeiro. É o que acontece no cenário mais favorável do primeiro modelo da Mardô: um patrimônio inicial de R$ 400 milhões aumenta 44,2% acima da inflação e chega a R$ 577 milhões após 20 anos. Mas, como a família passa a ter 16 descendentes na terceira geração, esse montante corresponderia a cerca de R$ 36,1 milhões por pessoa, o equivalente a 9% do patrimônio original.
A diferença está entre preservar a riqueza da família e preservar a parcela disponível para cada integrante. Mesmo com crescimento real dos ativos, o patrimônio precisa atender a um número maior de descendentes. E, se as retiradas para financiar o padrão de vida da família forem elevadas, a fortuna pode diminuir não apenas por pessoa, mas também no total.
É o que mostram os outros dois cenários do primeiro modelo. No cenário-base, o patrimônio cai para R$ 156 milhões ao fim de duas décadas, o equivalente a R$ 9,8 milhões por descendente. No cenário adverso, os recursos se esgotam no 14º ano. As projeções indicam que o resultado depende não apenas de como os bens são divididos, mas também de quanto a família consome e da rentabilidade obtida com os ativos.
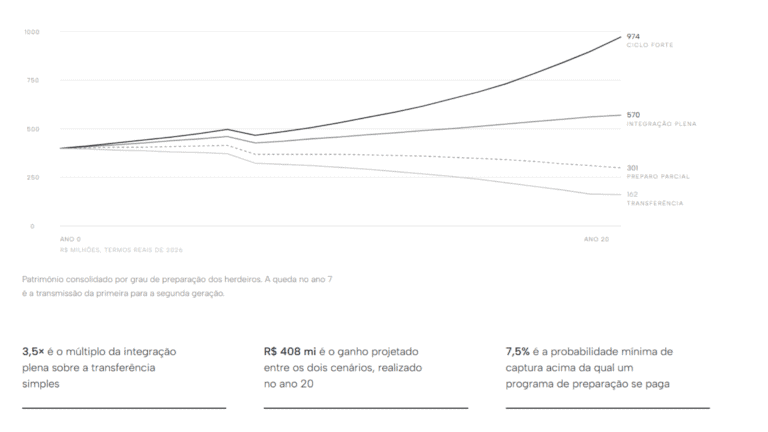
O segundo modelo da Mardô investiga o que pode mudar quando a família prepara seus integrantes para assumir responsabilidades diferentes e participar ativamente da gestão e do desenvolvimento do patrimônio. Além de administrar os ativos existentes, os herdeiros podem assumir funções executivas, gerir investimentos ou criar novos negócios, de acordo com suas competências e interesses.
Nesse exercício, o patrimônio final varia de R$ 162 milhões, no cenário de simples transferência dos bens, a R$ 974 milhões, na hipótese de integração familiar com um ciclo empreendedor forte. Os outros cenários ficam entre esses extremos: R$ 301 milhões quando há preparo parcial dos herdeiros e R$ 570 milhões quando a integração é plena.
A diferença entre os resultados dá dimensão ao potencial dessas escolhas. No cenário de integração plena, o patrimônio projetado é cerca de 3,5 vezes o valor do cenário de transferência simples. Na hipótese de ciclo empreendedor forte, chega a aproximadamente seis vezes esse montante. Os números, porém, não significam que preparar os herdeiros garanta a multiplicação da fortuna. São projeções condicionadas às premissas adotadas pela consultoria, e não resultados observados ou retornos assegurados.
Os dois modelos respondem a perguntas distintas. O primeiro mostra como a riqueza pode se reduzir ao longo das gerações em função da gestão dos ativos e do consumo. O segundo considera que a maneira como os integrantes da família são preparados e distribuem entre si as responsabilidades também pode alterar o resultado. A comparação procura mostrar que preservar uma fortuna não depende apenas dos investimentos escolhidos, mas também das decisões de quem administra e utiliza os recursos.
Uma das conclusões mais concretas do primeiro modelo envolve uma variável que a família pode controlar diretamente: o consumo. No cenário-base, reduzir de R$ 3,2 milhões para R$ 2,5 milhões por ano as retiradas de cada um dos quatro núcleos familiares elevaria o patrimônio disponível por descendente da terceira geração de R$ 9,8 milhões para R$ 15 milhões ao fim de 20 anos.
Segundo a Mardô, a redução evitaria R$ 72,4 milhões em retiradas acumuladas ao longo do período. O efeito aumenta com o tempo porque o modelo vincula o consumo da terceira geração ao padrão de gastos da segunda. Em outras palavras, o gasto de uma geração influencia não apenas o patrimônio que será transmitido, mas também o nível de consumo que os descendentes poderão manter no futuro.
O empreendedorismo também pode contribuir para ampliar a fortuna, mas o resultado depende do capital investido, do prazo para os negócios amadurecerem e da proporção de iniciativas bem-sucedidas. No modelo, os aportes para novos empreendimentos representam apenas uma parcela do patrimônio, enquanto a gestão dos ativos existentes afeta uma base muito maior desde o início da simulação. Um negócio financiado no terceiro ano, por exemplo, tem mais tempo para crescer do que outro iniciado no 18º ano.
A Mardô estima que a contribuição dos empreendimentos ao patrimônio poderia passar de R$ 27 milhões para R$ 161 milhões se o múltiplo de retorno dos negócios bem-sucedidos subisse de seis para 12 vezes. Com aportes maiores e o mesmo múltiplo, essa contribuição chegaria a R$ 317 milhões. São hipóteses que ilustram como o empreendedorismo pode influenciar o resultado, mas também evidenciam a dependência de fatores incertos, como o sucesso dos negócios e o tempo disponível para gerar retorno.
A conclusão dos exercícios não é que toda família deva empreender nem que exista uma fórmula capaz de garantir a preservação da riqueza. É que decisões sobre consumo, investimentos, preparação dos herdeiros e divisão de responsabilidades podem produzir resultados muito diferentes ao longo de 20 anos. A sucessão patrimonial, portanto, não se resume a definir quem receberá os bens: envolve preparar a família para decidir o que fazer com eles.
O custo de não planejar
Apesar dos valores envolvidos, a sucessão ainda é tratada por muitas famílias como uma questão a resolver quando o fundador se afasta da empresa ou quando a herança precisa ser distribuída. Estimativas da Mardô indicam que apenas 11% das empresas familiares analisadas pela consultoria têm um plano de sucessão. O percentual reflete o universo acompanhado, pois não há um dado consolidado que permita dimensionar quantas empresas familiares brasileiras estão preparadas para a transição entre gerações.
A ausência de planejamento não ameaça apenas a continuidade dos negócios. Também pode dificultar decisões sobre a administração dos ativos, a distribuição de responsabilidades e a resolução de conflitos. Uma pesquisa global da PwC sobre empresas familiares identificou que 81% das companhias consultadas não tinham mecanismos formais para resolver conflitos. O dado aponta para uma fragilidade de governança em um momento no qual divergências entre familiares podem afetar tanto a operação dos negócios quanto a preservação do patrimônio.
A ideia de que a maioria das empresas familiares desaparece na segunda geração também exige cautela. A conhecida estatística de que 70% dos negócios não sobrevivem à transição costuma ser repetida como se medisse o fracasso da transferência de riqueza, mas se refere à continuidade das empresas e não ao destino de todo o patrimônio familiar. A sobrevivência de um negócio é apenas uma das dimensões da sucessão: uma família pode vender a empresa e preservar os recursos, assim como pode manter a companhia em funcionamento e comprometer a fortuna por decisões financeiras inadequadas.
Para Márcia Dolores, fundadora da Mardô, a questão central é a diferença entre uma empresa familiar e uma família empresária. “Existe uma diferença importante entre uma empresa familiar e uma família empresária. A segunda representa um estágio evolutivo em relação à primeira”, afirma. Na primeira, a continuidade tende a depender da presença e das decisões do fundador. Na segunda, a família precisa desenvolver estruturas para tomar decisões mesmo quando ele já não estiver à frente.
Isso exige regras claras sobre quem administra os negócios, como os familiares participam das decisões e de que maneira divergências serão resolvidas. Também significa preparar a geração seguinte para entender não apenas os ativos que receberá, mas os compromissos, os custos e os riscos associados a eles.
A longevidade de algumas empresas familiares mostra que a continuidade por várias gerações é possível, embora não seja automática. O Global 500 Family Business Index, elaborado pela EY em parceria com a Universidade de St. Gallen, aponta que 34% das 500 maiores empresas familiares do mundo têm mais de cem anos, enquanto 85% ultrapassam meio século de existência. A experiência dessas companhias indica que a duração do negócio pode depender de sua capacidade de se adaptar, renovar a liderança e estabelecer mecanismos de governança que sobrevivam às mudanças de geração.
Preparar pessoas, não apenas transferir bens
A preparação dos herdeiros também precisa acompanhar as mudanças nas expectativas das famílias. A continuidade do negócio nem sempre é o objetivo de todos, e a sucessão patrimonial não implica que os filhos devam reproduzir a trajetória profissional dos pais.
O Billionaire Ambitions Report 2025, do UBS, ajuda a dimensionar essa diferença. Embora 43% dos bilionários entrevistados queiram que os filhos deem continuidade aos negócios familiares, 82% esperam que eles desenvolvam habilidades e valores para prosperar de forma independente. Outros 67% desejam que os filhos sigam as próprias paixões, enquanto 55% esperam que a riqueza seja utilizada para gerar impacto positivo no mundo.
Preservar uma fortuna, portanto, não significa necessariamente manter a empresa que a originou sob o comando dos descendentes. A continuidade pode envolver a gestão direta dos negócios, a criação de novas empresas, a administração de investimentos ou o financiamento de iniciativas sociais. O desafio é compatibilizar as competências e os interesses dos integrantes com as necessidades da família, sem pressupor que todos devam ocupar cargos executivos.
Para Dolores, a preparação precisa começar antes da transferência efetiva dos bens e envolver tanto quem entrega quanto quem recebe o patrimônio. O fundador precisa aprender a transferir responsabilidades sem interpretar a sucessão como uma perda completa de controle. Os herdeiros, por sua vez, devem compreender os ativos que receberão, os custos de mantê-los e as decisões que terão de tomar. Cursos de gestão e educação financeira ajudam, mas não substituem um processo contínuo de preparação.
Em algumas famílias de alta renda, esse aprendizado é adiado por uma estrutura que mantém os filhos afastados das decisões cotidianas. Despesas pessoais pagas por um family office, escritório que administra o patrimônio e serviços financeiros da família, e mesadas mantidas mesmo na vida adulta podem oferecer conforto e organização. Mas, segundo Dolores, também podem deixar os herdeiros sem uma noção clara de quanto custa o padrão de vida que levam ou de como esses gastos se relacionam com o patrimônio disponível.
“Não adianta apenas ter dinheiro e saber fazer cálculos”, afirma a especialista. É preciso entender o custo de manter determinado estilo de vida, avaliar o peso das despesas sobre os ativos e saber ajustar os gastos quando as circunstâncias mudam. Ao tentar poupar os filhos das dificuldades que enfrentaram, alguns fundadores evitam conversas sobre dinheiro e responsabilidade. O resultado pode ser uma geração que recebe os recursos sem ter desenvolvido critérios para decidir como usá-los.
Preparar os herdeiros também significa reconhecer que nem todos precisam ocupar o mesmo lugar na estrutura familiar. Insistir para que todos sigam a carreira do fundador pode desperdiçar talentos e criar conflitos. Alguns descendentes podem assumir funções executivas; outros podem empreender, gerir investimentos ou atuar na preservação do patrimônio e na filantropia. A questão, diz Dolores, é compatibilizar as aptidões individuais com as necessidades e os objetivos da família.
A especialista cita o caso de um herdeiro de uma família do Nordeste que tinha interesse pelas artes. Em vez de tratar essa inclinação como algo separado dos negócios familiares, ele elaborou um plano para investir no setor e criar oportunidades para artistas brasileiros comercializarem suas obras em condições mais favoráveis. A família aceitou financiar a iniciativa, permitindo que o projeto fosse desenvolvido com apoio dos recursos familiares.
O exemplo mostra como a sucessão pode abrir espaço para novos negócios, em vez de apenas reproduzir os existentes. A mesma lógica pode orientar iniciativas ambientais, educacionais e filantrópicas. Quando essas escolhas são incorporadas aos valores e às decisões da família, deixam de depender exclusivamente da disposição de um fundador ou de um herdeiro e podem atravessar gerações. Isso não significa que toda fortuna precise financiar projetos sociais, mas que a destinação dos recursos, e o legado que a família deseja construir, também deve ser objeto de planejamento.
A preparação não precisa se limitar aos herdeiros que já estão prestes a assumir responsabilidades. Quando há maturidade para isso, o contato com decisões financeiras e empresariais pode começar ainda na adolescência, de forma gradual e compatível com a idade. O objetivo não é antecipar a transferência do patrimônio, mas criar familiaridade com as escolhas que envolvem dinheiro, risco, trabalho e responsabilidade.
O processo também precisa prever regras para situações em que os interesses individuais entrem em conflito com os coletivos. A governança familiar pode estabelecer critérios de participação nos negócios, procedimentos para resolver divergências e formas de acompanhar o desempenho dos ativos. Ao separar relações familiares de decisões empresariais, essas estruturas ajudam a reduzir o risco de que desacordos pessoais comprometam a gestão patrimonial.
Uma herança pode ser transferida por testamento, doação ou reorganização societária. O que não se transfere automaticamente é a capacidade de administrar o que foi recebido. Para que a fortuna continue relevante ao longo das gerações, a sucessão precisa ir além da divisão dos bens: exige preparar os herdeiros, definir responsabilidades e estabelecer regras que continuem funcionando mesmo depois que o fundador deixar de tomar as decisões.