Durante os últimos anos, o Paraguai se tornou uma espécie de endereço dos sonhos para empresários brasileiros. A combinação de impostos de 10% nos principais tributos, energia mais barata, custos operacionais menores e crescimento econômico acima da média regional transformou o país em destino para quem queria abrir uma empresa, transferir uma operação industrial ou até mudar de residência fiscal.
A promessa parecia reunir duas vantagens difíceis de encontrar na América do Sul: pagar menos impostos e operar em uma economia estável. O Paraguai havia conquistado o grau de investimento de duas grandes agências de classificação de risco, mantinha inflação controlada e apresentava crescimento econômico robusto. Em 2025, concedeu cerca de 23,5 mil autorizações de residência a brasileiros, mais da metade do total destinado a estrangeiros.
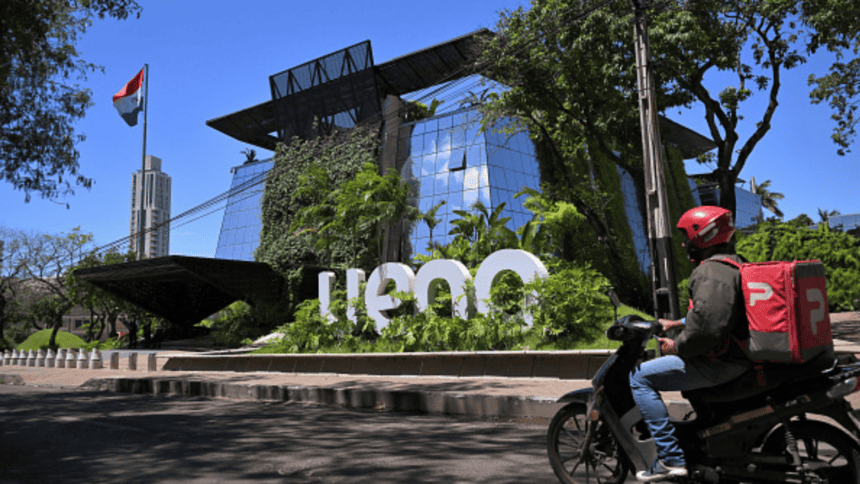
Mas a imagem de segurança foi abalada por uma crise que começou em um banco e terminou derrubando o presidente da República. A intervenção do Ueno Bank, em novembro, revelou problemas de governança bancária, suspeitas de operações irregulares e fragilidades na fiscalização do sistema financeiro paraguaio. O episódio colocou em dúvida não apenas a segurança dos depósitos, mas a capacidade das instituições paraguaias de fiscalizar grandes grupos econômicos.
A comparação com o Banco Master, no Brasil, é inevitável. Assim como no caso brasileiro, a crise envolve uma instituição que cresceu rapidamente, operações de crédito questionadas e dúvidas sobre a atuação dos órgãos de fiscalização. No Paraguai, porém, o episódio ganhou dimensão adicional porque o Ueno não era um banco pequeno ou periférico: concentrava 9% dos depósitos e 8% dos empréstimos do sistema bancário, era o quinto maior banco privado do país e atendia aproximadamente 2,9 milhões de pessoas, quase metade da população.
A instituição também administrava cerca de US$ 850 milhões em recursos públicos, incluindo aproximadamente US$ 355 milhões do Instituto de Previsión Social (IPS), responsável pela previdência dos trabalhadores. Quando o Banco Central determinou sua intervenção, milhões de clientes ficaram temporariamente sem acesso às contas. O problema deixou de ser apenas uma questão entre acionistas, credores e reguladores: atingiu famílias, empresas, aposentados e instituições públicas.
O Paraguai não entrou em colapso financeiro. Mas a quebra de uma instituição dessa dimensão poderia produzir um estrago maior do que o balanço de um banco: uma crise de confiança justamente quando o país tentava se consolidar como destino de investimentos estrangeiros.
O banco que cresceu rápido demais
O Ueno surgiu da expansão do Grupo Vázquez, que adquiriu a financeira El Comercio em 2021 e lançou a marca digital. Em dezembro de 2023, recebeu licença bancária e, no ano seguinte, incorporou o Visión Banco. Em março de 2026, captou US$ 350 milhões no mercado internacional, na maior emissão de títulos corporativos da história do Paraguai.
Por trás da expansão, porém, havia problemas na qualidade dos ativos e na governança bancária. O banco concedia empréstimos a empresas ligadas ao próprio grupo controlador, operações que levantaram suspeitas de conflitos de interesse e descumprimento dos limites legais para esse tipo de crédito.
Os sinais de deterioração apareceram em junho de 2026, quando o Banco Central determinou que a instituição regularizasse empréstimos concedidos a empresas relacionadas acima dos limites permitidos. No mesmo mês, o Ueno transferiu uma carteira de créditos vencidos de US$ 74,4 milhões para a Vinanzas, empresa ligada ao grupo controlador. A suspeita investigada é que os recursos usados na operação tenham saído indiretamente do próprio banco, por meio de intermediários.
Em outubro, os títulos do Ueno perderam valor no mercado secundário, e a Fitch revisou a perspectiva da instituição de estável para negativa. Ainda assim, em 7 de outubro, o Banco Central informou ao Senado que não havia intervenção em curso nem prevista. No fim do mês, o banco apresentou um plano de capitalização de US$ 100 milhões. Em 3 de novembro, após revisar os demonstrativos financeiros, a autoridade monetária constatou que o índice de solvência havia caído para menos da metade do mínimo exigido por lei e iniciou o procedimento de resolução, suspendendo as operações e assumindo a administração.
Para Alexandre Fairbanks, advogado e sócio da Serpa Pinto & Fairbanks Advogados, o problema não foi a completa ausência de sinais, mas a incapacidade de transformar os alertas em uma resposta efetiva. “Quando o retorno, seja em taxa ou em economia de imposto, fica muito acima da média, alguém está assumindo um risco e é preciso saber quem fiscaliza a instituição que guarda o dinheiro”, afirma.
O caso também expôs relações entre o grupo controlador, o governo e o órgão responsável pela supervisão bancária. Carlos Carvallo presidiu o Ueno antes de assumir o comando do Banco Central, enquanto Santiago Peña manteve participação societária em negócios do grupo até 2025. Esses vínculos alimentaram questionamentos sobre a independência da fiscalização, embora não comprovem, por si só, interferência nas decisões do regulador. A crise acabou derrubando Carvallo e levou ao impeachment de Peña.
Um banco quebra. Um país perde a confiança?
A dimensão do Ueno ajuda a explicar a gravidade do episódio, mas não significa que o sistema financeiro paraguaio esteja à beira de um colapso. Os outros bancos continuaram operando normalmente, e a Moody’s avalia que o risco de contágio bancário pode permanecer limitado se a resolução da instituição for rápida e organizada.
O Paraguai dispõe de um Fundo de Garantia de Depósitos com liquidez de aproximadamente US$ 1,6 bilhão, segundo dados de setembro. A cobertura é de até 228,3 milhões de guaranis, cerca de US$ 38 mil por depositante e por instituição. Isso é suficiente para cobrir integralmente aproximadamente 97% dos clientes do Ueno, mas esses correntistas representam apenas 30% do valor total depositado. Empresas e investidores com saldos maiores podem enfrentar atrasos e perdas na recuperação do dinheiro excedente.
Até 8 de novembro, o Banco Central informou ter devolvido US$ 160 milhões a quase 1,2 milhão de clientes. A recuperação dos valores que ultrapassam a garantia depende da avaliação dos ativos remanescentes do banco.
Para o economista-chefe da Austin Rating, Alex Agostini, o tamanho relativamente pequeno da economia paraguaia limita o potencial de transmissão da crise para os vizinhos. O risco mais importante está na confiança dos agentes econômicos e na capacidade das instituições de administrar o episódio.
A Moody’s também considera que o impacto sobre a economia real pode ser modesto e temporário, desde que a resolução seja ordenada. Há, contudo, consequências concretas: empresas que mantinham capital de giro no Ueno podem ter dificuldades para pagar funcionários e fornecedores, enquanto famílias sem acesso às economias tendem a reduzir o consumo.
A saída do banco também deve alterar a distribuição dos depósitos. Itaú Paraguay, Continental, Sudameris e GNB, que juntos concentram cerca de 60% dos depósitos do sistema, aparecem entre os possíveis beneficiários da migração de recursos. O movimento pode fortalecer instituições maiores, mas também reduzir a concorrência pela captação de dinheiro.
O problema mais difícil de resolver, porém, não está no deslocamento dos depósitos entre bancos. Está em recuperar a confiança dos investidores e de quem passou a questionar como uma instituição tão grande conseguiu chegar à insolvência.
A conta para os brasileiros ficou mais complexa
O mercado financeiro já começou a precificar o aumento da incerteza. Em uma semana, o guarani perdeu cerca de 12% de seu valor, enquanto o risco-país do Paraguai, medido pelo indicador do JPMorgan, subiu de 119 para 144 pontos-base. O movimento encarece a captação de recursos no exterior e aumenta a cautela dos investidores.
O Paraguai conta com reservas internacionais de US$ 11,2 bilhões, que oferecem proteção diante de turbulências cambiais. Mas cerca de 85% da dívida pública é externa, o que significa que a desvalorização da moeda aumenta o custo desses compromissos quando convertidos para guaranis, pressionando as contas públicas.
O país também está próximo do limite inferior da categoria de grau de investimento nas classificações da Moody’s e da S&P, enquanto a Fitch ainda o mantém um nível abaixo dessa categoria. Uma eventual perda do grau de investimento poderia levar fundos com restrições de alocação a rever suas posições em títulos paraguaios, elevando o custo de financiamento do governo e das empresas. A Moody’s classificou a crise como negativa para o crédito do sistema financeiro, embora considere seus efeitos administráveis caso a resolução do Ueno ocorra de maneira ordenada.
Para Alexandre Fairbanks, o episódio mostra que os benefícios tributários não podem ser avaliados isoladamente. “Para quem investe no longo prazo, a previsibilidade pesa tanto quanto a alíquota”, afirma.
O alerta se estende à gestão financeira das empresas. “É necessário conhecer a instituição que recebe os recursos, entender as garantias aplicáveis e avaliar quanto da operação depende dela. Concentrar todo o caixa em um único banco pode transformar um problema financeiro em uma interrupção do negócio”, diz Jean Lucas Paiva, contador e diretor comercial da Consult Seven.
A crise não elimina os atrativos econômicos do Paraguai, mas muda os critérios que precisam entrar na decisão de investir. O país mantém alíquotas de 10% nos principais tributos, energia relativamente barata, custos operacionais menores e proximidade com o mercado brasileiro. Não é tecnicamente um paraíso fiscal e não integra a lista brasileira de jurisdições com tributação favorecida. Sua atratividade está justamente na combinação desses fatores com oportunidades de expansão empresarial.
O problema é que a economia tributária pode perder valor quando a empresa não consegue acessar o dinheiro necessário para financiar suas operações. Por isso, Paiva recomenda que empresários diferenciem a abertura de uma empresa no Paraguai, o investimento no exterior e a transferência de residência fiscal. São decisões distintas, com exigências e riscos próprios.
Para Marcelo Rubin Goldschmidt, advogado e fundador da GMZ Advisors, o caso mostrou os limites dos indicadores tradicionalmente utilizados para promover o país. “Nenhum deles mede se o presidente do Banco Central é independente do banco que supervisiona, quanto dinheiro público está concentrado em uma única instituição ou quanto tempo o supervisor leva entre o alerta e a intervenção”, afirma.
A crise também pode encarecer o financiamento das empresas paraguaias. Se investidores estrangeiros passarem a exigir juros maiores para emprestar dinheiro no país, parte da vantagem competitiva proporcionada pelos custos menores poderá ser reduzida.
Fabrício Bertini Pasquot Polido, sócio de L.O. Baptista, a recuperação da confiança dependerá de esclarecer as responsabilidades pelo caso e demonstrar que os mecanismos de fiscalização conseguem atuar com independência, mesmo diante de vínculos entre instituições financeiras, grupos empresariais e agentes políticos.
O contágio que importa para os vizinhos
Do ponto de vista financeiro e bancário, o risco de contágio para Brasil e Argentina é baixo. “Os efeitos mais relevantes são políticos, humanos, comerciais e de reputação”, afirma Marcelo Rubin Goldschmidt, advogado e fundador da GMZ Advisors. Segundo ele, o sistema paraguaio tem dimensão reduzida diante dos mercados vizinhos, mas a crise pode produzir consequências que ultrapassam as fronteiras do país.
O Brasil é um dos mais expostos. Cerca de 270 mil brasileiros vivem no Paraguai, muitos com empresas, contas e operações financeiras no país. Goldschmidt relata que já há casos de empresários com mais de R$ 200 mil em capital de giro comprometido. Na fronteira com Mato Grosso do Sul, cidades como Pedro Juan Caballero sentem os efeitos da falta de dinheiro em circulação, que afeta o comércio local.
Na Argentina, o comércio de Encarnación também perdeu liquidez, embora a cotação entre o peso e o guarani tenha variado pouco. Os efeitos chegaram ainda ao mercado de trabalho: a empresa de tecnologia ITTI, ligada ao Grupo Vázquez, suspendeu temporariamente cerca de mil funcionários, segundo informações divulgadas durante a crise.
Há ainda uma questão delicada para a relação entre Brasília e Assunção. Recursos relacionados à participação paraguaia na usina de Itaipu estavam depositados no Ueno. Eventuais dificuldades para recuperar ou movimentar esses valores podem criar problemas bilaterais caso comprometam pagamentos vinculados à operação da hidrelétrica.
Para Goldschmidt, o episódio também expõe uma lacuna institucional do Mercosul. “O bloco não tem um padrão comum de garantia de depósitos nem um mecanismo próprio para resolver bancos em crise”, afirma. Na avaliação do advogado, mesmo concentrada em uma única instituição, a crise pode reforçar entre investidores a percepção genérica de um “risco América do Sul”.
O impacto regional, portanto, não se limita à possibilidade de contágio entre bancos. A crise pode levar investidores a exigir mais informações sobre a qualidade das instituições, a proteção dos depósitos e a independência dos reguladores antes de transferir recursos para economias menores da região.
O Paraguai ainda tem energia, localização, incentivos fiscais e potencial industrial para atrair capital. Mas precisará demonstrar que a segurança do sistema financeiro paraguaio vai além das alíquotas e dos indicadores macroeconômicos.
Acompanhe a Forbes no Google
Adicione a Forbes como fonte preferida no Google e encontre nossas notícias com mais facilidade.