A Nvidia mais que dobrou sua receita no terceiro trimestre do ano fiscal de 2027, mas o Itaú BBA vê riscos no financiamento da expansão da inteligência artificial. Em relatório divulgado nesta terça-feira, 17, o banco chama atenção para os US$ 118 bilhões em garantias financeiras assumidas pela fabricante de chips para apoiar projetos de infraestrutura, além de dúvidas sobre a capacidade dos clientes de financiar novos data centers.
A companhia registrou receita de US$ 115,8 bilhões no trimestre encerrado em outubro, alta de 103% em relação ao mesmo período do ano anterior e acima dos US$ 108 bilhões esperados. O lucro líquido chegou a US$ 65,3 bilhões.
Apesar dos números, o Itaú manteve a recomendação Market Perform para as ações da Nvidia, equivalente a uma avaliação neutra. Para os analistas, as principais dúvidas estão no financiamento dos investimentos em IA, na duração desse ciclo de crescimento e na transição de comando da companhia.
O relatório, intitulado Business as Usual? The Numbers Say Yes (“Tudo segue como antes? Os números dizem que sim”), é assinado pela equipe de tecnologia do banco, formada por Stephano Gabriel, Arthur Cavalcanti, Maria Clara Infantozzi e Leonardo Cintra.
Quem vai financiar os data centers?
A principal preocupação do Itaú está no custo da expansão da infraestrutura necessária para atender à demanda por inteligência artificial.
A Nvidia fornece os processadores utilizados por grandes empresas de tecnologia e provedores de serviços de nuvem. Para ampliar a capacidade de processamento, esses clientes precisam construir data centers, comprar equipamentos e garantir o fornecimento de energia.
Parte desses projetos conta com apoio financeiro da própria Nvidia, por meio de investimentos, contratos e garantias. O banco questiona até que ponto esse modelo poderá ser mantido conforme os valores envolvidos aumentam.
Segundo o relatório, os compromissos futuros da companhia com fornecedores, capacidade produtiva, locações, serviços e investimentos somavam US$ 518 bilhões em 25 de outubro.
Desse total, US$ 390 bilhões correspondiam a contratos de fornecimento e capacidade produtiva, ante US$ 279 bilhões no trimestre anterior. O aumento está associado principalmente à compra de componentes de memória, utilizados nos sistemas da Nvidia.
Além desses compromissos, a exposição máxima a garantias financeiras chegou a US$ 118 bilhões, dos quais US$ 105 bilhões estão relacionados ao apoio de crédito para um projeto da SB Energy.
As garantias representam obrigações potenciais caso determinadas condições contratuais sejam acionadas. Segundo o relatório, a Nvidia ainda não havia realizado pagamentos relacionados a elas.
Outro ponto acompanhado pelo banco são os US$ 32 bilhões em acordos com as chamadas neoclouds, empresas especializadas em fornecer capacidade computacional para aplicações de inteligência artificial.
Esses contratos dependem de os clientes conseguirem financiamento e colocarem a infraestrutura prevista em operação.
Durante a apresentação de resultados, a administração afirmou que será “disciplinada e seletiva” na concessão de novos apoios financeiros.
Para o Itaú, a questão é saber se essas empresas conseguirão manter seus planos de crescimento com recursos próprios ou financiamento de terceiros, sem depender tanto do suporte da Nvidia.
Receita de data centers cresce 110%
Os riscos apontados pelo Itaú aparecem em um momento de forte crescimento das vendas da fabricante de chips.
A receita de data centers chegou a US$ 107,6 bilhões no terceiro trimestre fiscal, avanço de 110% em um ano e de 21% em relação ao trimestre anterior.
A Nvidia também elevou de 70% para 75% sua previsão de crescimento da receita para o ano fiscal de 2028. Para o quarto trimestre do ano fiscal de 2027, a companhia projeta faturamento de US$ 130 bilhões.
Um dos destaques foi a plataforma Vera Rubin, que acrescentou quase US$ 20 bilhões à receita no primeiro trimestre de entregas comerciais. Segundo o relatório, foi o lançamento com a expansão inicial mais rápida da história da Nvidia.
O banco também aponta que a carteira de pedidos e contratos pendentes do setor de computação em nuvem alcançou US$ 2,5 trilhões, ante US$ 2 trilhões três meses antes.
Parte dessa demanda vem do avanço da chamada IA agêntica, tecnologia que permite a sistemas de inteligência artificial executar tarefas em várias etapas, com menor necessidade de intervenção humana.
O relatório cita dados da plataforma OpenRouter que mostram aumento de 35 vezes no volume semanal de tokens processados em um ano. Tokens são unidades de informação utilizadas pelos modelos de IA.
No mesmo período, o custo de utilização da tecnologia vem caindo. Segundo os dados apresentados pelo banco, os preços dos tokens recuaram quase 60% desde maio, o que contribui para ampliar o uso de aplicações de inteligência artificial.
A Nvidia também espera superar US$ 25 bilhões em receita com IA física no ano fiscal de 2027, segmento que inclui aplicações em robótica e máquinas inteligentes.
Margens devem cair com aumento dos custos
O crescimento das vendas não deve impedir uma redução da rentabilidade no curto prazo.
A margem bruta da Nvidia ficou em 74,8% no terceiro trimestre fiscal, acima dos 74% previstos. Para o trimestre seguinte, porém, a companhia espera uma margem entre 71% e 72%.
A pressão vem principalmente do aumento dos preços dos componentes de memória utilizados nos equipamentos.
A administração informou que o quarto trimestre fiscal deverá marcar o ponto mais baixo das margens, antes da entrada em vigor de novos preços negociados com clientes.
Para o ano fiscal de 2028, a projeção é de recuperação para uma faixa entre 72% e 73%.
O Itaú observa que essa melhora depende da capacidade da fabricante de repassar os custos mais elevados aos compradores.
Saída de Jensen Huang entra na conta dos riscos
A mudança no comando da Nvidia é outro ponto destacado pelo banco.
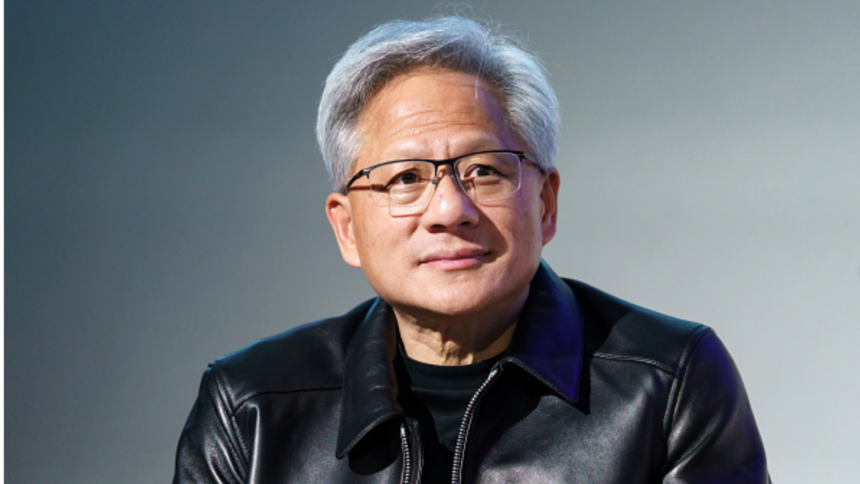
Jensen Huang deixou os cargos de presidente, CEO e membro do conselho em 12 de novembro, após a divulgação de relações extra conjugais e a suspeita de que uma amante seria espiã da China. A conduta pessoal do executivo é considerada incompatível com o código de ética da companhia.
A diretora financeira Colette Kress assumiu interinamente a presidência executiva, enquanto a empresa conduz a busca por um substituto.
Durante a apresentação dos resultados, a administração afirmou que os negócios continuam normalmente e que o cronograma de desenvolvimento de produtos está mantido.
O Itaú, no entanto, considera que a saída de Huang acrescenta incertezas à execução da estratégia da companhia, especialmente em um período de forte expansão e investimentos elevados.
Por que o Itaú mantém recomendação neutra?
O Itaú BBA manteve a recomendação Market Perform para as ações da Nvidia, apesar do crescimento da receita e da revisão para cima das projeções.
O preço-alvo estabelecido pelo banco é de US$ 256 para o fim de 2026, o que representa potencial de valorização de 64,7% em relação aos US$ 155,46 utilizados como referência no relatório.
Os analistas observam que as ações negociam a 9,8 vezes o lucro projetado para o ano fiscal de 2028. Na avaliação do banco, esse múltiplo pode estar relacionado às dúvidas sobre a liderança da companhia, o financiamento da infraestrutura de IA e a duração do atual ciclo de expansão.
Para o Itaú, um dos principais pontos a acompanhar nos próximos trimestres será a capacidade das empresas de nuvem de financiar seus investimentos sem depender tanto das garantias e do apoio financeiro da Nvidia.
Acompanhe a Forbes no Google
Adicione a Forbes como fonte preferida no Google e encontre nossas notícias com mais facilidade.