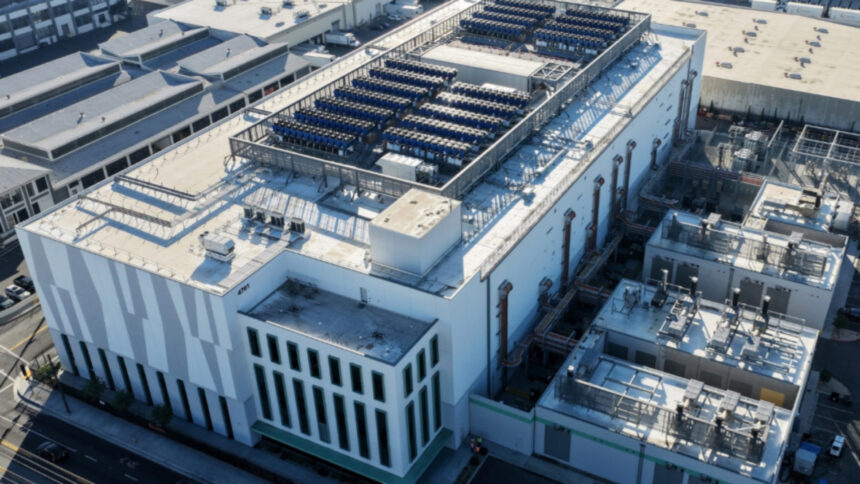
O mercado de data centers de São Paulo fechou o primeiro semestre de 2026 como o principal destino de investimentos em infraestrutura digital da América Latina, segundo levantamento da consultoria imobiliária Cushman & Wakefield enviado com exclusividade à Forbes.
Além disso, a consultoria avalia que o mercado segue sendo a principal porta de entrada para investimentos internacionais em infraestrutura de nuvem, conectividade e inteligência artificial (IA) no Brasil.
A capacidade operacional na região — que inclui o corredor São Paulo-Campinas — passou de 623 megawatts (MW) para 661 MW entre o fim de 2025 e o primeiro semestre de 2026, enquanto a taxa de vacância entre os provedores de colocation ficou em apenas 4,1%, um dos menores índices entre os mercados acompanhados pela consultoria nas Américas.
O volume de capacidade em construção também cresceu, saindo de 148 MW para 250 MW no período, e o pipeline de projetos planejados fica em 2.066 MW.
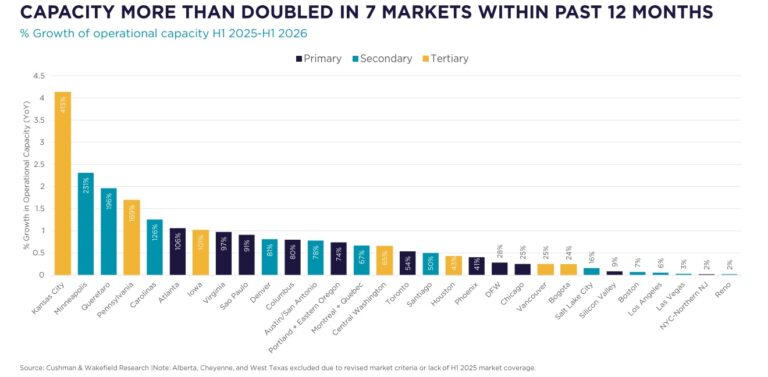
A absorção líquida de espaço no semestre somou 38 MW, reflexo da demanda crescente por nuvem, digitalização corporativa e cargas de trabalho de inteligência artificial, tanto de clientes locais quanto internacionais.
Como principais desenvolvimentos dos seis primeiros meses de 2026, a Cushman & Wakefield destaca que o Alibaba Cloud anunciou sua primeira região de nuvem no Brasil, ampliando a capacidade de infraestrutura de nuvem e IA no Brasil.
Além disso, a Elea Data Centers fechou um contrato com a Petrobras para uma nova instalação de 30 MW abastecida por energia renovável, em um acordo de 17 anos avaliado em aproximadamente US$ 420 milhões (R$ 2,1 bilhões).
Por fim, a consultoria chama atenção para o anúncio do cabo submarino Synapse, anunciado pela V.tal. O cabo terá 9,7 mil quilômetros e conectará São Paulo a Nova Jersey, fortalecendo ainda mais a posição do Brasil em conectividade internacional.
Raio-X do mercado de data centers em São Paulo no primeiro semestre de 2026
- Operadores: 17
- Em operação: 661 MW
- Em construção: 250 MW
- Planejado: 2.066 MW
- Vacância: 4,1%
- Absorção: 38 MW
Como o Brasil se compara a outros mercados da região
Na comparação com outros mercados secundários da América Latina, São Paulo aparece à frente de Santiago, no Chile, considerado pela consultoria o segundo maior mercado de data centers da região.
A capital chilena tinha 272 MW em operação no primeiro semestre de 2026, com vacância de apenas 2,1% — menos de 4 MW de capacidade disponível em toda a cidade — e 132 MW em construção.
A Amazon Web Services (AWS) obteve aprovação regulatória para construir suas próprias instalações no distrito de Huechuraba, um dos clusters mais consolidados de data centers de Santiago.
Já no México, o mercado de Querétaro somava 336 MW operacionais, com vacância de 4,5% e 244 MW em construção, beneficiado pela localização estratégica nas rotas de fibra óptica que ligam Cidade do México, Monterrey e Dallas, nos Estados Unidos.
Bogotá, na Colômbia, ainda é um mercado menor, com 58 MW em operação, mas registrou queda expressiva na vacância, de 25,5% para 12,6% em seis meses. Por lá, o pipeline planejado saiu de 49 MW para 300 MW — puxado pelo projeto de 120 MW da ODATA, mais que o dobro de toda a capacidade de colocation atualmente instalada na cidade.
Cenário nas Américas ainda mostra altíssima concentração nos EUA
Segundo o levantamento, as Américas — que contemplam 39 mercados — somam hoje 50,3 GW de capacidade operacional, dos quais 94,1% estão nos Estados Unidos — o que reforça o peso relativo, ainda modesto, do mercado latino-americano no conjunto do continente.
esmo assim, a região registrou recorde de capacidade em construção, com 37,7 GW e taxa de pré-comprometimento de 91,7%, enquanto o pipeline planejado chegou a 285 GW.
A vacância regional caiu para 3,8%, apesar da entrada de 7 GW de nova capacidade operacional. Já o custo de desenvolvimento de data centers greenfield subiu, em média, 21% por megawatt desde o quarto trimestre de 2024, impulsionado por gargalos na cadeia de suprimentos, alta nos salários de mão de obra especializada e encarecimento de equipamentos críticos.
Neste último ponto, destaca-se o preço de painéis de distribuição elétrica (switchgear), que subiu mais de 60% em cinco anos.