Se a localização de uma loja ajudou a definir a estratégia do varejo de luxo no início de 2026, a maneira como as marcas utilizam esses espaços pode definir o que vem a seguir. Segundo os dados mais recentes do relatório Luxury Retail 2026, da JLL, as marcas de luxo estão cada vez mais criteriosas sobre onde abrir lojas, quanto espaço ocupar e o que cada unidade deve proporcionar.
No início deste ano, as marcas de luxo disputavam espaços em um número relativamente pequeno de corredores comerciais de primeira linha em mercados como Nova York, Los Angeles e Miami. Embora a localização continue sendo importante, a pesquisa mais recente mostra que muitas marcas estão se tornando mais seletivas para além do endereço, e as características desses locais de maior qualidade podem variar consideravelmente.
As inaugurações de lojas de luxo nos Estados Unidos totalizaram aproximadamente 11.427 metros quadrados no primeiro semestre de 2026, uma queda de 46% em relação ao mesmo período de 2025, enquanto as inaugurações globais de lojas monomarca permanecem entre 15% e 20% abaixo dos níveis de 2022. Isso pode parecer uma retração direta, mas a desaceleração das locações não significa necessariamente lojas menores.
Quase metade das inaugurações de luxo monitoradas pela JLL tinha menos de 232 metros quadrados, com as marcas de joias e relógios respondendo pela maior parcela dessas lojas compactas.
O segmento também esteve entre os mais ativos de forma geral, representando 33,7% das novas inaugurações de luxo nos Estados Unidos.
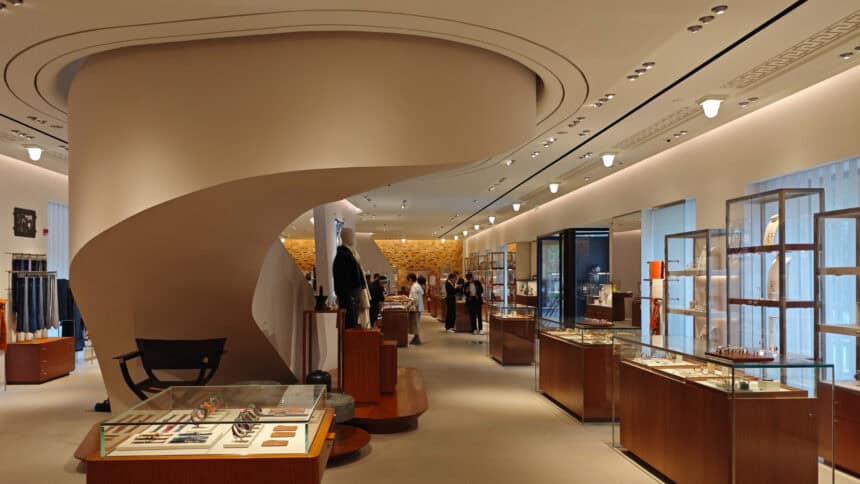
Ao mesmo tempo, as principais flagships estão ficando maiores. Uma boutique de joias pode proporcionar acesso ao cliente certo sem exigir uma área significativa, enquanto uma flagship pode precisar de espaço adicional para hospitalidade, eventos e atendimento a clientes privados.
Em ambos os casos, os varejistas de luxo estão priorizando qualidade em vez de quantidade, com o formato sendo definido por duas questões práticas: o que cada espaço precisa proporcionar e se a localização, a área e o investimento fazem sentido em conjunto?
Como os varejistas de luxo estão fazendo mais com menos
O tipo de investimento realizado pelas marcas varia consideravelmente de acordo com o mercado. O Design District de Miami registrou oito inaugurações, o maior número entre os principais corredores comerciais dos Estados Unidos acompanhados pela JLL, incluindo marcas como Rolex, Bvlgari e Vacheron Constantin.
A Madison Avenue liderou em área total, impulsionada principalmente pela flagship de 4.831 metros quadrados da Dior, enquanto Beverly Hills registrou apenas três inaugurações recentes, mas com áreas consideravelmente maiores, de quase 1.858 metros quadrados em média.
Para as marcas que avaliam seu próximo movimento, o número de lojas conta apenas parte da história. Um mercado que comporta várias boutiques compactas de joias e relógios pode oferecer algo diferente daquele em que as marcas estão dispostas a comprometer dezenas de milhares de metros quadrados com uma flagship.
A mudança na estratégia das lojas ocorre em um momento em que a própria base de consumidores de luxo está se transformando.
Segundo dados da Bain citados no relatório da JLL, o número de consumidores de produtos de luxo no mundo caiu de aproximadamente 400 milhões em 2022 para 330 milhões em 2025, fazendo com que a base de clientes retornasse a níveis próximos aos de 2013.
Os gastos também estão mais concentrados: os consumidores que gastam pelo menos €20 mil por ano agora respondem por 46% das vendas de luxo, ante 30% em 2019. Com menos clientes e uma parcela maior das vendas concentrada nos consumidores de maior poder de compra, manter uma ampla rede de lojas apenas para ampliar o alcance faz menos sentido do que concentrar os investimentos nos mercados e locais onde esses clientes já fazem compras.
Isso também ajuda a explicar por que algumas marcas estão destinando tanto espaço a experiências. As experiências de luxo cresceram 3% em 2025, enquanto os produtos de luxo recuaram 1%, e as experiências são o único segmento que adiciona valor aos gastos totais com luxo desde 2023. Restaurantes e cafés, galerias, exposições e lojas temporárias estão se tornando parte de alguns conceitos de flagship, enquanto marcas de joias e relógios utilizam ateliês privados, masterclasses e prévias exclusivas.
Esses usos podem tornar o imóvel consideravelmente mais complexo. Restaurantes exigem sistemas de ventilação. Eventos e áreas para clientes privados ocupam espaço adicional. Dependendo do conceito, as marcas podem precisar de entradas separadas ou de uma capacidade diferente de carga do piso.
Para as marcas que tentam estabelecer uma flagship, esses detalhes podem se tornar tão importantes quanto ter a fachada ou o endereço certos. Corredores de luxo consolidados têm uma vantagem natural nesse ambiente, mas o relatório também mostra como novos empreendimentos podem disputar a demanda do segmento de alto padrão.
Criando o próximo destino de luxo
Vancouver registrou 30 inaugurações de luxo, mais do que qualquer outro mercado da América do Norte acompanhado pelo relatório, embora quase todas tenham se concentrado no Oakridge Park.
O empreendimento de uso misto, resultado de uma revitalização de vários bilhões de dólares, reúne residências, escritórios Classe A, um parque de 3,64 hectares, equipamentos comunitários e acesso direto ao SkyTrain. Marcas de luxo e de luxo acessível assinaram contratos de locação no local, incluindo várias que estão entrando no Canadá, no oeste do país ou na América do Norte pela primeira vez.
O que torna o projeto particularmente interessante é justamente essa concentração. Em vez de esperar que um distrito de luxo se desenvolvesse ao longo do tempo, o empreendimento reuniu de uma só vez as marcas, o transporte, as residências, os escritórios, os espaços públicos e as comodidades necessários para estabelecer um destino.
À medida que os varejistas de luxo se tornam mais criteriosos em relação às suas redes de lojas, contar apenas com um espaço de alto padrão provavelmente não será suficiente. O ambiente ao redor precisa oferecer tanto ao varejista quanto aos seus clientes uma razão para estar ali.
O Oakridge demonstra que existem oportunidades para criar novos destinos quando o imóvel, os usos no entorno e o mix de locatários estão alinhados.
Varejistas de luxo priorizam qualidade em vez de quantidade
A queda de 46% no volume de inaugurações no primeiro semestre não deve ser interpretada como uma projeção para o ano inteiro. Historicamente, as inaugurações de lojas de luxo aumentam no segundo semestre, à medida que as marcas executam seus planos de investimento e se preparam para a temporada de fim de ano, e primeiros semestres mais fracos já foram seguidos por encerramentos de ano mais fortes.
A direção mais ampla do mercado é relevante para quem toma decisões imobiliárias neste momento. Priorizar qualidade em vez de quantidade exige que as marcas sejam mais criteriosas sobre onde alocar seu capital e quais tipos de investimento seus imóveis podem sustentar de forma realista. Uma boutique de joias de 186 metros quadrados e uma flagship de 1.858 metros quadrados podem fazer parte da mesma estratégia, mas impõem demandas muito diferentes ao imóvel.
No início de 2026, grande parte da discussão sobre varejo de luxo estava concentrada em acertar a localização. Isso não mudou, mas, uma vez que a marca encontra o endereço certo, o próprio espaço precisa justificar o investimento.
Matéria publicada originalmente em Forbes.com