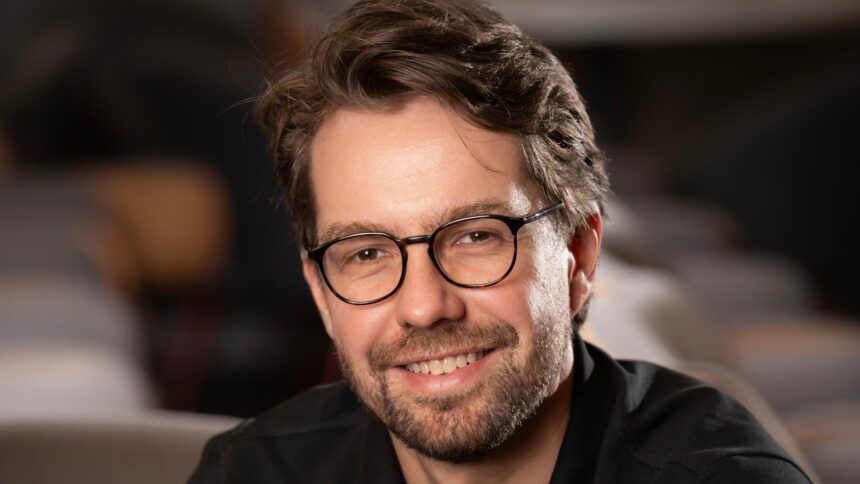
Quando Bruno Henriques chegou ao iFood, em 2018, sua missão era trabalhar com inteligência artificial, numa época em que o assunto ainda estava longe de ocupar o centro da estratégia das empresas. Quase nove anos depois, aos 40, ele está à frente de uma das principais apostas de expansão do grupo: transformar a relação do iFood com centenas de milhares de restaurantes também em um negócio financeiro.
O iFood Pago já concedeu mais de R$ 3 bilhões em crédito desde o início da operação. E Henriques vê espaço para avançar justamente onde o sistema financeiro tradicional não alcança que é entre pequenos e médios empreendedores com pouco histórico bancário.
“Existe uma dificuldade muito grande de enxergar quem é esse pequeno empreendedor, qual é o negócio dele, se vai bem ou vai mal”, diz Henriques, que recebeu a reportagem da Forbes para uma entrevista exclusiva na sede do Ifood em Osasco (SP). Durante a conversa ele contou que cerca de 60% dos restaurantes da base do iFood relatam nunca ter tido acesso a crédito tradicional bancário.
Entre abril e junho de 2026, 3.003 restaurantes que tomaram crédito pelo iFood Pago não tinham qualquer histórico anterior no Sistema de Informações de Crédito do Banco Central, o SCR. Eles representaram mais da metade (52,8%) dos novos tomadores no período.
A maioria também está longe de ser uma grande empresa com 69,5% dos novos tomadores faturando até R$ 360 mil por ano. Desde o início da operação, mais de 66 mil empreendedores já receberam crédito da plataforma. Segundo o iFood Pago, 63% dos tomadores haviam recebido uma negativa de outra instituição financeira. É nesse espaço que Henriques acredita estar uma das principais vantagens competitivas da fintech.
O que o iFood sabe sobre o restaurante
Bancos e fintechs conseguem consultar informações tradicionais de crédito. O diferencial, segundo Henriques, está nas informações que o iFood acumulou sobre a operação dos estabelecimentos dentro de seu próprio ecossistema.
“Com mais dados, a nossa análise de crédito considera dados de bureau, que estão abertos para todo mundo, mas combina essa modelagem com os dados proprietários do iFood”, afirma. “São esses dados que conseguem discernir qual é o risco daquele restaurante prosperar no futuro.”
Ao acompanhar a atividade do restaurante dentro da plataforma, o iFood tem informações adicionais para avaliar o negócio. Isso, segundo o executivo, permite diferenciar clientes que, pelos critérios tradicionais, poderiam parecer igualmente arriscados.
Henriques afirma que, na análise por segmentos comparáveis, a operação consegue apresentar inadimplência menor. Ele evita, porém, usar uma taxa média como comparação. “Se você for olhar na média, a média não diz nada”, diz.
Essa capacidade de análise também sustenta uma tese que pode parecer contraintuitiva em um ambiente de juros elevados e maior preocupação com inadimplência. Henriques define o iFood Pago como um negócio “contracíclico”.
“Enquanto todo mundo vai retrair e tirar o crédito da mesa porque vai falar ‘eu não sei o que vai acontecer lá na frente’, os nossos dados abrem o caminho para falar: ‘eu sei que esse restaurante vai continuar indo bem, por que eu vou tirar o dinheiro dele?’”
Isso não significa ignorar o cenário macroeconômico. Henriques diz que a companhia acompanha com cautela a trajetória dos juros, da inadimplência e da economia. A diferença, segundo ele, é que a fintech está conectada a um ecossistema que também gera demanda para quem recebe o crédito.
“Enquanto o iFood crescer, os nossos parceiros vão crescer. Os nossos parceiros crescendo, esse é o oxigênio desse segmento.”
Fintech ganha tamanho dentro do iFood
O negócio financeiro já deixou de ser apenas uma forma de antecipar recebíveis dos restaurantes. Segundo dados apresentados pela companhia com base nos resultados da Prosus, controladora do iFood, o segmento de fintech, cujo principal ativo é o iFood Pago ao lado de negócios como Zoop e iFood Benefícios, gerou R$ 2,5 bilhões em receita no último ano fiscal, equivalente a cerca de um quarto da receita do iFood.
Henriques afirma que o iFood Pago deve crescer mais de 80% neste ano. O volume financeiro também avançou. O TPV, sigla para o valor total processado pela plataforma, passou de R$ 22 bilhões no segundo trimestre de 2025 para R$ 31 bilhões no mesmo período deste ano, alta de 39%. No primeiro semestre, chegou a R$ 59 bilhões.
A quantidade de transações cresceu ainda mais rápido, de 16,5 milhões para 88,8 milhões no segundo trimestre.
A conta digital movimentou R$ 18,4 bilhões entre abril e junho e registrou 206 mil contas ativas por mês, avanço de 50,3% em relação ao mesmo período de 2025.
Agora, o desafio é aumentar a quantidade de serviços usados pelo mesmo empreendedor. Entre as apostas estão a Maquinona, para pagamentos presenciais, o cartão de crédito para pessoas jurídicas e a ampliação da oferta para estabelecimentos menores e recém-chegados à plataforma.
O grupo também começa a olhar além dos restaurantes. Pequenos mercados, farmácias e outras categorias presentes no iFood estão no radar do braço financeiro.
“Nosso negócio principal não é o banco, o nosso principal negócio é o marketplace”, diz Henriques. “Tudo que a gente faz na fintech aqui tem que ser de baixo risco”, diz sobre a estratégia.
Para o executivo, o banco não deve funcionar como uma operação isolada. O crédito permite que um restaurante compre equipamentos, reforme a cozinha ou abra outra unidade. Se esse negócio cresce, pode vender mais. E uma parte dessas vendas volta a passar pelo iFood.
“A pior coisa que poderia acontecer é isso ser encarado como negócios distintos e que não convergem”, afirma. “O que a gente quer é fazer com que uma engrenagem potencialize a outra.”
Do restaurante para o consumidor
A próxima fronteira pode estar do outro lado do aplicativo. Até agora, o iFood Pago foi construído principalmente em torno dos estabelecimentos. Mas Henriques confirma que existe a intenção de oferecer crédito também ao consumidor final.
O primeiro passo foi dado pelo iFood Benefícios, que tem 1,5 milhão de cartões emitidos e, segundo o executivo, cresce a um ritmo próximo de 100% ao ano.
“A gente tem, sim, a intenção de ofertar algum produto de crédito para o consumidor final, provavelmente um cartão de crédito, mas é um passo de cada vez”, afirma.
Em um mercado abarrotado de cartões com milhas e cashback, Henriques diz que o iFood só pretende avançar se encontrar uma proposta diretamente ligada ao seu negócio principal.
“Se eu fosse fazer um cartão de crédito hoje para consumidor final, ele daria milha? Não, provavelmente ele daria desconto em comida”, diz. Por enquanto, trata-se de uma possibilidade a ser testada, e não de um produto com lançamento anunciado.
“Eu continuo empreendendo”
A tentativa de encontrar novos negócios dentro de uma companhia já grande combina com a maneira como Henriques descreve a própria carreira.
Antes de chegar ao iFood, participou da criação da Kanui, e-commerce de artigos de esporte e aventura lançado em 2012. Ao falar sobre a trajetória profissional, ele volta ao começo para explicar como chegou às funções executivas que ocupa hoje.
“Eu comecei como empreendedor”, diz. “Eu me enxergo como empreendedor, eu continuo empreendendo dentro do iFood.”
Quando entrou na companhia, em 2018, foi para trabalhar com inteligência artificial. “Eu adoro esse tipo de coisa, que é como você pega um tema novo, desenvolve ele e pensa para a frente.”
Os primeiros anos, conta, foram dedicados a conhecer profundamente a operação. Nos últimos dois, concentrou-se mais no iFood Pago. Hoje, parte de sua função está justamente em conectar o braço financeiro ao restante do grupo.
A rotina, segundo ele, é “super ajustada” e “super regrada”, apoiada por uma equipe sênior. Mas Henriques diz não se identificar muito com a imagem tradicional do executivo de grande empresa.
“Eu não me enxergo como esse executivo formal. É a minha posição, é a minha responsabilidade”, afirma. Para ele, o cargo importa menos que a possibilidade de continuar construindo.
“O que eu me enxergo fazendo aqui é na construção de um negócio muito maior, que impacta muito mais gente, que gera muito mais emprego, que movimenta uma economia cada vez maior.”