Como uma empresa pode voltar a crescer quando boa parte dos seus recursos está comprometida com dívidas e despesas? O Brasil chegou a 9,2 milhões de empresas inadimplentes em julho de 2026, um recorde na série histórica da Serasa Experian. Juntas, essas companhias acumulavam R$ 238,6 bilhões em dívidas atrasadas.
Mesmo nesse cenário de endividamento, a busca das empresas por crédito cresceu 11,2% no acumulado de 12 meses até agosto, segundo levantamento da Serasa Experian divulgado neste mês. Entre as micro e pequenas empresas, o avanço foi de 11,4%. Segundo a Serasa, parte dessa demanda está relacionada à necessidade de financiar o capital de giro e cobrir despesas do dia a dia.
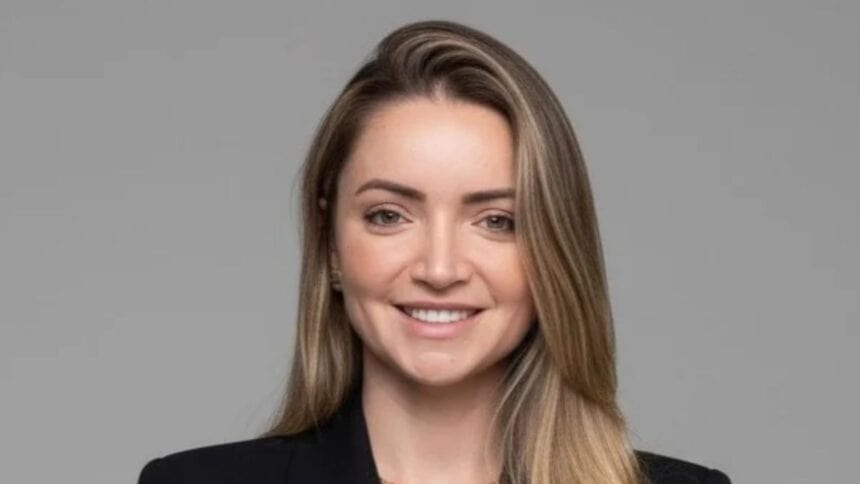
Para Vivian Sesto, head de Alocação da XP Empresas, a retomada do crescimento não depende apenas de conseguir mais crédito. O primeiro passo é identificar o que compromete a saúde financeira do negócio e reorganizar as contas para recuperar a capacidade de investimento.
“O endividamento é só uma consequência”, afirma a executiva, em entrevista à Forbes. Segundo ela, uma empresa pode acumular dívidas por diferentes motivos, desde o intervalo entre os pagamentos e os recebimentos até estratégias comerciais que não conseguem gerar margens suficientes para sustentar a operação.
A situação se torna mais complexa com o custo do financiamento. Em agosto, a taxa média de juros do crédito livre para empresas estava em 24,2% ao ano, segundo o Banco Central. O patamar representa um custo elevado para negócios que dependem de recursos de terceiros para financiar suas atividades.
O problema atinge principalmente os menores negócios. Dos 9,2 milhões de CNPJs inadimplentes, 8,7 milhões eram micro e pequenas empresas, segundo a Serasa Experian.
Para Vivian, os juros têm impacto direto sobre a capacidade de expansão, mas a vulnerabilidade das empresas também está relacionada à falta de planejamento financeiro.
“É claro que a política monetária impacta, mas, com todos os desafios, eu tenho muito mais chance de ter uma empresa blindada, protegida e sólida no desafio de se empreender se ela estiver minimamente organizada para passar pelas turbulências e os vendavais que podem acontecer ao longo do caminho.”
O primeiro passo para voltar a crescer
Antes de contratar um novo financiamento, uma empresa endividada precisa entender por que chegou àquela situação. Segundo Vivian, não existe uma solução única, porque a origem do problema pode estar em diferentes áreas do negócio.
Uma companhia pode enfrentar dificuldades porque recebe de seus clientes muito depois de pagar fornecedores. Outra pode vender cada vez mais, mas com margens insuficientes para cobrir o aumento das despesas. Há também empresas que investem em tecnologia sem conseguir converter esse gasto em ganhos de produtividade ou rentabilidade.
A executiva cita o exemplo da inteligência artificial. Embora a tecnologia tenha potencial para melhorar a eficiência, sua adoção também pode se tornar um custo adicional quando não é direcionada aos processos ou produtos que oferecem maior margem.
Uma pesquisa recente mostrou que as empresas brasileiras investem, em média, US$ 20,8 milhões por ano em inteligência artificial. No levantamento anterior, o valor era de US$ 14,2 milhões. O retorno médio também aumentou, mas a maior parte dos executivos ainda não está convencida de que suas iniciativas entreguem todo o potencial da tecnologia. O levantamento, feito pela consultoria Oxford Economics em parceria com a SAP, mostrou que o retorno médio dos investimentos (ROI) em IA, apesar de ter crescido, foi de apenas 19%.
O diagnóstico, portanto, precisa identificar onde a empresa consegue reduzir despesas, aumentar margens e melhorar a geração de caixa. A partir dessa avaliação, é possível definir estratégias para renegociar dívidas e financiar uma nova etapa de expansão.
Nesse processo, o endividamento não precisa ser necessariamente eliminado. O crédito pode financiar investimentos e crescimento, desde que o negócio tenha condições de cumprir seus compromissos sem comprometer a operação.
Por que vender mais nem sempre significa crescer
Uma das principais dificuldades dos pequenos e médios empresários, segundo Vivian, é a falta de acompanhamento do fluxo de caixa.
O problema aparece quando a empresa confunde faturamento, lucro e dinheiro disponível. Mesmo com vendas em alta, o negócio pode enfrentar dificuldades financeiras se precisar pagar suas despesas antes de receber dos clientes.
“O brasileiro, o empreendedor, não está acostumado a olhar esse custo efetivo total, não está acostumado a olhar o ciclo de caixa”, afirma.
Essa falta de organização também aparece nos hábitos financeiros dos pequenos negócios. Uma pesquisa do Sebrae mostrou que, em 2025, 61% dos pequenos empreendedores pagavam despesas da empresa usando a conta pessoal, percentual praticamente inalterado em relação aos 60% registrados em 2023.
A mistura entre as finanças pessoais e empresariais dificulta a identificação do dinheiro disponível para investimentos e pode comprometer o planejamento de longo prazo.
Para Vivian, acompanhar as entradas e saídas precisa fazer parte da rotina de gestão, independentemente do porte da companhia ou da tecnologia disponível. Isso inclui conhecer o custo total dos empréstimos, projetar pagamentos futuros e acompanhar o prazo médio de recebimento das vendas.
A falta desse controle também pode dificultar o acesso ao financiamento, porque reduz a capacidade de demonstrar a situação financeira do negócio e suas condições de pagamento.
Quanto dinheiro uma empresa precisa guardar?
Além de reorganizar dívidas e despesas, a executiva considera fundamental que as empresas construam uma reserva financeira.
Uma referência utilizada na administração de negócios é manter recursos suficientes para cobrir de três a seis meses dos custos fixos. O valor necessário depende das características da operação, da estabilidade das receitas e do setor de atuação.
“Não é sobre o volume, e sim o quanto que esse caixa representa em relação ao custo fixo dela, médio mensal, para ela se manter de pé”, explica.
A executiva lembra que, durante a pandemia, algumas empresas possuíam milhões de reais em caixa, mas esse dinheiro não era suficiente para sustentar sequer dois meses de operação.
A reserva permite enfrentar períodos de queda no faturamento e despesas inesperadas sem recorrer imediatamente a novos empréstimos. Também dá ao empresário condições de planejar investimentos e aproveitar oportunidades sem colocar em risco a continuidade do negócio.
Para Vivian, essa segurança financeira ajuda a tirar o empresário de uma rotina concentrada apenas na necessidade de pagar contas e abre espaço para decisões voltadas ao crescimento.
O impacto do dólar sobre o caixa
A reorganização financeira também exige atenção aos riscos que não estão diretamente sob controle das empresas, como a variação cambial.
Negócios que importam produtos ou insumos podem enfrentar aumento de custos quando o dólar sobe. Já empresas exportadoras podem ter suas receitas em reais reduzidas quando a moeda americana cai.
Para Vivian, parte dos pequenos e médios empresários ainda administra essa exposição sem utilizar instrumentos que permitam reduzir a imprevisibilidade. “O pequeno empresário, ele trabalha a exportação e a importação dele na sorte”, afirma, referindo-se à volatilidade cambial.
Uma das alternativas é a contratação de instrumentos de proteção cambial, conhecidos como hedge. Essas operações permitem reduzir a exposição a oscilações da moeda em contratos futuros, embora também envolvam custos e riscos.
O objetivo não é necessariamente obter ganhos com as mudanças na cotação, mas evitar que a volatilidade comprometa o orçamento de uma operação.
Da sobrevivência à expansão
O crescimento sustentável exige uma mudança na maneira como o empresário acompanha a própria companhia.
A executiva divide o planejamento financeiro em três frentes: controlar o caixa atual, projetar as necessidades futuras e acompanhar continuamente o desempenho do negócio.
Isso significa avaliar não apenas quanto a empresa vende, mas quais produtos geram maior margem, como os custos evoluem e de quanto dinheiro a operação precisa para continuar funcionando.
A análise também deve considerar os períodos de sazonalidade, quando o faturamento pode cair ou a necessidade de capital de giro aumentar.
O objetivo é fazer com que a companhia consiga tomar decisões de investimento sem depender exclusivamente da disponibilidade imediata de crédito.
Vivian não considera que o endividamento atual condene as empresas brasileiras a um período prolongado de estagnação. Na avaliação dela, o país ainda oferece oportunidades de expansão, especialmente em mercados nos quais há espaço para novos produtos e serviços. “É um país de oportunidade.”