Estamos a menos de uma semana do segundo turno das eleições presidenciais. No próximo domingo (25), os brasileiros voltam às urnas para decidir quem comandará o país pelos próximos quatro anos: Flávio Bolsonaro (PL) ou Luiz Inácio Lula da Silva (PT).
No primeiro turno, Bolsonaro recebeu 56,1 milhões de votos, ou 47,03% dos válidos, enquanto Lula somou 53,9 milhões, equivalentes a 45,16%, segundo dados oficiais do Tribunal Superior Eleitoral (TSE).
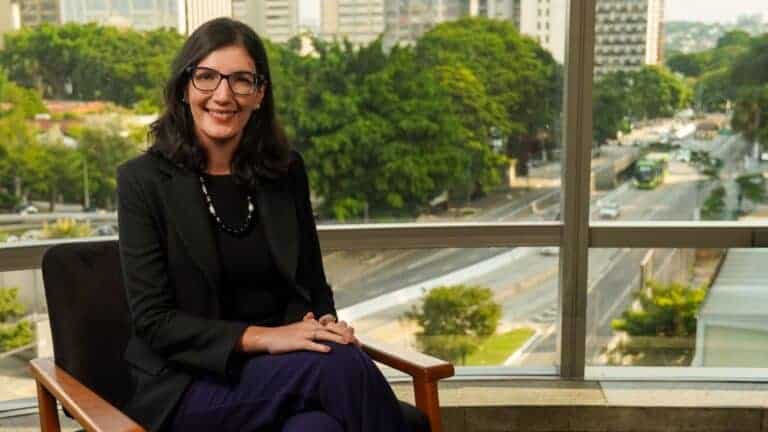
É natural que, em períodos eleitorais, a atenção do mercado se volte para Brasília. Propostas econômicas, trajetória fiscal, juros e possíveis efeitos sobre o câmbio entram no radar dos investidores. Junto com esses fatores, surge a dúvida sobre quanto uma carteira deveria mudar diante da possibilidade de troca ou continuidade de governo. Para Marcela Rocha, CIO da Avenue, a resposta é menos eleitoral do que parece.
Em entrevista à Forbes Brasil, a especialista defende que a diversificação internacional não deve depender de quem ocupa a Presidência ou do rumo da política econômica após as eleições. Em outras palavras, manter parte do patrimônio no exterior deve ser estrutural e não condicionada ao resultado das urnas.
Apesar dos investimentos brasileiros no exterior terem atingido o recorde deUS$ 58,8 bilhões (R$ 298,33 bilhões) em 2025, de acordo com o Banco Central (BC), a exposição internacional ainda representa uma parcela pequena do patrimônio dos investidores. Somente2% dos recursos estavam alocados fora do país, segundo estudo da Fundação Getulio Vargas (FGVcef).
“A diversificação internacional independe do cenário eleitoral, do cenário político brasileiro. Quando a gente fala em diversificar, fala em acessar oportunidades lá fora, de setores, teses, países e temas aos quais não temos exposição no Brasil”, afirma Rocha.
Na avaliação da CIO, a lógica não está em prever qual mercado terá o melhor desempenho, mas em reduzir a dependência de uma única economia. Na prática, manter todo o patrimônio investido no Brasil significa concentrar a carteira em ativos que estão sujeitos 100% aos fatores domésticos.
Já ao incluir ativos no exterior, o investidor passa a ter exposição a economias que respondem a outros ciclos de juros e crescimento, reduzindo a dependência de uma única jurisdição.
“Mesmo que seja um ano de incertezas, seja aqui no Brasil ou lá fora, querer acertar o momento, querer pegar a melhor janela, é um erro”, aponta Rocha.
Por que diversificar mesmo em um ano eleitoral?
A executiva ressalta que mesmo quem recebe salário em reais, possui imóveis no Brasil e não pretende morar no exterior está inserido em uma economia global. Combustíveis, alimentos, serviços de tecnologia e plataformas de streaming, por exemplo, têm preços influenciados, direta ou indiretamente, pelo mercado internacional e pela cotação do dólar.
Isso ocorre porque parte dos produtos consumidos no país depende de insumos importados, enquanto determinadas commodities são negociadas globalmente em dólar. Assim, as oscilações cambiais podem afetar o orçamento das famílias mesmo quando elas nunca compraram a moeda americana.
“Tudo é global. Então, você vai ter 100% do seu patrimônio local, sendo que você é global? Tem que proteger também uma parte do seu patrimônio em moeda forte. É preciso ter aquela parcela em dólar, porque nós somos globalizados”, afirma a CIO.
Para quem nunca investiu no exterior, Rocha avalia que o ano eleitoral não deve ser motivo para adiar a decisão. A construção de uma carteira internacional, segundo ela, deve considerar o perfil do investidor, seus objetivos financeiros e o horizonte de investimento.
Esperar pelo dólar é o maior erro
Uma das principais armadilhas, na avaliação de Rocha, é adiar uma estratégia de longo prazo na expectativa de encontrar a cotação “ideal” do dólar.
O problema é transformar uma variável de difícil previsão no principal critério para uma decisão patrimonial. Afinal, a taxa de câmbio responde não apenas às condições econômicas brasileiras, mas também ao cenário internacional. “A taxa de câmbio depende menos do resultado das urnas. Ela depende muito mais da política econômica dos governos e do pano de fundo global”, afirma.
A alternativa, segundo a executiva, é construir a exposição internacional gradualmente, respeitando a liquidez disponível e o perfil de risco. Em vez de concentrar a entrada em uma cotação específica, o investidor distribui as aplicações ao longo do tempo. “É importante ir construindo aos poucos, de acordo com a sua liquidez, mas sem se apegar em câmbio.”
Outro erro em anos eleitorais é montar a carteira a partir de cenários extremos: acreditar que o Brasil vai dar tudo certo ou, no polo oposto, que vai dar tudo errado.
Para Rocha, a internacionalização do patrimônio não deve funcionar como uma rota de fuga em momentos de estresse nos mercados domésticos. “Investir lá fora não é o caos, não é para você se proteger de algo que você está receoso, que você está com medo”, diz.
A lógica também vale para um cenário favorável para o Brasil. Caso o próximo governo consiga reduzir riscos, avançar em ajustes estruturais e criar condições para juros menores, isso não eliminaria a necessidade de diversificação, aponta Rocha.
Esse debate ocorre em um momento em que os juros brasileiros permanecem elevados, apesar do ciclo de cortes. Na reunião de setembro, o Comitê de Política Monetária (Copom) reduziu a Selic em 0,25 ponto percentual, para13,75% ao ano. Segundo o Relatório de Política Monetária do Banco Central, os cortes de agosto e setembro fazem parte do processo de “calibração” da política monetária, em um ambiente no qual a autoridade ainda identifica incertezas elevadas.
O nível dos juros ajuda a explicar por que a renda fixa doméstica continua exercendo forte atração sobre os investidores. A Taxa DI, calculada e divulgada diariamente pela B3, acompanha a Selic e serve de referência para a remuneração de uma série de aplicações, como CDBs, LCIs, LCAs e fundos DI. Na prática, quanto mais elevados os juros básicos, maior tende a ser a remuneração dos investimentos pós-fixados atrelados ao CDI.
Apostando em um cesta só?
Atualmente, os juros elevados tornaram a renda fixa brasileira uma alternativa de retorno sem a necessidade de assumir o mesmo nível de risco da renda variável. Mas uma melhora do cenário econômico brasileiro poderia reduzir essa vantagem.
Na avaliação da executiva, avanços no ajuste das contas públicas e redução da percepção de risco poderiam abrir espaço para juros menores. Nesse caso, aplicações ligadas à Selic e ao CDI tenderiam a oferecer retornos mais baixos do que nos períodos de política monetária mais restritiva. “Não dá para esperar retornos vindo só de uma classe de ativos”, diz.
Rocha afirma que a ideia é combinar fontes distintas de retorno, sujeitas a diferentes ciclos econômicos e de juros, em vez de decidir entre uma carteira “no Brasil” ou “no exterior.”
Diversificando
A renda fixa internacional também aparece entre as alternativas citadas por Rocha. A alta dos juros dos títulos do Tesouro americano elevou as taxas disponíveis no mercado. Dados do Departamento do Tesouro dos Estados Unidos mostram que, em 14 de outubro, os Treasuries ofereciam taxas superiores a 5% nos vencimentos um pouco mais longos. O título de dez anos estava em5,19% ao ano, enquanto o de 30 anos rendia5,52%.
“Essas taxas, de três a sete anos, já começam a ficar interessantes. É um prazo não tão longo e que você consegue travar o seu portfólio com um retorno legal e um retorno que fica defensivo mesmo que a gente tenha uma volatilidade maior das taxas longas”, afirma.
Além dos títulos americanos, ela cita crédito nos EUA, ativos de renda fixa de países desenvolvidos e uma combinação com renda variável e investimentos alternativos. A ideia, de acordo com a economista, é aplicar ao patrimônio internacional a mesma lógica de diversificação utilizada na carteira como um todo. “No portfólio global, a gente gosta de colocar um pouquinho em cada cestinha. Tem que ter ações, dentro das ações tem que ter distribuição regional; dentro de renda fixa tem que navegar em Estados Unidos e fora dos EUA também”, diz
Na renda variável, a CIO comenta que continua vendo espaço para ações americanas. Segundo a S&P Dow Jones Indices, o S&P 500 acumulava alta de12,54% no ano até 24 de setembro, considerando o retorno de preço.
O “risco político” deve mudar a carteira?
À medida que o segundo turno se aproxima, o chamado “risco político” volta a ganhar espaço nas decisões dos investidores.No entanto, para Rocha, esse não é o fator que deveria comandar uma decisão de alocação internacional. “A gente não fala de risco político em alocação internacional. A diversificação é estrutural, independente do cenário doméstico.”
Isso não significa ignorar os efeitos das políticas públicas sobre os ativos. A diferença está em separar a disputa partidária dos fundamentos econômicos que afetam preços, juros e empresas.
“O mercado não tem partido, o mercado é pragmático. Ele quer ver empresas gerando retornos, lucros, oportunidades de crescimento e instituições sólidas”, diz Rocha.
No cenário doméstico, a CIO aponta a questão fiscal como um dos principais riscos a acompanhar após as eleições. Na visão dela, a combinação entre dívida elevada e juros altos aumenta o custo de financiamento do setor público e coloca a trajetória das contas públicas no centro das discussões econômicas do próximo governo.
“O risco fiscal não é partidário. É algo que o Brasil vai ter que lidar, independente de quem ganha as eleições, e algo que não é só agora, vai ser discutido por um prazo longo aqui no Brasil”, afirma.
Quanto ter no exterior?
A parcela do patrimônio que deve ser alocada internacionalmente depende das características e dos objetivos de cada investidor, segundo Rocha.
Entre os fatores a considerar estão o país onde a pessoa vive, a localização de suas despesas, a frequência de viagens ao exterior, a existência de filhos estudando fora, os planos de morar em outro país e a possibilidade de receber rendimentos em outra moeda.
Na avaliação da CIO, o investidor deve buscar alguma exposição internacional, mas não existe uma proporção única que sirva para todos. O tamanho dessa parcela precisa levar em conta o perfil de risco, o horizonte de investimento, os objetivos financeiros e o grau de exposição que a pessoa já tem ao exterior.