A dívida da OpenAI é especulativa. A Anthropic recebe uma classificação “triple B” (BBB). Pelo menos essa é a opinião da AIR Platforms, que publicou, em 1º de outubro, um relatório de crédito não solicitado sobre as duas empresas. A AIR é uma startup de Nova York com dez funcionários, que utiliza inteligência artificial e já captou US$ 6,1 milhões (R$ 30,42 milhões na cotação atual).
Entre seus cofundadores está o CEO Glenn Carvajal, que trabalhou durante 12 anos na Moody’s. A AIR atribuiu classificação BBB à Anthropic e BB+ à OpenAI, colocando as duas empresas em lados opostos da linha que separa o grau de investimento do grau especulativo. A classificação BBB- é o limite mínimo para o grau de investimento.
A expansão da infraestrutura de inteligência artificial deverá exigir trilhões de dólares em investimentos nos próximos anos, grande parte deles antes que as receitas necessárias para justificá-los se concretizem. As ferrovias instalaram trilhos antes da chegada dos passageiros. As empresas de telecomunicações enterraram cabos de fibra óptica antes que houvesse tráfego para utilizá-los.
As empresas de inteligência artificial estão fazendo uma aposta semelhante, o que torna o custo e a disponibilidade de capital especialmente importantes. As classificações de crédito determinam não apenas quanto um tomador de empréstimo paga, mas também quem pode comprar os títulos e instrumentos de dívida emitidos.
Muitos fundos de títulos de dívida e fundos de pensão estão sujeitos a regras que exigem a manutenção da maior parte de seus ativos de renda fixa em papéis com grau de investimento. Essas empresas precisarão de bilhões em financiamentos para justificar os enormes gastos já em andamento. Se esse financiamento ficar caro demais ou deixar de estar disponível, talvez nunca alcancem a escala necessária para que os investimentos atuais sejam rentáveis. E, com uma parcela cada vez maior da economia dependendo da inteligência artificial, elas estão longe de ser as únicas com interesses em jogo.
A AIR não teve acesso às demonstrações financeiras completas de nenhuma das duas empresas, portanto, suas conclusões precisam ser consideradas com bastante cautela. A AIR parte das informações públicas, utiliza inteligência artificial para estimar os dados ausentes e, em seguida, submete sua melhor estimativa das finanças das empresas ao seu modelo de avaliação de crédito. Uma dessas estimativas, compartilhada com a Forbes, aponta uma margem EBITDA de 5,4% para a Anthropic e de 33,3% negativos para a OpenAI.
A mediana do grupo de referência da AIR, composto por sete empresas de tecnologia, incluindo as gigantes Microsoft, Meta, Oracle, Palantir, Alphabet, Apple e Amazon, é de 43,3%. Todas essas empresas, com exceção da Oracle, recebem classificações de grau de investimento segundo a análise da AIR, aprimorada por inteligência artificial.
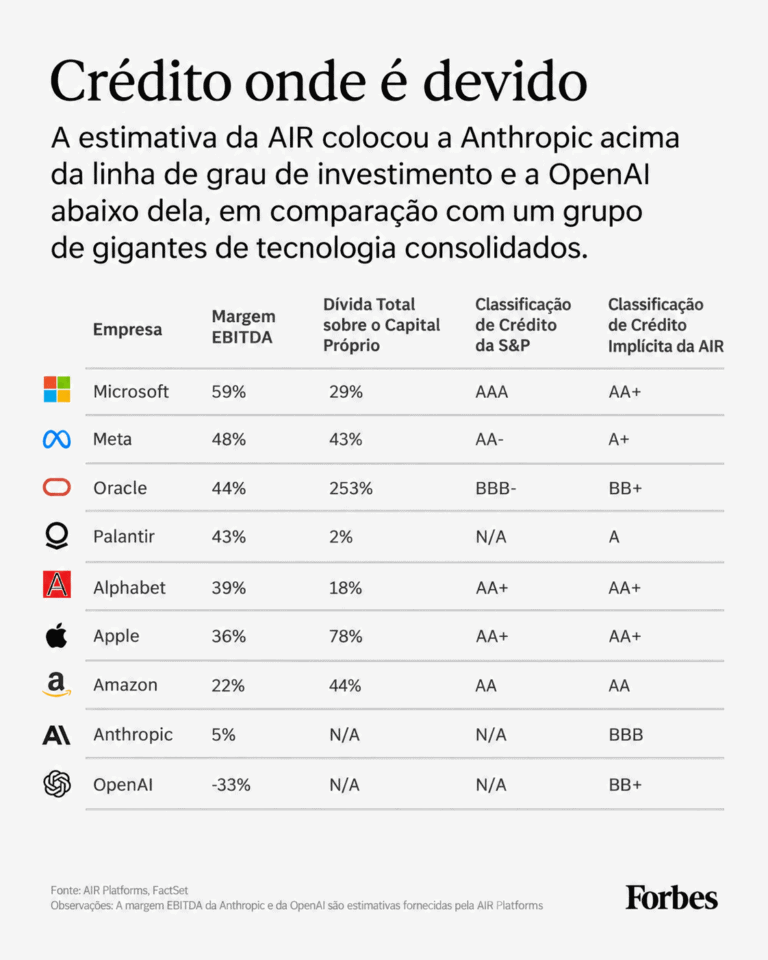
Entre as empresas que possuem classificações da S&P, todas apresentam grau de investimento. A Microsoft possui a classificação máxima AAA, seguida pela Alphabet e pela Apple, ambas com AA+. A Oracle apresenta a classificação mais baixa do grupo, BBB-, o último nível do grau de investimento. A Palantir não possui classificação da S&P. As classificações fazem diferença: os títulos de dívida sem garantia da Apple, com prazo de dez anos, estão atualmente precificados para oferecer rendimento até o vencimento de 5,4%, em comparação com títulos semelhantes da Oracle, que oferecem rendimento de 7,5%.
Joe Burdis, cofundador e diretor de inteligência artificial da AIR, afirma que a maior limitação é a falta de informações públicas completas sobre as duas empresas. Segundo ele, o resultado operacional ajustado positivo da Anthropic foi o principal motivo para sua classificação ficar acima da OpenAI. Burdis observa, porém, que, no caso de empresas que crescem tão rapidamente, alterações relativamente pequenas nos números utilizados como base podem modificar rapidamente a avaliação de crédito.
A Anthropic registrou receita de US$ 4,6 bilhões (R$ 22,94 bilhões na cotação atual) em 2025, ao mesmo tempo que acumulou prejuízos operacionais superiores a US$ 8 bilhões (R$ 39,90 bilhões), segundo seu prospecto de oferta pública inicial de ações (IPO). A classificação BBB atribuída pela AIR se baseia em resultados mais recentes, que indicam uma redução dessa diferença. A OpenAI e a Anthropic não responderam aos pedidos de comentários.
É possível até mesmo que a avaliação da AIR seja generosa. A OpenAI não apresentava dívidas registradas em seu balanço patrimonial em 31 de março, segundo demonstrações financeiras examinadas pelo The Information, embora tenha mais de US$ 5 bilhões (R$ 24,93 bilhões) disponíveis em linhas de crédito rotativo. A situação da Anthropic é mais difícil de determinar, e não existe um número público consolidado para toda a sua dívida convencional.
O que se sabe é que, em setembro, a Anthropic estava finalizando uma linha de crédito rotativo de US$ 15 bilhões (R$ 74,80 bilhões). A Broadcom concordou em emprestar até US$ 42 bilhões (R$ 209,45 bilhões) por meio de dívida conversível para financiar o arrendamento de chips, enquanto a Amazon comprou US$ 8 bilhões (R$ 39,90 bilhões) em títulos de dívida conversíveis da Anthropic.
Os documentos apresentados pela Amazon indicam que cerca de US$ 2 bilhões (R$ 9,97 bilhões) desse montante já foram convertidos em ações preferenciais, enquanto o restante deverá ser convertido quando a Anthropic abrir seu capital. A dívida conversível começa como uma obrigação financeira, mas pode ser transformada em ações. Por isso, os analistas de crédito não a tratam da mesma maneira que um empréstimo convencional, que precisa ser quitado em dinheiro.
Quase toda a expansão da infraestrutura de inteligência artificial é financiada por meio de contratos de arrendamento, contratos de longo prazo para fornecimento de capacidade computacional, garantias e sociedades de propósito específico, em vez de simplesmente recorrer a empréstimos e registrar as dívidas no balanço patrimonial da empresa. Em outras palavras, algumas dessas obrigações podem funcionar de maneira muito semelhante a dívidas, sem serem contabilizadas como tal no balanço da companhia.
No caso de uma sociedade de propósito específico (SPE), a dívida pode pertencer, tecnicamente, a uma entidade separada, criada para financiar um centro de processamento de dados ou outro projeto. A responsabilidade final da OpenAI ou da Anthropic depende dos contratos envolvidos. Elas podem ter assumido compromissos de arrendamento de capacidade, de compra de uma quantidade mínima de processamento computacional ou de apoio ao financiamento de alguma outra forma. A distinção contábil existe, mas um credor ainda precisa saber quanto dinheiro a empresa já se comprometeu a desembolsar e qual seria a dificuldade para se desvincular desses pagamentos.
Setores que exigem grandes volumes de capital utilizam contratos de arrendamento, contratos do tipo take-or-pay, nos quais há obrigação de pagar por uma quantidade mínima contratada independentemente de sua utilização, e financiamentos de projetos há décadas. O que muda neste caso é a dimensão dos compromissos assumidos por empresas cujos fluxos de caixa futuros ainda são, em grande parte, hipotéticos. A Anthropic possui pelo menos US$ 518 bilhões (R$ 2,58 trilhões) em compromissos futuros com infraestrutura, incluindo US$ 161,2 bilhões (R$ 803,89 bilhões) em obrigações de arrendamento de equipamentos relacionados à Broadcom, que são, em grande parte, não canceláveis.
]Enquanto isso, a OpenAI projetou que gastará US$ 856 bilhões (R$ 4,27 trilhões) em centros de processamento de dados e chips até o final da década. Uma parcela significativa desse montante está comprometida com a compra de US$ 100 bilhões em capacidade computacional (R$ 498,69 bilhões) da Amazon ao longo de oito anos. Nenhuma dessas obrigações corresponde a um título de dívida corporativa ou a um empréstimo convencional, mas ambas comprometem as empresas com gastos enormes por muitos anos.
As classificações da AIR não incluem diretamente essas obrigações. É difícil imaginar como a inclusão de centenas de bilhões de dólares em pagamentos futuros fixos poderia melhorar a avaliação da capacidade de crédito de qualquer uma das empresas.
No entanto, determinar o peso que esses compromissos devem receber é uma questão de julgamento. Isso ajuda a explicar, em parte, por que, enquanto a OpenAI e a Anthropic se preparam para realizar suas ofertas públicas iniciais de ações, o Morgan Stanley e o Goldman Sachs vêm conversando com a S&P, a Moody’s e a Fitch em nome das duas empresas para conseguir classificações de grau de investimento após a abertura de capital, conforme informou o Financial Times em setembro.
As empresas podem fornecer demonstrações financeiras não públicas a uma agência e obter uma avaliação privada antes que qualquer classificação seja divulgada. Se não gostarem do resultado, essa avaliação talvez nunca venha a público. A OpenAI e a Anthropic não contrataram a AIR, não lhe deram acesso aos seus registros contábeis e não puderam decidir se a AIR poderia ou não publicar suas classificações de crédito.
Há certa ironia no fato de que, assim como a OpenAI e a Anthropic nunca pediram autorização para absorver as enormes quantidades de informações disponíveis na internet que utilizam para criar seus produtos e construir negócios avaliados em quase um trilhão de dólares (cerca de R$ 4,99 trilhões na cotação atual), a startup de dez funcionários por trás da AIR utilizou essa mesma tecnologia para emitir classificações de crédito relativamente ruins, quer a OpenAI e a Anthropic gostem disso ou não.
Publicada originalmente em Forbes EUA