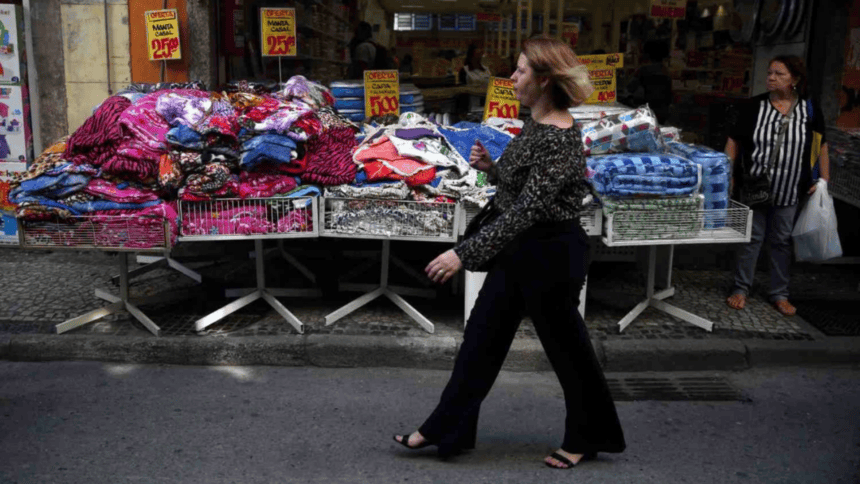
O comércio brasileiro perdeu força em agosto, em um sinal de que os juros elevados começam a pesar sobre o consumo. As vendas ficaram abaixo das expectativas, com quedas em segmentos que dependem mais de financiamento, como móveis, eletrodomésticos e veículos. A fraqueza do varejo se soma aos resultados mais modestos da indústria e dos serviços e reforça as perspectivas de desaceleração da economia nos próximos meses.
O movimento, porém, está longe de representar uma retração generalizada. O mercado de trabalho aquecido e a expansão dos gastos públicos continuam sustentando a renda das famílias, enquanto o custo do crédito e o peso das dívidas limitam sua disposição para consumir. Essa disputa entre forças opostas ajuda a explicar por que a atividade perde fôlego sem entrar em queda mais acentuada, e por que a desaceleração, por si só, não garante um alívio rápido dos juros.
As vendas do varejo restrito, que excluem veículos e materiais de construção, avançaram 0,1% em agosto ante julho, na série com ajuste sazonal, segundo o Instituto Brasileiro de Geografia e Estatística (IBGE). O resultado ficou abaixo da mediana das projeções do mercado, de alta de 0,7%, e da estimativa de 1,9% do C6 Bank.
No varejo ampliado, que inclui veículos, materiais de construção e atacado especializado em produtos alimentícios, houve queda de 0,2%. O banco esperava crescimento de 3,3%.
A principal fraqueza apareceu justamente nos produtos mais dependentes de crédito. As vendas de móveis e eletrodomésticos recuaram 4,2% no mês, enquanto as de veículos caíram 1% e as de materiais de construção, 2%.
“Os segmentos mais sensíveis ao crédito vêm mostrando um desempenho mais fraco, um sinal de que os juros altos pesam sobre as vendas desses produtos”, afirma Claudia Moreno, economista do C6 Bank.
A diferença entre os setores ajuda a entender o comportamento do consumidor. Quando o financiamento fica caro e uma parcela maior da renda já está comprometida com dívidas, compras de maior valor tendem a ser adiadas. O efeito aparece primeiro em produtos que não precisam ser substituídos imediatamente, como móveis e eletrodomésticos, ou em despesas que exigem um desembolso elevado, como a compra de um carro ou uma reforma.
Não se trata necessariamente de uma interrupção do consumo, mas de uma escolha mais restritiva sobre onde gastar. “A alta de apenas 0,1% nas vendas do varejo em agosto revela um consumidor mais seletivo, que continua comprando, mas avalia com maior cuidado onde comprometer sua renda”, diz Antonio Patrus, CEO da Bossa Invest.
O resultado de agosto também precisa ser lido à luz do desempenho anterior. A pequena alta do varejo restrito não compensou a queda de 0,8% registrada em julho. Na média móvel trimestral, que reduz as oscilações de um único mês, as vendas recuaram 0,1% no segmento restrito e 0,3% no ampliado.
Para Rafael Minotto, analista da Ciano Investimentos, os números indicam perda de fôlego do consumo de bens no terceiro trimestre e estão em linha com a moderação da atividade apontada pelo Comitê de Política Monetária (Copom).
O dilema entre juros e renda
O varejo expõe um dos principais desafios da economia brasileira: a política monetária restringe o consumo, mas outras fontes de renda continuam sustentando a demanda. De um lado, o crédito caro e o elevado comprometimento da renda com dívidas reduzem a capacidade das famílias de assumir novas despesas. De outro, o emprego e as transferências governamentais mantêm dinheiro em circulação e evitam uma desaceleração mais intensa.
Na avaliação de Minotto, o comprometimento da renda das famílias com dívidas, em patamar historicamente elevado, limita o espaço para o consumo, sobretudo de bens financiados. A expansão dos gastos do governo, com transferências e benefícios que crescem acima da inflação, atua na direção contrária e ajuda a preservar a demanda.
O resultado é uma economia em que os juros altos já produzem efeitos sobre a atividade, mas não eliminam os estímulos ao consumo. Para o Banco Central, essa combinação torna mais complexo o trabalho de calibrar a política monetária: enquanto o crédito caro contém parte dos gastos privados, a renda sustentada pelos recursos públicos ajuda a manter a demanda.
Há outro sinal de cautela nos dados do setor. Segundo Minotto, a receita nominal do varejo avançou mais do que o volume vendido. Isso significa que o faturamento pode continuar crescendo mesmo quando a quantidade de produtos comercializados perde força, seja pela evolução dos preços, seja pela composição das vendas. Para avaliar a saúde do comércio, portanto, não basta observar quanto as empresas faturam; é preciso considerar o que efetivamente conseguem vender.
A pressão sobre o consumo também exige mudanças na estratégia das empresas. Com clientes mais cautelosos, depender de descontos para sustentar as vendas pode comprometer as margens sem garantir um aumento duradouro da demanda.
Patrus avalia que o varejo precisará combinar preços competitivos e condições de pagamento compatíveis com a renda a melhorias na experiência de compra e no uso de dados para entender o comportamento dos clientes. O executivo também aponta oportunidades para startups de inteligência artificial, pagamentos, logística e personalização do atendimento, cujas soluções podem elevar a produtividade mesmo em um mercado de crescimento moderado.
Desaceleração abre espaço para cortes de juros?
A perda de força do comércio reforça a expectativa de uma atividade econômica menos dinâmica nos próximos trimestres. O C6 Bank projeta crescimento de 1,7% para o Produto Interno Bruto (PIB) em 2026 e espera que o varejo ampliado avance cerca de 2% no ano, em relação a 2025.
A instituição avalia que o mercado de trabalho ainda deve amortecer a desaceleração, mas considera que os juros continuarão limitando uma expansão mais robusta do comércio. Mesmo após os cortes recentes, a Selic permanece em patamar elevado. O C6 Bank espera que a taxa termine o ano em 13,75%, embora não descarte novas reduções, uma vez que o Copom deixou em aberto os próximos passos da política monetária.
Minotto, por sua vez, vê nos dados de agosto um argumento favorável à continuidade do ciclo de cortes em novembro. Uma demanda menos intensa tende a reduzir a pressão sobre a atividade e pode contribuir para o fechamento da curva de juros, embora as decisões do Banco Central dependam também das perspectivas para a inflação e das expectativas dos agentes econômicos.
Uma eventual redução da Selic, contudo, não deve se traduzir imediatamente em uma retomada do consumo. O custo do financiamento ao consumidor não acompanha necessariamente, na mesma velocidade, os movimentos da taxa básica. Além disso, famílias com elevado comprometimento da renda precisam recuperar espaço no orçamento antes de voltar a assumir novas dívidas.
O dado mais importante de agosto, portanto, não é apenas o crescimento de 0,1% do varejo restrito ou a queda de 0,2% do ampliado. É o contraste entre uma demanda que começa a ceder sob o peso dos juros e uma renda que continua sendo sustentada pelo emprego e pelos gastos públicos.
Essa combinação mantém o comércio em expansão modesta, mas torna mais difícil prever a velocidade da desaceleração. Se a renda continuar sustentando o consumo, o efeito dos juros sobre a atividade poderá ser gradual. Se o crédito caro e o endividamento passarem a prevalecer, a perda de força poderá se disseminar. Para o Banco Central, o desafio será distinguir uma moderação suficiente para aliviar as pressões inflacionárias de uma desaceleração mais profunda da economia.