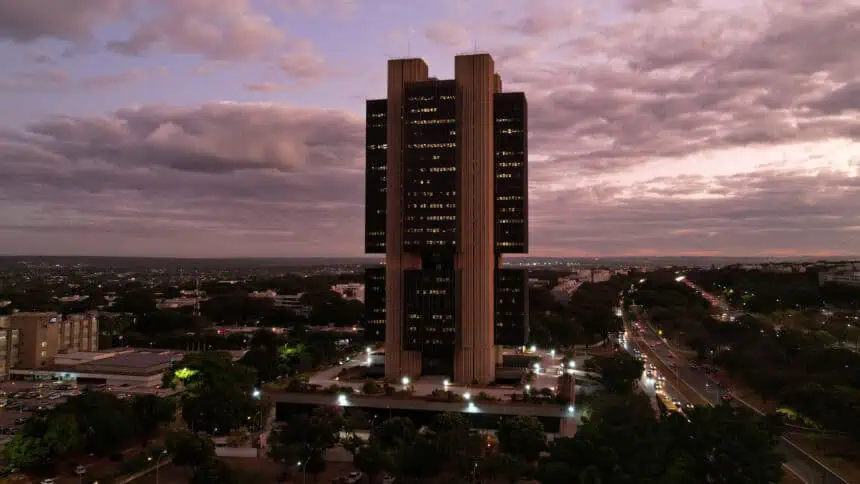
O Comitê de Política Monetária (Copom) do Banco Central (BC) confirmou as expectativas do mercado manteve a taxa básica de juros, a Selic, em 13,75% ao ano. Essas expectativas, porém, haviam mudado subitamente depois do segundo turno da eleição presidencial, em 25 de outubro. Antes da votação, a maior parte dos agentes esperava novo corte de 0,25 ponto percentual, para 13,50%. Depois da reeleição de Luiz Inácio Lula da Silva, a manutenção passou a ser o cenário principal.
O Comunicado da 282ª reunião justifica a pausa com um cenário “desafiador para a política monetária”, que exige “serenidade e cautela”. O texto afirma que o Comitê seguirá acompanhando a evolução do cenário para “manter a restrição adequada” e assegurar a convergência da inflação à meta.
Segundo o Comunicado, as expectativas de inflação para 2026 e 2027 “distanciaram-se adicionalmente em relação à meta desde a última reunião” e estão em 5,2% e 4,8%, respectivamente. Em setembro, estavam em 4,9% e 4,3%. Segundo Josias Bento, especialista em mercado de capitais e sócio da GT Capital, o que mais chamou a atenção no Comunicado foi a piora das expectativas de inflação. O Banco Central está observando uma economia que desacelera, mas, ao mesmo tempo, as projeções de inflação continuam se afastando da meta, diz ele.
A mudança no humor do mercado aparece no Boletim Focus, pesquisa semanal do BC com instituições financeiras. Divulgada excepcionalmente na terça-feira, 3, por causa do feriado de Finados, a edição mais recente mostra piora das expectativas para inflação, juros e câmbio. As revisões abrangem 2026 e também 2027, 2028 e 2029, com estimativas mais conservadoras para todos os indicadores.
Na inflação, a projeção do Índice Nacional de Preços ao Consumidor Amplo (IPCA) para 2026 era de 5,01% há quatro semanas. Subiu para 5,19% na semana passada e para 5,22% agora, acima do teto da meta. Para 2027, a estimativa estava ao redor de 4,3%. Passou para 4,76%, acima do limite de tolerância de 4,5%, que fica 1,5 ponto percentual acima da meta de 3%. No câmbio, a estimativa para o dólar em 2026 subiu de R$ 5,05 para R$ 5,34. Para 2027 e 2028, o mercado projeta R$ 5,40.
O Comunicado detalha a piora do quadro de preços. Segundo o texto, a inflação cheia e a média das medidas subjacentes “aceleraram” e se situam “acima do limite superior do intervalo de tolerância da meta”. A projeção do Copom para o segundo trimestre de 2028, horizonte relevante da política monetária, “elevou-se para 3,5%” no cenário de referência, “com a incorporação dos choques de oferta materializados desde a última reunião”. Em setembro, a projeção, para o primeiro trimestre de 2028, era de 3,2%.
Os riscos para a inflação permanecem “mais elevados que o usual, com assimetria altista”. Entre os quatro riscos de alta, o texto cita a desancoragem das expectativas por período mais prolongado, a resiliência da inflação de serviços, uma “taxa de câmbio persistentemente mais depreciada” e estímulos ao consumo. Os três riscos de baixa são uma desaceleração mais acentuada da atividade doméstica, uma desaceleração global e a queda dos preços das commodities.
Cenário externo
Para Rai Chicoli, estrategista-chefe da Monte Bravo, a decisão indicou que o cenário externo se tornou mais adverso com o prolongamento da guerra. No cenário doméstico, Chicoli destaca que o texto aponta moderação mais acentuada da atividade, apesar de um mercado de trabalho resiliente, e aceleração da inflação, com métricas acima do limite superior.
Ele observa que a projeção de inflação no horizonte relevante subiu de 3,2% para 3,5%, em razão da piora das expectativas, que continuam preocupando, e da incorporação de choques desde a última reunião. Na avaliação de Chicoli, essa piora é um dos principais fatores para a manutenção da taxa. Quanto aos riscos, a assimetria permaneceu altista, com quatro riscos de alta e três de baixa. O Comitê, lembra Chicoli, segue acompanhando a política fiscal.
Ian Lopes, economista da Valor Investimentos, avalia que a decisão veio em linha com o esperado. No cenário externo, o Federal Reserve (Fed), banco central dos Estados Unidos, manteve os juros entre 3,75% e 4% ao ano, o que afeta a política monetária no mundo todo. O petróleo caiu nesta quarta, mas ficou muito tempo acima de US$ 100, o que provoca inflação global de oferta.
Incerteza fiscal
Segundo Lopes, a incerteza fiscal pressiona a inflação e os juros futuros, e o Banco Central mantém postura de restrição. Ele projeta a Selic em 13,75% até o fim do ano. Raphael Vieira, head de Investimentos da Arton Advisors, afirma que a manutenção já estava em grande parte precificada. Para ele, a deterioração das expectativas de inflação e o aumento das incertezas externas limitam o espaço para retomar os cortes, apesar da desaceleração mais intensa da atividade.
Vieira avalia que o Banco Central deve manter a Selic nesse patamar por mais tempo, até haver sinais consistentes de desinflação e reancoragem das expectativas. Na visão dele, o ponto mais importante da decisão é a reafirmação da independência do Banco Central e do mandato do atual presidente. O tom cauteloso do Comunicado tende a manter a pressão sobre os juros futuros, em especial nos vértices mais longos, e a limitar o desempenho dos ativos de risco.
Na atividade, o Comitê aponta “moderação mais acentuada” e um mercado de trabalho que “permanece resiliente, porém apresentando sinais de desaquecimento na margem”. O texto descreve o contexto como de “taxa Selic substancialmente contracionista” e de “aumento significativo das incertezas em torno do cenário base”.
No campo fiscal, o Comitê afirma que segue acompanhando como a política fiscal doméstica afeta a política monetária e os ativos financeiros, “reforçando a postura de cautela”. A versão de novembro não repete a frase de setembro sobre a magnitude total do ciclo de calibração. Votaram pela decisão os sete membros do Comitê, entre eles o presidente Gabriel Galípolo.
Acompanhe a Forbes no Google
Adicione a Forbes como fonte preferida no Google e encontre nossas notícias com mais facilidade.