Durante muito tempo, a relação entre investidores e instituições financeiras foi baseada em uma pergunta simples: onde colocar o dinheiro? A resposta era uma carteira de investimentos, com renda fixa, ações, fundos e outros ativos. O sucesso do relacionamento era medido pelo valor investido e pela capacidade de encontrar produtos que combinavam com o perfil de risco do cliente.
Hoje, a pergunta é mais ampla: o que o investidor quer fazer com o dinheiro? A mudança não parece grande, mas muda a forma de pensar. Em vez de começar com a escolha dos ativos, a conversa agora se baseia em objetivos como comprar um imóvel, financiar a educação dos filhos, proteger a família, se aposentar ou organizar a sucessão do patrimônio. A carteira deixa de ser o começo e passa a ser uma consequência dessas decisões.
A XP está tentando avançar nessa direção. A empresa lançou uma nova funcionalidade em seu aplicativo que vai permitir que os clientes criem e acompanhem o planejamento financeiro pelo aplicativo. A ferramenta reúne informações sobre patrimônio, capacidade de investir e metas, permitindo ver o progresso e ajustar conforme necessário.
Essa nova abordagem une dois ambientes que antes eram separados: o digital, usado pelo investidor, e a plataforma de atendimento dos assessores. As informações do aplicativo são integradas ao atendimento, permitindo que os profissionais acompanhem as mudanças e usem os dados nas conversas com os clientes.
Essa iniciativa faz parte de uma disputa entre instituições financeiras por um relacionamento mais profundo com os investidores. Com a digitalização e a diversificação das plataformas, oferecer produtos financeiros não é mais suficiente. O desafio agora é mostrar ao cliente que vale a pena colocar não só os investimentos, mas também as decisões sobre a vida financeira em uma única instituição.
Na XP, a aposta já teve algum sucesso. Segundo a empresa, 33% dos clientes assessorados usam o planejamento financeiro, um aumento de 15 pontos percentuais desde o início de 2026. Mais de 80% dos assessores já usaram a ferramenta. Os números mostram oportunidades, mas também o desafio: mesmo entre investidores com atendimento especializado, o planejamento ainda não é parte da rotina de muitos.
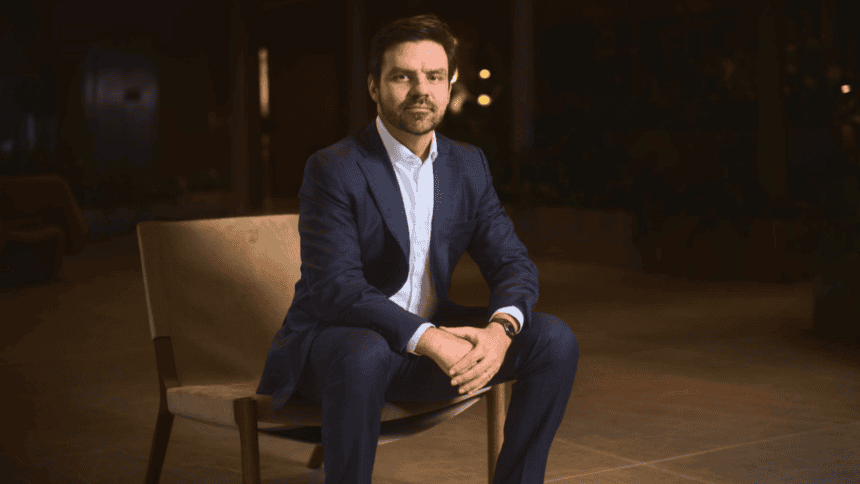
Para Guilherme Sant’Anna, diretor de Distribuição e Segmentos da XP Inc., o próximo passo está em entender melhor cada cliente. Ele chama isso de terceira onda do setor: depois da democratização dos investimentos e do acesso aos assessores, a diferença será entender a situação financeira de cada pessoa e transformar isso em orientação contínua.
Essa mudança também influencia a forma como a instituição trabalha. Um olhar apenas para a carteira pode esconder necessidades importantes. Uma família pode ter investimentos variados, mas não ter seguro de vida. Um investidor pode ter patrimônio, mas não ter organizado a sucessão ou calculado o que precisará para se aposentar.
Ao incluir esses elementos, o planejamento amplia o papel do assessor. O relacionamento deixa de ser apenas sobre recomendar investimentos e passa a incluir proteção patrimonial, previdência, seguros e organização financeira.
Uma indústria em busca de aconselhamento
A estratégia da XP tem apoio em uma mudança que já está presente nos dados do mercado brasileiro. Os investidores não começam com um produto financeiro, mas com uma necessidade real que quer resolver.
Um estudo divulgado em setembro de 2026 pela Associação Brasileira de Planejamento Financeiro (Planejar), em parceria com a consultoria Timelens, analisou bilhões de perguntas feitas por brasileiros na internet. O levantamento mostrou que 76% das dúvidas sobre finanças partem de situações ou objetivos, enquanto apenas 15% mencionam um produto financeiro diretamente.
Essa diferença ajuda a entender por que o planejamento está ganhando espaço. Antes de procurar um CDB, um fundo ou uma previdência, o consumidor pode querer organizar as contas, quitar dívidas, comprar uma casa ou garantir recursos para o futuro. A necessidade vem primeiro.
O mercado de profissionais especializados também cresce, embora ainda tenha pouca oferta. O Brasil fechou 2025 com 11.425 profissionais certificados com o CFP, segundo a Planejar. O país tem o quinto maior número de certificados, mas tem apenas um planejador para cada 11,6 mil adultos entre 25 e 69 anos. Nos EUA e no Canadá, a proporção é menor que um por cada 2 mil pessoas.
O crescimento da certificação mostra amadurecimento, mas também mostra que o planejamento financeiro ainda não está tão difundido quanto serviços bancários e de investimento. Para as instituições, há espaço para ampliar esse mercado com a ajuda da tecnologia, que permite organizar informações e acompanhar metas sem depender apenas de encontros presenciais.
A própria XP oferece a funcionalidade para diferentes tipos de clientes, independentemente do patrimônio. Quem não tem assessor pode fazer o planejamento sozinho, enquanto os investidores com assessor têm uma experiência colaborativa, com análises mais profundas sobre renda, despesas, família, proteção e sucessão.
A diferença é importante. O planejamento financeiro costuma ser associado a serviços de private banking, que antes eram para clientes com patrimônio alto e capazes de pagar por um acompanhamento individualizado. Ao digitalizar parte do processo, a XP quer reduzir custos e ampliar o alcance.
Isso não significa que a ferramenta se substitua pelo planejador. Organizar patrimônio, estabelecer metas e planejar aportes são passos importantes, mas decisões como definir a reserva de emergência, avaliar seguros ou estruturar a sucessão exigem contexto, interpretação e julgamento profissional.
O desafio de separar aconselhamento e venda
É nessa linha que surge uma das maiores preocupações. Quanto mais informações a instituição tem sobre o cliente, maior a capacidade de identificar necessidades e oferecer soluções. Mas também aumenta o risco de o planejamento se tornar uma ferramenta para vender produtos.
Essa preocupação não é imaginária. O modelo de remuneração dos assessores está ligado, de forma mais ou menos direta, à distribuição de produtos e às taxas cobradas. Isso pode criar incentivos que nem sempre estão alinhados com os interesses do cliente.
A própria CVM reconhece esse potencial conflito. Ao criar o novo marco regulatório da atividade de assessor de investimentos, em 2023, a autarquia aumentou a transparência sobre remuneração e determinou que o cliente saiba que o profissional pode receber parte das taxas. A regulamentação também prevê que o assessor possa atuar com mais de uma instituição.
Questionado sobre como evitar que o planejamento seja apenas um caminho para vender produtos, Sant’Anna diz que o ponto de partida deve ser o objetivo do cliente, não a solução financeira. Segundo ele, a XP oferece diferentes modelos de remuneração, como taxa fixa, comissão e consultoria, para que o investidor escolha o que melhor se encaixa.
O assessor deixa de olhar apenas para a carteira
A mudança também acompanha uma transformação global na indústria de gestão de patrimônio. À medida que plataformas digitais facilitam operações e acesso a diferentes ativos, o trabalho do assessor se move para áreas em que a tecnologia sozinha não resolve: interpretar cenários, entender necessidades familiares, organizar objetivos e ajudar o investidor a decidir em momentos de incerteza.
Uma pesquisa da MSCI sobre tendências globais de gestão de patrimônio em 2026 aponta a personalização como cada vez mais importante para os clientes. A pesquisa também mostra o aumento dos investimentos em inteligência artificial pelas gestoras e a busca por novas formas de estruturar carteiras e atender investidores.
Nesse cenário, a vantagem competitiva não está em oferecer mais produtos, mas em conhecer melhor quem está do outro lado. Um assessor que entende a família, a renda e os planos de aposentadoria pode criar recomendações diferentes das que faria apenas com base na carteira.
Sant’Anna acredita que essa evolução não substitui o assessor, mas amplia suas funções. A expectativa é que o profissional deixe de se concentrar apenas em montar e acompanhar carteiras para assumir uma posição mais próxima de um orientador patrimonial.
A XP pretende que os planos sejam revisados de tempos em tempos, em conversas que podem acontecer a cada três ou seis meses. Mudanças como novo emprego, nascimento de um filho, compra de um imóvel ou alteração de renda podem mudar a capacidade de poupar e a prioridade de objetivos. O planejamento, nessa lógica, precisa acompanhar essas mudanças, em vez de ser um documento feito apenas uma vez.
Para o investidor, a principal ajuda está em unir decisões que antes eram tomadas de forma isolada. Uma pessoa pode escolher um investimento de longo prazo sem considerar que precisará do dinheiro para comprar um imóvel em três anos. Outra pode aumentar os aportes para a aposentadoria sem perceber que sua reserva de emergência está baixa. Ao unir essas informações, a ferramenta ajuda a ver melhor as consequências de cada escolha. O patrimônio deixa de ser medido apenas pelo rendimento e passa a ser avaliado pela capacidade de financiar os projetos para os quais foi construído.
Acompanhe a Forbes no Google
Adicione a Forbes como fonte preferida no Google e encontre nossas notícias com mais facilidade.