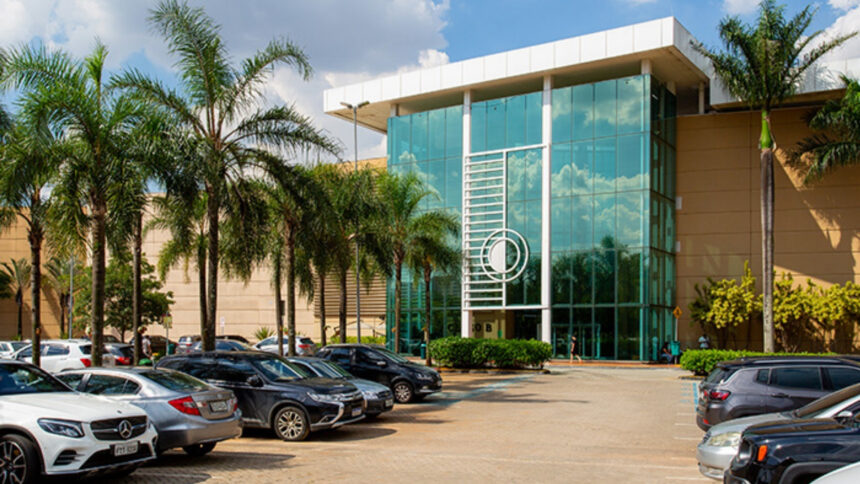
Em parecer emitido após uma reunião com o CEO da Allos (ALSO3), Rafael Sales, e o Diretor de Relações com Investidores, Diego Canuto, a equipe de sell-side do BTG Pactual reiterou otimismo com a companhia e manteve recomendação de compra. A visão da casa é de que, apesar do cenário tempestuoso para o varejo, a empresa seguirá superando o desempenho do setor.
O preço-alvo da casa é de R$ 39 para as ações da Allos. Atualmente os papéis são negociados na faixa dos R$ 28 em bolsa.
O BTG Pactual detalha que a empresa planeja ser seletiva nos investimentos enquanto mantém a remuneração aos acionistas em patamares atrativos. Atualmente, segundo dados do Status Invest, o dividend yield de ALSO3 é de 11%, com R$ 3,1289 pagos por ação ordinária nos últimos 12 meses.
Além disso, os analistas pontuam que a empresa ainda está capturando eficiências em despesas gerais e administrativas (SG&A, na sigla em inglês) e a Helloo vem apresentando um bom ritmo de crescimento. Por fim, destacam que a reforma tributária é um vento favorável para o setor de shoppings.
“De acordo com o Sales [CEO], o cenário macroeconômico no Brasil (altas taxas de juros somadas ao alto endividamento das famílias) está pesando sobre as vendas no varejo, mas a Allos está superando a indústria em geral por diversos fatores: Seu portfólio é mais resiliente, a empresa está ajustando consistentemente o mix de locatários, as taxas de vacância encontram-se baixas e a inadimplência está controlada”, diz o relatório assinado por Gustavo Cambauva e Gustavo Fabris.
O CEO da Allos, com isso, atribui esse desempenho a um processo contínuo de qualificação dos shoppings através do reequilíbrio de participações entre ativos menos e mais produtivos e de investimentos em ativos dominantes.
Nesse sentido, a gestão acena para uma estratégia que busca outros movimentos oportunísticos através de projetos brownfield e fusões & aquisições (M&As).
“A companhia ainda deve ser capaz de manter uma remuneração generosa aos acionistas nos próximos anos. A alavancagem deve ser mantida sob controle (cerca de 2x Dívida Líquida/EBITDA). A Allos ainda deve se beneficiar das eficiências de G&A derivadas do programa Simplifica Allos nos próximos trimestres”, observa o BTG Pactual.
Acerca da Helloo, subsidiária de mídia digital da Allos, o BTG avalia que a empresa deve seguir performando bem, dado que o segmento de aeroportos está crescendo bem.
“A empresa focará no segmento de edifícios residenciais de forma mais agressiva, indicando que as receitas devem continuar crescendo a um ritmo sólido. A Reforma Tributária deve ser positiva para os shoppings, especialmente para os ativos dominantes. O cenário-base da empresa prevê o repasse integral da alíquota do IVA, conforme estabelecido em seus contratos de aluguel.”
As projeções para os resultados da empresa no acumulado de 2026 são:
- R$ 2,962 bilhões em receita líquida
- R$ 2,179 bilhões em EBITDA
- R$ 802 milhões de lucro líquido
Cotação da Allos
As ações da Allos caem 1,5% no pregão desta segunda-feira (14) por volta das 13h. Em 12 meses, no entanto, a empresa acumula uma valorização de 15% na bolsa de valores.