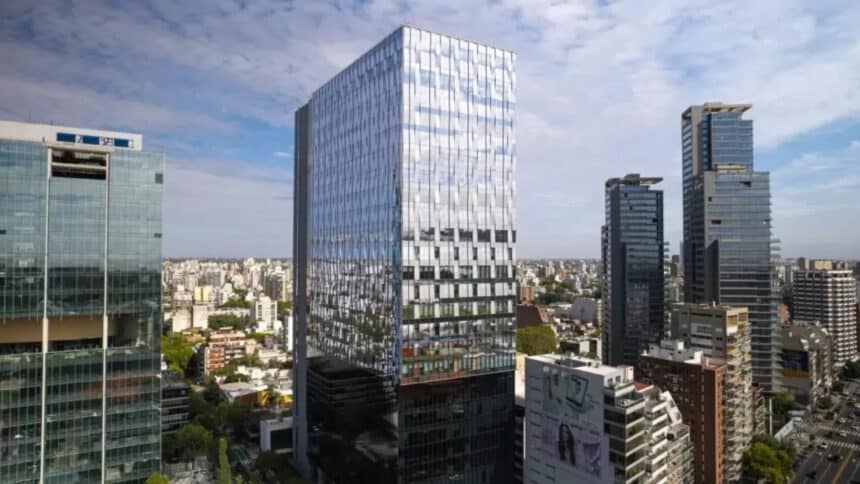
O mercado de escritórios de Buenos Aires passa por uma recuperação seletiva. Após anos marcados pela pandemia, pelo trabalho híbrido e pela elevada disponibilidade de espaços, as empresas voltaram a ocupar imóveis comerciais, mas com uma condição cada vez mais clara: buscam qualidade, localização e ambientes que atendam às novas necessidades corporativas.
Nesse cenário, a zona norte de Buenos Aires se destaca pelo expressivo aumento da demanda. Núñez, Saavedra e Palermo lideram esse movimento.
Os números do terceiro trimestre de 2026 mostram essa transformação. A absorção permanece positiva, as taxas de vacância estão diminuindo e a demanda se concentra nos melhores edifícios e corredores comerciais da Capital Federal.
Segundo a CBRE, a absorção líquida atingiu 12.392 m² durante o trimestre, mantendo-se positiva pelo quarto período consecutivo. A taxa de vacância caiu de 13,8% para 13,1%, o menor nível desde o início do atual ciclo de recuperação, em 2020.
O mercado deixou para trás a fase de deterioração generalizada e entrou em um período no qual a qualidade dos imóveis define cada vez mais o comportamento da demanda.
“A demanda continua demonstrando clara preferência por escritórios de alto padrão. Neste trimestre, essa busca se refletiu especialmente em Catalinas e Palermo, dois dos submercados que mais contribuíram para a redução da vacância”, afirmou Marcos Ballario, coordenador de Pesquisa de Mercado da Cushman & Wakefield Argentina.
Zona Norte, o corredor que concentra a recuperação
Os dados mais expressivos aparecem quando se observa o desempenho de cada região em relação à média do mercado.
Segundo a CBRE, a zona norte de Buenos Aires registrou absorção líquida de 16.422 m² no terceiro trimestre, resultado bem superior ao registrado pelo mercado como um todo. O desempenho também se reflete na taxa de vacância: apenas 1,6%, ante 13,1% no mercado de escritórios de classe A e A+ de Buenos Aires.
Palermo registrou absorção líquida de 2.961 m², enquanto o Polo Saavedra acrescentou outros 1.256 m², consolidando os corredores de maior qualidade como os principais centros de atividade.
No levantamento da Cushman & Wakefield, Catalinas-Plaza Roma liderou a absorção na região central, com 8.957 m², seguida por Retiro-Plaza San Martín, com 2.126 m². Fora do centro, Palermo registrou absorção líquida de 6.820 m².
A concentração geográfica da demanda é um dos sinais mais importantes revelados pelos dados do trimestre. Não se trata mais apenas de as empresas estarem retornando aos escritórios, mas de escolherem onde querem se instalar.
“Essa tendência também indica um aprofundamento da segmentação do mercado. Enquanto submercados com edifícios de maior qualidade e melhor localização registram taxas de vacância significativamente inferiores à média, outras áreas ainda enfrentam maior disponibilidade”, explicou Matías Pagano, gerente de Pesquisa da CBRE.
A diferença entre os corredores é significativa. Enquanto a zona norte da cidade de Buenos Aires apresenta taxa de vacância de 1,6%, Puerto Madero registra 9,6% e o corredor Libertador, na Grande Buenos Aires, apresenta índice de 8,9%. Na outra ponta, o bairro 9 de Julio chega a 26,2%, o corredor Pan-Americano alcança 22,5% e o Microcentro registra 16,2%.
Os aluguéis não sobem, mas também não caem
A recuperação da ocupação ainda não se traduziu em um aumento generalizado dos preços dos aluguéis.
A CBRE reportou preço médio pedido de US$ 21,26 por metro quadrado ao mês (cerca de R$ 108,43), ante US$ 21,71 no trimestre anterior (cerca de R$ 110,72). A Cushman & Wakefield registrou US$ 22,90 por metro quadrado (cerca de R$ 116,79), enquanto a Newmark apontou US$ 22,60 (cerca de R$ 115,26).
A explicação está, em parte, na composição da oferta. Em alguns corredores com alta demanda, os preços são consideravelmente superiores. A Cushman & Wakefield aponta aluguéis de US$ 27,90 por metro quadrado em Palermo (cerca de R$ 142,29) e US$ 27,70 no corredor Libertador, na Capital Federal (cerca de R$ 141,27). Na outra ponta, o Microcentro registra US$ 16,06 (cerca de R$ 81,91), enquanto a região de 9 de Julio apresenta US$ 17,90 (cerca de R$ 91,29).
A oferta de escritórios premium começa a se tornar um desafio
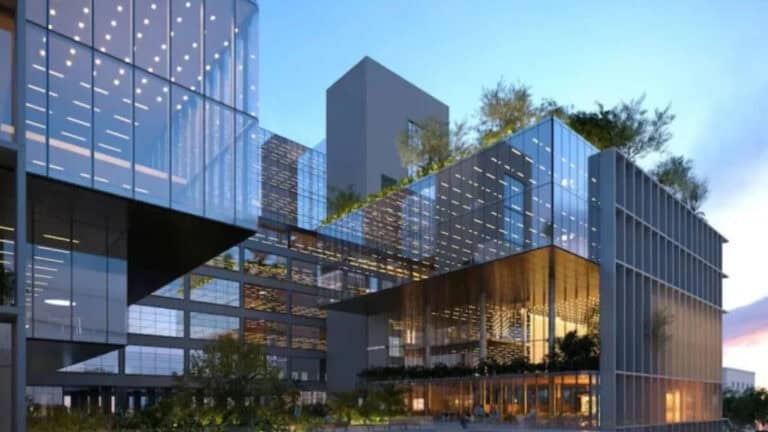
Outro indicador acompanhado pelos participantes do mercado é a oferta futura. Durante o terceiro trimestre, nenhum novo edifício foi incorporado ao estoque monitorado pela CBRE ou pela Cushman & Wakefield. No levantamento da CBRE, o estoque de escritórios de classe A e A+ permaneceu em 2,32 milhões de metros quadrados.
Com a absorção em andamento e sem grandes acréscimos imediatos à oferta, a disponibilidade de escritórios de alto padrão pode se tornar uma das principais limitações à recuperação do mercado.
“Para empresas que buscam escritórios de alto padrão, a disponibilidade de espaços na localização desejada está se tornando um fator cada vez mais importante. Se as taxas de ocupação permanecerem elevadas e não houver novas construções, antecipar a busca será fundamental para avaliar alternativas que atendam às necessidades corporativas”, explicou Martin Potito, diretor de Corretagem da Cushman & Wakefield Argentina.
O portfólio de projetos da Newmark, no entanto, mostra que a oferta futura não desapareceu. A consultoria identifica 66.386 m² de área locável em construção, distribuídos entre as ruas Alem e Córdoba, em Catalinas-Retiro, e os empreendimentos HIT 19 e BIND, no corredor norte de Buenos Aires.
A CBRE também prevê a entrada de novos espaços no mercado. Palermo deverá incorporar 17.063 m² no quarto trimestre de 2026, enquanto o corredor Pan-Americano deverá acrescentar 10.000 m² em 2027. A partir de 2028, o Polo Saavedra deverá concentrar cerca de 69.000 m² em desenvolvimento.
O terceiro trimestre revela, portanto, um mercado de escritórios cada vez mais segmentado. De um lado, edifícios de alto padrão em localizações privilegiadas registram absorção, menores taxas de vacância e maior demanda. De outro, persiste uma oferta significativa em áreas e imóveis menos competitivos.
A Newmark resume essa transformação ao observar que “a qualidade da construção, a eficiência das instalações, a localização e as condições comerciais estão ganhando importância nas decisões de ocupação”.
A principal conclusão para o setor imobiliário é que a recuperação não parece ser impulsionada simplesmente por um retorno em massa ao trabalho presencial. As empresas estão aproveitando o momento para redefinir o tipo de escritório de que precisam e onde desejam se instalar.
À medida que os espaços mais procurados começam a ficar escassos, essa seleção também pode passar a influenciar os preços dos aluguéis e as decisões dos incorporadores.
Matéria publicada originalmente em Forbes Argentina