Kevin Warsh fez algo que nenhum presidente do Fed havia tentado na era moderna: ele praticamente desligou o microfone. Ao retirar a orientação futura do comunicado de junho do banco central e decidir não apresentar seu próprio ponto no Resumo das Projeções Econômicas (SEP, na sigla em inglês), Warsh sinalizou que o Federal Reserve passará a comunicar sua política por meio de ações, e não de palavras. Os mercados terão de deduzir o restante.
“As inclinações de Warsh parecem favorecer menos divulgação por parte do Fed e menos discussão sobre possíveis decisões futuras de política monetária”, escreve Simon Moore, colaborador sênior da Forbes. Sem que o Fed ofereça mais orientações, alguns indicadores de mercado agora são as melhores pistas que os investidores têm sobre o que os dirigentes podem fazer a seguir. Esses também são os dados que mais se movimentaram desde os comentários de Warsh no mês passado, em Jackson Hole, levando os traders a reconsiderar as chances de uma alta dos juros no curto prazo.
A probabilidade de alta dos juros em setembro implícita pelo mercado
O relatório do CPI divulgado na sexta-feira mostrou que a inflação subiu 0,4% em agosto, enquanto a taxa anual permaneceu em 3,4%. A gasolina respondeu por mais de um terço da alta mensal, e a inflação subjacente avançou 0,3%. O principal número neste momento é a estimativa do mercado de contratos futuros dos Fed Funds sobre a possibilidade de os juros subirem neste mês. Sem sinais verbais do Fed, essa probabilidade se tornou, na prática, o principal indicador da política monetária.
Os contratos futuros dos Fed Funds elevaram a probabilidade de uma alta de 0,25 ponto percentual para 58%, ante 36%, segundo Bill Stone, colaborador da Forbes. Ele escreve que “os rendimentos dos títulos do Tesouro dos Estados Unidos de dois anos dispararam depois que o presidente do Fed, Kevin Warsh, usou seu primeiro discurso em Jackson Hole para sinalizar uma postura mais dura em relação à inflação”.
Esse tipo de volatilidade é o que um ambiente sem orientação futura produz: os mercados respondem diretamente aos dados e aos discursos, sem os comentários do Fed para amenizar os movimentos. “Um mercado que se movimenta cerca de 30 pontos percentuais em pouco mais de uma semana não está expressando uma visão consolidada”, afirma Joel Shulman, colaborador da Forbes.
A probabilidade de uma mudança nos juros vai oscilar a cada divulgação de inflação, relatório de emprego e dado sobre pedidos de seguro-desemprego.
O título do Tesouro de 2 anos agora é a melhor pista do mercado sobre o Fed
Os rendimentos dos títulos do Tesouro de curto prazo se tornaram a leitura em tempo real do mercado sobre a política do Fed. Os comentários de Warsh levaram o rendimento do título de dois anos para cima, mostrando que os investidores esperam um aumento dos custos de financiamento.
A colaboradora sênior da Forbes Mayra Rodríguez Valladares escreve que “a disparada dos rendimentos dos títulos do Tesouro de longo prazo está remodelando o cenário bancário, favorecendo instituições com depósitos estáveis e ativos de curta duração, enquanto expõe aquelas com carteiras de taxa fixa e fontes de financiamento frágeis”. Stone acrescenta: “A alta dos rendimentos nos Estados Unidos não parece extrema, seja em um contexto histórico ou global”.
Historicamente, o rendimento do título de dois anos acompanha a trajetória esperada para a taxa dos Fed Funds. Sem orientação futura, ele ganha ainda mais importância como uma previsão, precificada pelo mercado, de quão restritiva será a política monetária nos próximos trimestres.
CPI e PCE ganham mais peso do que nunca
Warsh enfatizou repetidamente que a inflação continua alta demais. As leituras mais recentes — CPI de 3,4% na comparação anual e PCE de 3,7% — ressaltam o desafio.
As duas medidas de inflação permanecem acima da meta de 2% do Fed há 65 meses consecutivos, a sequência mais longa em cerca de meio século.
“Nenhuma dessas medidas é perfeita, mas todas contam uma história semelhante: a inflação está acima da nossa meta de 2%”, escreve Erik Sherman, colaborador sênior da Forbes. “Portanto, o principal foco do Fed neste momento deveria estar nos preços.” Sherman também alerta que “compartilhar informações demais sobre as deliberações de política monetária e se comprometer excessivamente com decisões futuras pode levar mercados, empresas e famílias para o caminho errado”.
Sem orientação, esses números vão influenciar as expectativas para os juros de forma mais direta e abrupta do que nos últimos anos. Os mercados tratarão cada divulgação como um referendo sobre a reunião do Fed de 16 de setembro.
A influência do dot plot está diminuindo
O SEP de junho mostrou um movimento mais duro na política monetária, com a mediana do dot plot para 2026 subindo de 3,4% para 3,8%. Mas a decisão de Warsh de não apresentar seu próprio ponto — algo inédito para um presidente do Fed — levanta dúvidas sobre se o dot plot continuará tendo a mesma importância.
Moore resume a tensão: “Os mercados podem ficar tentando adivinhar o que o Fed decidirá até o momento das decisões, nos dias das reuniões”. Sem orientação, os mercados precisam trabalhar com um quadro incompleto à medida que a relevância do dot plot diminui.
Se o Fed reduzir a importância ou eliminar o dot plot, os mercados passarão a se apoiar mais na precificação dos contratos futuros e nos rendimentos dos títulos de curto prazo. Os pontos podem se tornar um indicador defasado, em vez de um indicador antecedente.
Getty Images
O silêncio como ferramenta de política monetária
Warsh reduziu o comunicado de política monetária de junho em quase dois terços, retirando a linguagem condicional que orientou os mercados por mais de uma década. Desapareceram frases como “preparado para ajustar a política conforme apropriado” e indicações sobre reuniões futuras.
A ausência de orientação é, por si só, uma forma de orientação. “Warsh está mudando a relação entre o banco central e os mercados financeiros, e os participantes do mercado talvez tenham de se acostumar a fazer mais de sua própria lição de casa”, aconselha Robert Daugherty, colaborador da Forbes.
O que isso significa para quem toma decisões financeiras
A mudança de Warsh, que se afasta da orientação futura, transforma a forma como os investidores interpretam a política monetária e muda a maneira como todos interagem com o sistema financeiro. Quando o Fed deixa de dizer aos mercados o que vem a seguir, os efeitos se espalham para tomadores de crédito, poupadores, empregadores e famílias de maneiras imediatas e imprevisíveis.
Getty
Tomadores de crédito: mais volatilidade nos custos dos empréstimos
Sem orientação, os custos dos empréstimos podem reagir de forma abrupta aos novos dados econômicos. Isso significa que:
- As taxas de hipoteca podem oscilar mais intensamente em torno da divulgação do CPI e dos relatórios de emprego.
- As taxas dos cartões de crédito, que já estão em níveis recordes, podem subir mais rapidamente se os mercados precificarem um aperto monetário adicional.
- Empréstimos para compra de veículos e empréstimos pessoais podem apresentar variações semana a semana que antes eram amenizadas pela comunicação do Fed.
Para os tomadores de crédito, a ausência de orientação significa que o custo das dívidas ficará mais sensível às notícias econômicas de curto prazo e menos ancorado nas sinalizações do Fed. Como escreve o colaborador da Forbes Dan Irvine, “a hipoteca de 30 anos, a 6,71%, sua maior taxa em mais de um ano, é o canal que as famílias sentem primeiro”. Essa pressão deve se intensificar agora que os mercados estão assumindo uma parcela maior do papel de definir expectativas enquanto o Fed se afasta da orientação futura.
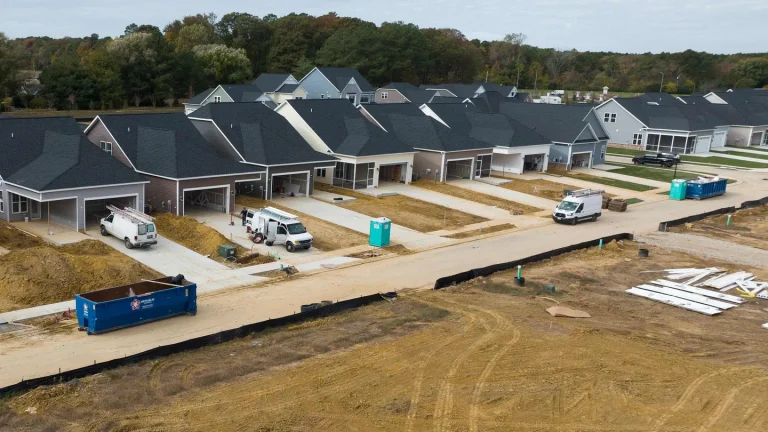
Compradores de imóveis: uma trajetória de juros mais incerta
A orientação futura costumava dar aos compradores de imóveis uma noção de para onde as taxas das hipotecas estavam caminhando. Sem ela:
- A contratação de travas de juros se torna mais valiosa.
- O momento da compra se torna mais arriscado.
- Construtoras e credores podem ajustar incentivos com mais frequência.
O mercado imobiliário já enfrenta dificuldades relacionadas à acessibilidade, segundo dados da National Association of Realtors. A retirada da orientação acrescenta mais incerteza.
“As taxas de juros aplicáveis são estabelecidas pelo mercado, negociadas entre partes privadas, e não por decreto governamental”, escreve o colaborador da Forbes George Calhoun. Em um Fed sem orientação futura, essa realidade determinada pelo mercado se torna mais visível e volátil para os compradores de imóveis que tentam planejar seus pagamentos mensais.
Poupadores: rendimentos mais altos, mas com ajustes mais rápidos
Os rendimentos de curto prazo tendem a subir quando os mercados esperam juros mais altos do Fed. Isso é positivo para:
- Contas de poupança de alta rentabilidade
- Títulos do Tesouro de curto prazo
- Fundos de mercado monetário
Mas, sem orientação, esses rendimentos podem oscilar com frequência, e os bancos podem ajustar as taxas oferecidas pelos depósitos mais rapidamente em resposta aos movimentos do mercado.
Pequenas empresas: menos previsibilidade nos custos de financiamento
Pequenas empresas que dependem de linhas de crédito rotativo, financiamento de equipamentos e empréstimos com taxas variáveis sentirão os efeitos de um mercado mais reativo:
- As despesas mensais com juros podem mudar com mais frequência.
- O planejamento do fluxo de caixa fica mais difícil.
- As decisões de investimento em capital podem ser adiadas devido à incerteza sobre os juros.
Para empresas que operam com margens apertadas, o desaparecimento da orientação é desestabilizador.
AFP via Getty Images
Consumidores: os dados de inflação importam mais do que os discursos do Fed
A postura de Warsh aumenta a importância dos relatórios de inflação para as famílias no dia a dia. CPI e PCE agora têm mais peso na determinação de:
- Custo de alimentos e produtos essenciais
- Reajustes de aluguel
- Negociações salariais
- Momento das mudanças nos juros que afetam os orçamentos familiares
Os consumidores não precisam acompanhar cada discurso do Fed, mas precisam entender como os dados de inflação influenciam os custos dos empréstimos. “Os dados que estão chegando são o manual”, afirma Shulman, lembrando que os números, e não as orientações do Fed, são o sinal mais claro sobre o que as famílias sentirão a seguir.
Getty Images
Aposentados: fontes de renda ficam mais sensíveis à precificação do mercado
Aposentados que dependem de investimentos de renda fixa ou anuidades verão:
- Ajustes mais rápidos nos rendimentos
- Mais volatilidade nos fundos de títulos
- Maior sensibilidade aos dados econômicos de curto prazo
Com a orientação futura fora de cena, os aposentados enfrentam mais volatilidade e o risco de expectativas mal precificadas.
Por que isso importa agora
O afastamento de Warsh da orientação futura não muda apenas a forma como Wall Street interpreta a política monetária. Ele também pode alterar a maneira como todos sentem os efeitos das decisões do Fed em sua vida financeira cotidiana. Quando o Fed deixa de narrar seu próximo movimento, o peso passa para os números. As probabilidades de alta dos juros, os rendimentos de curto prazo e os dados de inflação passam a funcionar como sinais em tempo real para famílias, tomadores de crédito e empresas.
Reportagem publicada originalmente em Forbes.com