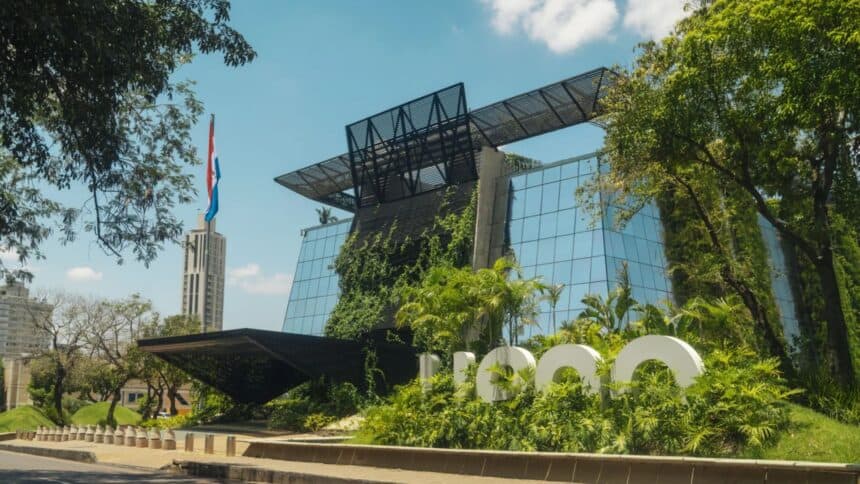
Para os argentinos que acompanharam a conquista do Racing na Copa Sul-Americana de 2024, o nome podia soar familiar: ueno La Nueva Olla, o estádio do Cerro Porteño onde foi disputada a final contra o Cruzeiro. Por trás da marca está um banco paraguaio que ampliou sua presença por meio de aquisições, serviços digitais e benefícios comerciais. Nesta terça-feira, 3 de novembro, sua história tomou outro rumo: o Banco Central do Paraguai (BCP) anunciou o início de um processo de resolução da instituição.
O regulador informou que a solvência do Ueno havia ficado abaixo da metade do mínimo exigido, em consequência de ajustes em suas demonstrações financeiras durante um processo de regularização. A decisão foi tomada por unanimidade em 2 de novembro e prevê a intervenção para verificar seu patrimônio e preservar os ativos.
O episódio afeta uma instituição que, em setembro, afirmava ter mais de 3 milhões de clientes. Para entender sua dimensão, é preciso olhar para além do aplicativo: o Ueno reúne antecedentes no crédito tradicional, uma transformação bancária recente e uma expansão que incorporou clientes e operações de outras instituições.
Uma marca recente com antecedentes financeiros
A história do grupo controlador remonta à Credicentro, fundada em 1984 por Víctor Hugo Vázquez. Mas o antecedente direto do banco é a Financiera El Comercio, adquirida pelo Grupo Vázquez em 2021. A cronologia corporativa diferencia esse negócio da Credicentro, que mudou seu nome para ueno Holding em 2022.
A transformação em banco veio depois. Segundo suas demonstrações financeiras auditadas, o BCP aprovou a conversão da Financiera Ueno em 22 de novembro de 2023, e as operações bancárias começaram em 1º de dezembro daquele ano.
A distinção é importante: o Ueno é um banco regulado, com depósitos e atividade de crédito, cuja proposta comercial privilegia os canais digitais. A FIX, afiliada da Fitch Ratings, descreve uma estratégia voltada a pessoas físicas e pequenas e médias empresas, que também avançou sobre os empréstimos corporativos.
A fusão que acelerou sua expansão
O grande salto de escala ocorreu em 2024. Em 28 de junho daquele ano, o Ueno incorporou o Visión Banco, assumindo seus ativos, passivos e operações.
As demonstrações auditadas explicam que os resultados do Visión passaram a ser consolidados a partir daquela data e alertam para o efeito da incorporação nas comparações financeiras. Por isso, a expansão do Ueno deve ser analisada considerando tanto a captação própria quanto o crescimento por aquisição.
Essa combinação permitiu que uma marca com poucos anos de presença se estabelecesse entre os principais participantes do mercado paraguaio. Ao mesmo tempo, a integração incorporou compromissos e desafios financeiros acompanhados pelas agências de classificação de risco em suas avaliações.
Quem controla o banco
A estrutura acionária divulgada em 20 de outubro de 2026 mostra uma cadeia de sociedades. O controle do Ueno Bank passa pela U Paraguay, cuja acionista é a U Holdings, constituída em Luxemburgo.
Nessa holding, o Grupo Vázquez detinha 86,73% do capital; o OTP Bank, 9,99%; e acionistas minoritários, 3,28%. São participações na sociedade controladora, e não percentuais de participação direta no banco. A documentação também diferencia esses direitos econômicos dos direitos de voto.
Outra lista identifica Federico Miguel Vázquez Villasanti como principal acionista do Grupo Vázquez.
A entrada do OTP foi uma das etapas de internacionalização. O registro de fatos relevantes do BCP documenta um investimento de US$ 30 milhões na U Holdings em dezembro de 2025 e uma posterior capitalização da sociedade paraguaia controladora. Também registra uma emissão de títulos internacionais do Ueno no valor de US$ 350 milhões, com prazo de cinco anos e cupom de 6,70%.
Reembolsos, pagamentos e presença no futebol
A proposta para os clientes tem elementos reconhecíveis pelo público argentino: conta digital, cartões, transferências, empréstimos e promoções voltadas a incentivar o uso cotidiano.
O programa ueno+ organiza os benefícios por níveis. Os usuários acumulam pontos em determinadas ações e têm acesso a reembolsos em estabelecimentos conveniados. A oferta divulgada inclui manutenção gratuita da conta e transferências sem tarifa, além de descontos sujeitos às condições do programa.
Em setembro, a instituição informava ter mais de 3 milhões de clientes, mais de 48 mil novas adesões mensais e mais de 3 milhões de transações por dia. Também afirmava que mais de 32 mil aposentados do Instituto de Previdência Social (IPS) recebiam seus benefícios pelo banco. São números divulgados pelo Ueno e que não equivalem necessariamente à quantidade de usuários ativos mensais.
A visibilidade da marca também chegou ao esporte. Em 2024, os estádios do Cerro Porteño e do Olimpia passaram a se chamar ueno La Nueva Olla e ueno Manuel Ferreira, respectivamente, por meio de acordos comerciais.
Os sinais de alerta antes da intervenção
Em outubro, surgiram sinais de pressão sobre o capital. O próprio banco informou que a Fitch havia mantido sua classificação internacional em BB, mas mudado a perspectiva de estável para negativa, em razão do rápido crescimento do balanço e do peso dos ativos intangíveis.
Na comunicação, o Ueno explicou que a medida de capital ajustado da Fitch descontava os ativos intangíveis por não considerá-los recursos disponíveis para absorver perdas. Esse indicador da agência de classificação de risco é diferente do índice regulatório que, mais tarde, levou à resolução.
Em 29 de outubro, a instituição anunciou um plano de capitalização de US$ 100 milhões: um aporte de US$ 50 milhões da U Holdings, previsto para novembro, e uma emissão de ações de outros US$ 50 milhões destinada a investidores privados paraguaios. A execução estava prevista para os 60 dias seguintes e dependia de autorizações. Portanto, o anúncio não significava que todo esse dinheiro já tivesse entrado no banco.
A supervisão também ganhou dimensão política. A Reuters informou que Carlos Carvallo havia presidido o Ueno antes de assumir o comando do BCP e que o presidente Santiago Peña havia sido sócio do grupo proprietário até março de 2025. A agência também registrou as respostas: o Ueno negou que Peña tivesse sido acionista ou investidor do banco, e o BCP afirmou que Carvallo havia se afastado das decisões sobre a instituição.
O que acontece agora com os depósitos
O processo anunciado pelo BCP busca lidar com a deterioração de forma ordenada. O órgão lembrou que a garantia cobre até ₲ 228,3 milhões por depositante e por instituição, conforme as condições do regime aplicável. Para os saldos acima desse limite, informou que usará os mecanismos legais para buscar a maior proteção possível, sem prometer a recuperação integral dos valores.
O BCP também classificou a situação como um caso específico, que não representa uma condição generalizada do sistema financeiro paraguaio.
A intervenção abre uma revisão da situação patrimonial de um banco que alcançou um público amplo em pouco tempo. Caberá aos interventores determinar quais ativos respaldam suas obrigações e como proteger os depositantes, após uma expansão que combinou tecnologia, aquisições e acesso ao financiamento internacional.
- Reportagem publicada na Forbes Paraguay
Acompanhe a Forbes no Google
Adicione a Forbes como fonte preferida no Google e encontre nossas notícias com mais facilidade.