O aumento da inadimplência entre médios e grandes produtores rurais, principalmente nos negócios com soja, milho e pecuária no Centro-Oeste, levou o Banco do Brasil a encerrar setembro de 2026 com 6,92% de sua carteira do agronegócio em operações com atraso superior a 90 dias, ante 4,84% no mesmo mês de 2025. Em um setor que responde por R$ 403,6 bilhões dos empréstimos da instituição, a deterioração dos pagamentos contribuiu para reduzir o lucro líquido ajustado a R$ 1,27 bilhão no terceiro trimestre, queda de 66,5% em relação ao mesmo período do ano passado. Os resultados, divulgados em Brasília na terça-feira (11), mostram o impacto do endividamento rural sobre um dos principais financiadores da produção agropecuária brasileira.
“O aumento reflete principalmente a continuidade da elevação da inadimplência em parte da carteira de agronegócios e reforços pontuais em empresas do segmento atacado”, informou o Banco do Brasil em seu balanço. A instituição contabilizou R$ 21,2 bilhões em custos de crédito entre julho e setembro, crescimento de 18,4% na comparação anual. O indicador incorpora despesas associadas ao risco de perdas nas operações, descontos concedidos em renegociações e valores recuperados de créditos anteriormente problemáticos. No acumulado dos nove primeiros meses de 2026, o custo chegou a R$ 58,6 bilhões, enquanto o lucro líquido ajustado somou R$ 8,6 bilhões, segundo o comunicado oficial do banco.
A pressão financeira nas propriedades rurais vem sendo construída ao longo de sucessivas safras, nas quais perdas climáticas, oscilações dos preços agrícolas e compromissos financeiros acumulados reduziram a capacidade de pagamento de parte dos produtores. Nas lavouras de grãos, o crédito normalmente é contratado antes do plantio, para custear sementes, fertilizantes, defensivos e operações mecanizadas, com vencimentos vinculados ao calendário de comercialização. Quando a colheita fica abaixo do volume esperado ou os preços recebidos não cobrem as despesas previstas, o produtor pode precisar renegociar obrigações enquanto contrata recursos para iniciar o ciclo seguinte. A repetição desse processo aumenta o comprometimento das receitas futuras e restringe a disponibilidade de capital de giro.
O governo federal reconheceu a dimensão do problema em julho, quando editou a Medida Provisória nº 1.376, autorizando linhas de crédito para a composição de dívidas de agricultores e cooperativas afetados por perdas de produção e redução de renda. O Ministério da Agricultura identificou situações em que produtores acumularam prejuízos em pelo menos duas safras entre 2019 e 2025, provocados por eventos climáticos adversos e impactos econômicos sobre a atividade. A medida permite enquadrar agricultores que comprovem redução mínima de 30% da renda bruta agropecuária esperada, conforme as condições regulamentadas pelo Conselho Monetário Nacional.
A dificuldade de pagamento não se distribui de maneira uniforme entre as regiões e atividades. No Banco do Brasil, a concentração dos atrasos em médios e grandes produtores de soja, milho e pecuária coloca o Centro-Oeste na mira das preocupações da instituição. Nesses negócios, os financiamentos podem envolver despesas de custeio, aquisição de máquinas, investimentos em infraestrutura e operações de comercialização, com diferentes prazos de pagamento. No comunicado de resultados, o banco não divulgou quanto cada cultura ou estado representa dos R$ 403,6 bilhões da carteira agropecuária, nem a participação individual dos fatores climáticos, comerciais e financeiros na formação da inadimplência.
O endividamento também aparece fora das estatísticas bancárias. Segundo a Serasa Experian, produtores e empresas ligados ao agronegócio apresentaram 1.990 pedidos de recuperação judicial em 2025, crescimento de 56,4% em relação aos 1.272 registros de 2024. No segundo trimestre de 2026, foram contabilizadas 448 solicitações, redução de 20,7% na comparação anual. Mato Grosso liderou os pedidos, com 107, seguido por Goiás, com 84. Os dois estados responderam por 42,6% das solicitações do período, reforçando a concentração geográfica das dificuldades financeiras em regiões produtoras de grãos e proteína animal. Os pedidos de recuperação judicial, porém, abrangem diferentes credores e não podem ser considerados uma medida direta da inadimplência bancária.
Entre os produtores rurais constituídos como pessoas jurídicas, a soja respondeu por 70 dos 160 pedidos apresentados no segundo trimestre, enquanto a criação de bovinos somou 28 solicitações. Para Marcelo Pimenta, head de agronegócio da Serasa Experian, o recuo recente dos pedidos pode estar associado à entrada de receitas das colheitas e às renegociações com credores, sem representar necessariamente uma recuperação financeira generalizada. “A preservação do fluxo de caixa, o planejamento financeiro e a busca por alternativas de renegociação continuam sendo fundamentais, enquanto a recuperação judicial deve permanecer como último recurso”, afirmou o executivo na apresentação dos dados em outubro.
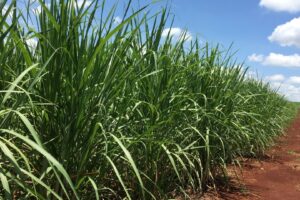
O avanço das dificuldades financeiras contrasta com o crescimento da produção agrícola brasileira. Segundo a Companhia Nacional de Abastecimento (Conab), a safra 2025/2026 foi estimada em 361,7 milhões de toneladas de grãos, aumento de 2,6% sobre o ciclo anterior. A soja alcançou uma produção estimada em 180,4 milhões de toneladas, crescimento de 5,2%, enquanto o milho somou 144 milhões de toneladas, com expansão de 2%. O desempenho nacional, entretanto, reúne propriedades com custos, produtividade e condições de financiamento distintos. Para agricultores que acumularam dívidas de safras anteriores, o aumento do volume colhido não significa, necessariamente, recomposição da renda disponível para pagar os financiamentos.
No caso da MP 1.376, o governo autorizou em julho instituições financeiras a contratar operações destinadas à liquidação ou amortização de dívidas de produtores enquadrados nas condições estabelecidas. Em setembro, o conselho aprovou medidas adicionais para alcançar financiamentos que não haviam sido contemplados inicialmente por questões operacionais. A reestruturação permite transferir obrigações para prazos mais longos, mas depende da comprovação das perdas e da análise das instituições financeiras.
No Banco do Brasil, a deterioração da carteira rural já influencia as decisões de concessão de novos financiamentos. Ao final de setembro, os empréstimos ao agronegócio totalizaram R$ 403,6 bilhões, uma redução de 4,3% em relação a junho, embora o saldo ainda apresentasse crescimento de 1,2% na comparação anual. Nos três primeiros meses do Plano Safra 2026/2027, iniciado em julho, o banco desembolsou R$ 24,5 bilhões para o setor. A instituição informou que vem priorizando operações com garantias e melhor relação entre risco e retorno, além de intensificar renegociações, cobranças e recuperação de ativos vinculados aos contratos.
Os atrasos nos pagamentos também contribuíram para a revisão das projeções financeiras do banco. A expectativa de lucro líquido ajustado para 2026, anteriormente situada entre R$ 18 bilhões e R$ 22 bilhões, passou para uma faixa de R$ 9 bilhões a R$ 11 bilhões. A previsão de custo do crédito subiu de R$ 65 bilhões a R$ 70 bilhões para R$ 80 bilhões a R$ 83 bilhões. O banco também substituiu a estimativa de expansão da carteira de empréstimos, entre 0,5% e 4,5%, por uma projeção que varia entre estabilidade e retração de 2%. A revisão incorpora o aumento das despesas com perdas esperadas e a perspectiva de crescimento menor das operações.
Vale registrar que essa pressão não está restrita à carteira rural. Considerando todos os segmentos, a inadimplência superior a 90 dias alcançou 6,08% em setembro, contra 4,51% no mesmo mês de 2025. O retorno sobre o patrimônio líquido recuou de 8,4% para 2,8%, enquanto o índice de capital principal encerrou o período em 10,80% e o índice de Basileia ficou em 13,45%. O conselho de administração decidiu reduzir de 30% para 25% a parcela do lucro destinada à remuneração dos acionistas em 2026, mantendo esse percentual em 2027, quando não haverá distribuição de dividendos intermediários. O Banco do Brasil classificou as decisões como prudenciais e temporárias.
Acompanhe a Forbes no Google
Adicione a Forbes como fonte preferida no Google e encontre nossas notícias com mais facilidade.