O primeiro semestre de 2026 ficou para trás deixando um saldo positivo para a Bolsa brasileira. Mesmo diante de juros elevados, conflitos geopolíticos e incertezas sobre a economia global, o Ibovespa acumulou uma forte valorização. O índice fechou o semestre com avanço de 6,76% e chegou a bater 199.354 pontos em 14 de abril, perto da barreira simbólica dos 200 mil.
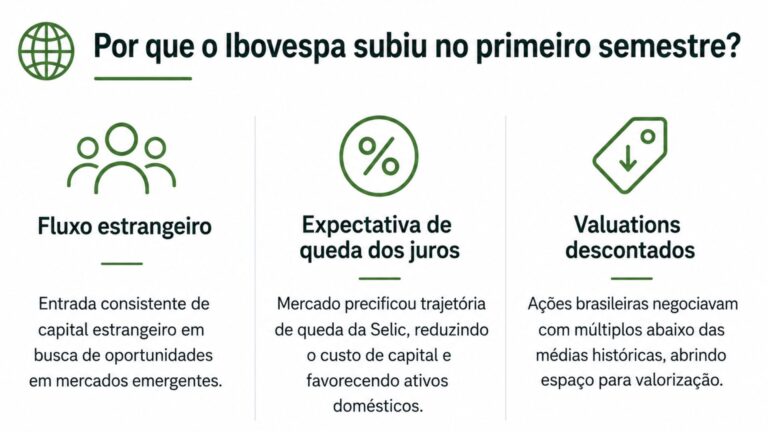
Agora, com o início da segunda metade do ano, a principal dúvida entre os investidores é se o rali ainda tem espaço para continuar. A resposta passa por um cenário diferente daquele observado no início de 2026. Se, entre janeiro e junho, a recuperação do Ibovespa foi impulsionada principalmente pela entrada de capital estrangeiro, pela expectativa de queda dos juros e pelos preços descontados das ações brasileiras, o segundo semestre tende a depender muito mais da capacidade das empresas de entregar resultados consistentes.
Segundo Cristiano Soares, diretor executivo e Head of Sales Trading Brazil Cash Equities of Global Markets do UBS BB, este ano, o mercado entrou precificando uma trajetória de queda da Selic, favorecendo a reprecificação dos ativos domésticos e atraindo investidores globais em busca de mercados emergentes com potencial de recuperação. “A intensidade da alta observada entre janeiro e abril surpreendeu parte dos investidores, especialmente pela velocidade com que o Ibovespa se aproximou de máximas históricas”, diz Soares. Na avaliação do executivo, a perda de fôlego registrada nos meses seguintes mostrou, porém, que a recuperação ainda dependia de fatores externos, como o comportamento dos mercados internacionais, e da evolução do quadro fiscal brasileiro.
Em janeiro, a taxa básica de juros estava em15% ao ano. Agora, em julho, a Selic está em14,25%, movimento que ajudou a reforçar as expectativas de redução do custo de capital e impulsionou ativos mais sensíveis ao ciclo econômico. Além do cenário de juros, as ações brasileiras iniciaram o ano negociando com múltiplos significativamente abaixo de suas médias históricas, ampliando o potencial de valorização.O Ibovespa começou 2026 cotado a 10,3 vezes o lucro projetado para os 12 meses seguintes, patamar levemente inferior à média histórica de 10,5 vezes. O desconto era ainda maior nas small caps, negociadas a 10 vezes o lucro, bem abaixo da média histórica de 13,6 vezes.
Em outras palavras, o investidor pagava menos por cada real de lucro das empresas brasileiras do que pagou, em média, nos últimos anos. Essa distância entre preço e lucro é o que abre espaço para valorização das ações, mesmo sem qualquer mudança nos fundamentos das companhias. Por exemplo, se uma ação vale R$ 10 e a empresa lucra R$ 1 por ação, isso significa que o P/L é 10 vezes. Se a média histórica for 10,5 vezes, e o lucro continuar em R$ 1, a ação precisaria subir para R$ 10,50 só para o P/L alcançar essa média. Essa diferença de R$ 0,50 é o espaço de apreciação “de graça”, sem depender da empresa lucrar mais.
Leandro Martins, analista técnico em renda variável no Inter, também comenta que após um período de forte aversão ao risco, o mercado passou a enxergar um cenário mais favorável para ativos locais. “O movimento foi mais intenso do que grande parte dos investidores esperava, principalmente pela velocidade da recuperação do Ibovespa e pela entrada consistente de capital estrangeiro”, diz.
De acordo com o especialista do UBS BB, diferentemente da primeira metade do ano, quando a expansão dos múltiplos foi a principal responsável pela valorização da Bolsa, a nova fase deverá ser marcada por uma maior diferenciação entre as empresas. “Ainda vemos oportunidades, mas elas tendem a ser menos generalizadas e mais dependentes dos fundamentos de cada companhia”, explica. “A capacidade de crescimento dos lucros, a geração de caixa e a qualidade dos balanços passam a ser fatores ainda mais importantes para a escolha dos investimentos.”
Setores que puxaram o índice para cima e para baixo
Entre os destaques positivos, Soares do UBS BB aponta o segmento de utilities (energia elétrica, saneamento e infraestrutura regulada), financeiro e algumas empresas ligadas ao petróleo tiveram desempenho superior. Isso porque são setores que se beneficiam de um ambiente de queda de juros, geração previsível de caixa e maior visibilidade de resultados. “O nicho de saneamento, em particular, seguiu captando ganhos associados à agenda de eficiência e investimentos”, comenta.
Apesar do entusiasmo com o nicho de utilities, há quem veja um esgotamento desse movimento. Para Malek Zein, analista de ações da Suno, os ativos perderam a atratividade por estarem lotados de investidores buscando proteção. “Como todos os aplicadores se esconderam lá, o prêmio de risco dessas empresas encolheu, tornando seus preços atuais muito menos interessantes para quem busca potencial de valorização.”
Também, segundo Martins, outra parcela do setor de petróleo enfrentou um cenário mais desafiador, pressionada pela volatilidade dos preços internacionais da commodity e pelo aumento das incertezas globais, especialmente em razão da guerra no Oriente Médio.
No campo negativo, os setores mais ligados a materiais básicos, mineração, siderurgia e determinados segmentos de consumo sofreram com a desaceleração da economia global, dúvidas sobre a recuperação chinesa e revisões nas expectativas de crescimento. “Parte das small caps também teve desempenho inferior ao do índice, refletindo um mercado mais seletivo”, explica Soares.
Onde estão as oportunidades para o segundo semestre?
Para Soares, a preferência está em empresas domésticas de qualidade, com capacidade de entregar crescimento de lucros independentemente do ciclo eleitoral. “Destacamos utilities, infraestrutura, bancos e alguns nomes ligados ao consumo de maior qualidade”, aponta.
De fato, esses setores combinam as características que tendem a ser valorizadas no segundo semestre, como fundamentos resilientes, sensibilidade positiva a um cenário de juros mais baixos e valuations ainda razoáveis. Na prática, essas empresas ainda negociam a múltiplos de preço sobre lucro abaixo da média histórica. Ou seja, o mercado ainda não pagou caro por elas, deixando espaço para valorização adicional caso os resultados continuem consistentes.
“Também vemos oportunidades seletivas em empresas ligadas à infraestrutura e à economia doméstica, caso se consolide a perspectiva de continuidade da flexibilização monetária”, diz o especialista do UBS BB. Ao mesmo tempo, ele afirma que, as exportadoras permanecem relevantes como instrumento de diversificação e proteção em um ambiente global ainda marcado por volatilidade geopolítica.
Segundo Martins, as vantagens também estão em empresas voltadas ao mercado doméstico, como varejo de qualidade, tecnologia, educação, saúde, logística e construção civil, que tendem a se beneficiar da continuidade da queda dos juros. Além disso, alguns segmentos ligados à inteligência artificial, semicondutores, energia nuclear e defesa seguem apresentando forte tendência estrutural no mercado internacional por meio de ETFs e BDRs.
Já de acordo com Malek o mercado não está dando atenção a uma assimetria histórica no agronegócio. Ele explica que empresas ligadas ao setor e a terras agrícolas estão tão “amassadas” pelos investidores que algumas chegam a valer na Bolsa apenas metade do valor real de suas terras físicas.
Nem todos os setores entram no radar dos especialistas para o segundo semestre.Soares pondera que a cautela deve prevalecer em segmentos mais expostos a incertezas externas. “Em mercados complexos, raramente existe um setor que deva ser completamente ignorado. Mantemos uma postura mais cautelosa em segmentos excessivamente dependentes da recuperação global de commodities industriais ou que tenham fundamentos pouco previsíveis para os próximos meses”.
Martins, do Inter, concorda e aponta que o investidor deve ser bastante seletivo. “Alguns segmentos mais dependentes da economia chinesa ou excessivamente expostos a commodities podem continuar enfrentando maior volatilidade caso o crescimento global decepcione. Da mesma forma, empresas muito endividadas e com baixa geração de caixa podem sofrer caso o ambiente macroeconômico piore. A seleção das empresas tende a ser mais importante do que simplesmente escolher um setor”, ressalta.
Espaço para quem ficou de fora
Quem não aproveitou a alta do primeiro semestre ainda tem chances de entrar em setores específicos. “Acreditamos que os setores mais sensíveis à queda dos juros ainda oferecem oportunidades interessantes. Infraestrutura, concessões, locação de veículos, shopping centers e algumas empresas de consumo podem continuar se beneficiando da melhora das condições financeiras”, comenta Soares do UBS BB.
Já Martins do Inter acredita que construção civil, varejo selecionado, saúde e tecnologia ainda negociam abaixo das médias históricas, o que abre espaço para quem tem horizonte de médio e longo prazo. Ele também sugere acompanhar exportadoras de qualidade, que ficaram para trás e podem se recuperar caso o cenário global melhore ou os preços das commodities subam.
Em contrapartida, apostar no mercado interno exige cautela, segundo Malek da Suno. Ele enxerga a economia doméstica em um cenário recessivo, fortemente impactada pelo fato de 80% das famílias estarem endividadas e com a renda consumida pelos juros. Para ele, empresas de setores cíclicos domésticos, como o varejo, e que possuem alta alavancagem, são perigosas neste momento e devem ser evitadas, independentemente da queda da Selic.
Riscos e eleições 2026 no radar da bolsa
Na lista de riscos, o cenário fiscal brasileiro aparece com destaque nos palpites dos especialistas. “O mercado continua acompanhando a trajetória das contas públicas e seu impacto sobre juros de longo prazo e percepção de risco do país”, ressalta Soares.
Ainda há o fator externo. Por exemplo, uma postura mais dura do Federal Reserve (Fed), banco central americano, pode reduzir o fluxo de capital para mercados emergentes. Os juros nos Estados Unidos seguem em patamar elevado, na faixa entre 3,5% e 3,75%. Nesta quarta-feira (29), o Fed volta a se reunir para decidir os rumos da política monetária americana. Parte do mercado espera manutenção da taxa, o que marcaria a quinta reunião seguida sem mudanças.
As tensões geopolíticas, especialmente no Oriente Médio, também podem gerar consequências no pregão. Martins, do Inter, explica que elas podem pressionar novamente o preço do petróleo e dificultar a continuidade do processo de queda da inflação e dos juros. Outro fator é a volatilidade política associada ao calendário eleitoral em 2026. “As eleições serão um dos principais vetores para a bolsa no segundo semestre”, comenta Soares.
“A tendência é observarmos aumento da volatilidade dos ativos brasileiros. Pesquisas eleitorais, debates sobre política fiscal e percepção do mercado em relação aos principais candidatos costumam influenciar juros, câmbio e Bolsa”, afirma Martins.
Soares reforça que o mercado não reage apenas ao resultado da eleição, mas as expectativas sobre o futuro da política fiscal, do crescimento e do ambiente de investimentos. “Historicamente, períodos eleitorais elevam a volatilidade dos mercados brasileiros. No entanto, também costumam criar oportunidades para investidores com horizonte mais longo e foco em fundamentos”, pondera. Para o executivo do UBS BB, o ponto central desta segunda etapa do ano será a percepção do mercado sobre o compromisso do próximo governo com estabilidade macroeconômica, responsabilidade fiscal e crescimento sustentável.