Quem investe no Brasil já deve ter ouvido mais de uma vez que é importante ter parte do patrimônio no exterior. A recomendação se tornou frequente entre gestores e especialistas, principalmente como forma de não deixar todos os investimentos dependentes do real e da economia brasileira. Mas, com a Selic em níveis elevados e a renda fixa oferecendo retornos atraentes, ainda faz sentido mandar dinheiro para fora?
Na quarta-feira (16), o Copom reduziu a Selic em 0,25 ponto percentual, de 14% para 13,75% ao ano. Apesar do corte, os juros brasileiros ainda estão em patamar muito elevado. Para William Eid Junior, professor da Fundação Getulio Vargas (FGV), “com a Selic reduzida, a vantagem do investimento no exterior se torna maior. Agora, se ela fosse reduzida pelos bons motivos, isto é, com a dívida pública diminuindo, a despesa do Estado diminuindo e o Estado sendo gerido mais racionalmente, aí eu teria minhas dúvidas.”
Na 9ª edição do Raio X do Investidor Brasileiro, da Associação Brasileira das Entidades dos Mercados Financeiro e de Capitais (ANBIMA) com o Datafolha, o retorno é a principal razão para investir para 37% das pessoas entrevistadas, e a segurança, para 26%.
A alocação efetiva, porém, é das mais concentradas do mundo: a pesquisa coordenada de investimento em carteira do Fundo Monetário Internacional situa o Brasil entre os países com maior viés doméstico. Os fundos dedicados a investir no exterior respondiam por 15,1% do patrimônio dos fundos de renda fixa, ações e multimercados em julho de 2026, medida que se refere ao patrimônio da indústria de fundos, e não ao das famílias.
Os dados da Comissão de Valores Mobiliários (CVM) mostram que a entrada de recursos em 237 fundos brasileiros que investem no exterior, distribuídos por plataformas voltadas ao varejo e à alta renda, diminui quando os juros sobem. Em 2020 e 2021, quando a Selic estava nos menores níveis da série analisada, esses fundos captaram R$ 31,6 bilhões líquidos. Entre 2022 e maio de 2026, com a taxa acima de 10% ao ano, registraram saques líquidos de R$ 33,3 bilhões. A correlação de -0,68 reforça essa relação inversa: quanto maior a Selic, menor tende a ser a entrada de dinheiro nesses fundos.
A parcela do patrimônio das famílias brasileiras investida no exterior ainda é muito pequena. Do total declarado ao Imposto de Renda, 6,3% está fora do país. Quando considerados imóveis, aplicações e fundos, essa participação cai para 2,2%. O Censo de Capitais Brasileiros no Exterior, do Banco Central, registrou 25.208 pessoas físicas declarantes em 31 de dezembro de 2024, com US$ 245,4 bilhões mantidos fora do país. O número contrasta com o tamanho do segmento private no Brasil, que reunia mais de 750 mil contas e R$ 2,55 trilhões em novembro de 2025.
Entre as principais razões para os brasileiros ainda demonstrarem certa resistência a investir no exterior estão a percepção de que aplicações fora do país oferecem pouco rendimento — argumento construído durante o período de juros internacionais excepcionalmente baixos — e a ideia de que investimentos atrelados à Selic e ao Certificado de Depósito Interbancário (CDI) seriam praticamente livres de risco.
Mesmo nesse contexto, se engana quem pensa que a Selic elevada elimina a necessidade de diversificar internacionalmente, pois os juros altos remuneram o risco do país, mas não o afastam. Isso é o que aponta o estudo“Ir para o exterior é fundamental: por que a Selic alta não protege totalmente o patrimônio brasileiro”, conduzido pelos professores Claudia Yoshinaga, Francisco de Castro Junior, Ricardo Rochman e William Eid Junior, do FGVcef (Centro de Estudos em Finanças da Fundação Getulio Vargas).
Para a pesquisa, ao manter todo o patrimônio em reais em razão da remuneração nominal, o investidor permanece, na prática, concentrado nesse risco. “É essa distinção que a expressão livre de risco, sem qualificação, encobre”, diz o relatório.
Outro fator ressaltado pela FGV é que a proteção dos investimentos depende de disciplina e constância, e não da tentativa de escolher o melhor momento.
Os efeitos do câmbio sobre os preços se distribuem ao longo dos meses seguintes, limitando a eficácia de uma proteção feita em um único instante. Além disso, nem mesmo a gestão profissional consegue acertar de forma persistente os momentos de entrada e saída. Esperar uma cotação considerada favorável para internacionalizar pode significar adiar indefinidamente essa proteção.
“Esse melhor momento seria: ‘ah, o dólar caiu, eu vou comprar e mandar para fora’. Então, nós fizemos algumas simulações sobre o que é esse ‘dólar caiu’, se o sujeito espera ele cair 5%, 10% ou 15%. E aí a gente comparou com a pessoa que manda todo mês, regularmente, disciplinadamente, e a cada três meses. A conclusão é que quem é disciplinado é que ganha, né?”, afirma o professor e diretor da FGV.
William Eid Junior explica que esperar para mandar significa perder os melhores momentos de investimentos no exterior. “A gente sabe que, se você perde, em 10 anos, os 10 melhores momentos da Bolsa de Nova York, você perdeu uma montanha de retornos”, diz.
O CDI é mesmo livre de risco?
Para os autores do relatório a Selic e CDI, de fato, combinam baixa volatilidade nominal e elevada liquidez em reais. Isso, porém, não elimina riscos relacionados à inflação, ao reinvestimento, ao crédito ou à concentração dos recursos em um único país e uma única moeda. O estudo aponta que, a percepção de ausência de risco não encontra respaldo nem na forma como os mercados precificam o Brasil nem no comportamento histórico do próprio CDI.
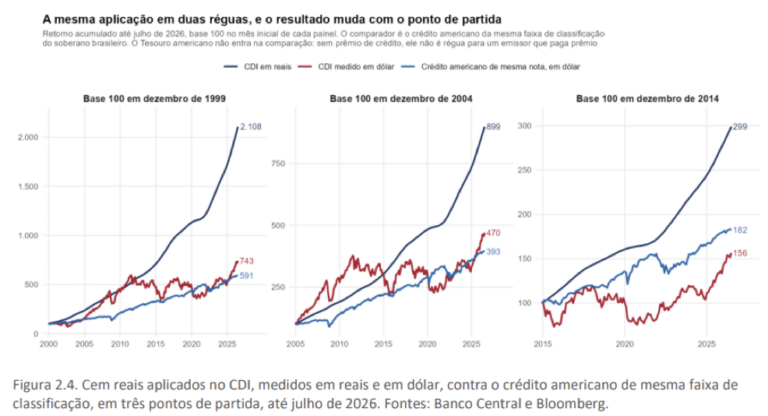
Isso porque os R$ 100 aplicados no CDI em janeiro de 2000, início do regime de câmbio flutuante e de metas de inflação ainda vigente, teriam se transformado em aproximadamente R$ 2.108 em julho de 2026, com retorno nominal acumulado de 2.008%. No mesmo período, porém, a inflação foi de 382%. Descontada a alta dos preços, o saldo equivale em torno de de R$ 437 em valores de janeiro de 2000, um retorno real acumulado de aproximadamente 337%. Na prática, mais de três quartos do ganho nominal (sem descontar a inflação) foram consumidos pela inflação.
A comparação em dólar amplia essa perspectiva, ajudando a medir o poder de compra do patrimônio quando parte das despesas está ligada ao mercado internacional. Os R$ 100 aplicados no CDI em dezembro de 1999 chegaram a R$ 2.108 em julho de 2026, mas, quando medidos em dólar, passaram ao equivalente a 743.
Desde dezembro de 2004, o CDI acumulou retorno de 799% em reais e 370% em dólar e desde dezembro de 2014, foram 199% e 56%, respectivamente. Em outras palavras, aplicações atreladas ao CDI são úteis para a gestão de liquidez e podem integrar uma carteira de longo prazo, mas não garantem, isoladamente, renda estável por muitos anos.
Brasil ainda é o país da renda fixa?
Dados da ANBIMA mostram que a renda fixa concentrou 59% dos R$ 8,5 trilhões investidos por pessoas físicas no Brasil em 2025, enquanto a renda variável respondeu por 13,1%. Nos Estados Unidos, o cenário é diferente: ações, detidas direta ou indiretamente, representavam 45,8% dos ativos financeiros das famílias no primeiro trimestre de 2026, segundo o Federal Reserve (Fed) — mais de três vezes a participação equivalente entre os investidores brasileiros.
Para o estudo, a diferença está relacionada principalmente ao regime de juros de cada país. No Brasil, juros reais (jurosdepois de descontada a inflação; eles mostram quanto o dinheiro efetivamente ganhou empoder de compra) elevados tornam a renda fixa uma referência difícil de superar em termos de risco e retorno.
“O Brasil é sim o país da renda fixa, sempre foi. Mas, mesmo quando o sujeito diversifica e vai para renda variável, multimercados, o estudo mostra que também não adianta, porque a correlação entre os ativos brasileiros é sempre positiva. O que tem correlação negativa com os ativos brasileiros? O dólar, em qualquer situação”, destaca o diretor da FGV.
Para ele é muito interessante levar dinheiro para fora, pois a pessoa está usufruindo do melhor da diversificação, que é a correlação negativa, trazendo redução de risco e manutenção de retorno.
Se um título público oferece juro real acima de 7% ao ano, ações, imóveis e crédito privado precisam entregar retornos maiores para compensar a oscilação adicional. Em economias com juros reais mais baixos, a renda fixa perde parte desse papel e a diversificação entre diferentes classes de ativos ganha importância para a busca de retorno.
A percepção de risco também muda conforme o ambiente. No Brasil, episódios de crises fiscais, cambiais e mudanças de regras ajudam a explicar a preocupação com perdas de capital. Em economias desenvolvidas, com instituições mais estáveis, a volatilidade assume maior peso na composição das carteiras.
Por isso, o estudo afirma que levar a carteira brasileira para o exterior pode não ser suficiente. “Ao reproduzir uma alocação concentrada em renda fixa em mercados de juros mais baixos, o investidor tende a encontrar retornos e características de proteção diferentes. No sentido inverso, um investidor americano que buscasse reproduzir a volatilidade histórica de uma carteira brasileira de renda fixa precisaria incluir uma parcela relevante de renda variável”.
Diversificar não é só variar
A pesquisa também mostra que uma carteira pode reunir diferentes produtos e, ainda assim, permanecer concentrada nos mesmos fatores de risco. Ter três investimentos distintos, por exemplo, não significa necessariamente estar exposto a três riscos independentes. Ou seja, eles podem representar diferentes formas de exposição à mesma economia, ao mesmo ambiente fiscal e à mesma moeda.
A seleção de fundos, o rebalanceamento e a escolha do momento de entrada podem melhorar a composição da carteira, mas não eliminam essa concentração. “Para reduzi-la, é preciso ampliar o conjunto de oportunidades e incorporar ativos cujos resultados dependam de outras economias, moedas e emissores”, aponta a FGV.
“A diferença não está em um perfil ser mais arrojado que o outro, mas na forma como um mesmo nível de risco exige composições distintas conforme o regime de juros de cada mercado”, diz o relatório.
Para a FGV, diversificar significa combinar exposições a fatores de risco distintos, de forma que um mesmo choque não afete todos os componentes da carteira na mesma direção e intensidade. Entre janeiro de 2011 e junho de 2026, foram 186 meses. O Ibovespa registrou retorno negativo em 84 deles, ou 45,2% do período. Nesses meses, a queda média do índice foi de 4,4%, enquanto o CDI apresentou retorno médio positivo de 0,79%.
Os dados mostram que, entre as classes domésticas analisadas, nenhuma superou, em média, o CDI nos 84 meses de queda do Ibovespa. Os títulos indexados à inflação, frequentemente associados à proteção do poder de compra, tiveram retorno médio próximo de zero e recuaram em metade desses meses. Isso ocorre porque seus preços também respondem às variações dos juros reais. Já os multimercados ficaram abaixo do CDI em 62% dos meses analisados.
O dólar teve comportamento diferente. Nos meses de queda do Ibovespa, a moeda americana valorizou, em média, 3,11% frente ao real, desempenho 2,32 pontos percentuais superior ao CDI, e recuou em apenas 19% desses períodos. Foi a única série que ofereceu compensação recorrente às perdas da bolsa brasileira.
Risco de investir só no Brasil
Entre os desafios de manter o patrimônio 100% no Brasil está o risco fiscal, que também influencia o ambiente em que a Selic é definida. Ele aumenta quando cresce a percepção de que o governo pode enfrentar dificuldades para produzir resultados primários capazes de estabilizar a dívida, sobretudo quando o custo de financiamento supera o crescimento da economia. Essa relação não é automática, mas pode afetar as expectativas de inflação, o câmbio e os prêmios dos títulos públicos e, por esses canais, a condução da política monetária.
Na prática, manter todo o capital no Brasil, o investidor fica dependente da saúde econômica e das decisões fiscais e políticas do governo brasileiro.
Desde 2000, o Brasil passou por diferentes períodos em que vulnerabilidades fiscais se combinaram com choques externos, políticos ou econômicos. Entre eles estão a crise de confiança e a exposição da dívida pública ao câmbio em 2002; a deterioração fiscal e a recessão entre 2014 e 2016; a expansão emergencial dos gastos na pandemia, em 2020; as mudanças no teto de gastos e no pagamento de precatórios em 2021 e 2022; e, a partir de 2023, a adoção de um novo arcabouço fiscal em meio a dúvidas sobre o cumprimento das metas e a estabilização da dívida.
A relação entre tensão fiscal e juros, porém, não é direta. Em 2020, uma expansão fiscal de grande magnitude coincidiu com a menor Selic da história. Naquele momento, a retração da atividade, a queda da inflação e o caráter emergencial dos gastos abriram espaço para a redução dos juros.
Dessa forma, juros elevados podem refletir tanto a resposta do Banco Central às pressões inflacionárias quanto os prêmios exigidos diante de riscos fiscais e macroeconômicos. Para o investidor, segundo a pesquisa, a questão não é apenas quanto uma aplicação remunera, mas quais riscos justificam esse retorno.
Limites da internacionalização
Quem mantém os investimentos apenas no Brasil também fica sujeito a um único conjunto de regras de emissão, custódia, mercado e tributação — e às mudanças que podem ocorrer nesse sistema.
A FGV destaca que a internacionalização ajuda a diluir o risco regulatório. Ativos mantidos no exterior passam a responder às regras da jurisdição em que estão. Isso não elimina a exposição a mudanças regulatórias, mas reduz a dependência de um único sistema, já que uma alteração nas regras brasileiras, por exemplo, passa a afetar apenas parte do patrimônio.
No campo tributário, no entanto, a situação é diferente. O residente fiscal brasileiro continua sujeito à tributação sobre rendimentos globais. A Lei 14.754, de dezembro de 2023, em vigor desde 2024, estabeleceu alíquota de 15% no ajuste anual para rendimentos de aplicações financeiras no exterior e lucros de entidades controladas.
A principal mudança atingiu as estruturas societárias. Os lucros de controladas no exterior passaram a ser apurados anualmente, independentemente de distribuição, reduzindo o benefício do diferimento tributário dessas estruturas. Para aplicações diretas e fundos no exterior, inclusive aqueles que não distribuem rendimentos, a tributação ocorre quando há realização do ganho, como no resgate ou na venda.
“Todo mundo que levava dinheiro para o exterior nos últimos anos montava uma offshore, que é uma empresa. E essa empresa tinha uma vantagem tributária: você só teria os ganhos dela tributados na hora do resgate desses lucros, desses ganhos. E eu sempre falei: ‘o governo brasileiro vai inventar um jeito de tributar o estoque de lucro dessas empresas, essa vantagem vai desaparecer ‘. E não deu outra. Do ponto de vista do brasileiro, isso é uma desvantagem”, afirma William Eid Junior.