De olho em juros elevados e em um ambiente com ainda mais incertezas, o Citi rebaixou a recomendação para a EzTec (EZTC3).
Anteriormente, a casa tinha recomendação neutra para as ações da Eztec, mas agora recomenda venda. O preço-alvo foi cortado de R$ 12 para R$ 8, ao passo que os papéis negociam a R$ 9,50 em bolsa.
Com um Focus que já mira 13,75% de Selic neste ano, após altas há duas semanas consecutivas, o Citi enxerga uma pressão ainda maior sobre o segmento de média renda.
“As taxas de financiamento imobiliário mais elevadas e a menor capacidade de compra das famílias tendem a pressionar o ritmo de vendas, o que pode resultar em um volume menor de lançamentos, maiores concessões de incentivos comerciais e maior dependência do financiamento direto aos clientes”, diz a casa.
“Ao mesmo tempo, a estrutura operacional ampliada da EzTec pode ser difícil de redimensionar rapidamente, limitando os ganhos de alavancagem operacional em um cenário de desaceleração das atividades”, complementa.
Os próximos eventos que devem movimentar a empresa, como a monetização do Esther Towers, também permanecem “incertos”, segundo o Citi.
A visão é de que o elevado estoque de imóveis da companhia e a ampla oferta de unidades residenciais em São Paulo acrescentam riscos de queda no ritmo de vendas, nas margens e na conversão de resultados em caixa.
O time de sell-side do banco, portanto, se mostra mais pessimista apesar dos múltiplos, dado que as ações são negociadas a 0,4 vez o seu valor patrimonial projetado para o ano que vem.
As projeções do Citi para EzTec
Para 2026, o banco estima que a EzTec registre receita líquida de R$ 1,45 bilhão, queda de 3,1% em relação a 2025.
O Ebitda ajustado deve recuar de R$ 480 milhões para R$ 347 milhões, enquanto a margem Ebitda ajustada deve passar de 32% para 23,9%.
O lucro líquido projetado é de R$ 453 milhões, ante R$ 535 milhões no ano anterior.
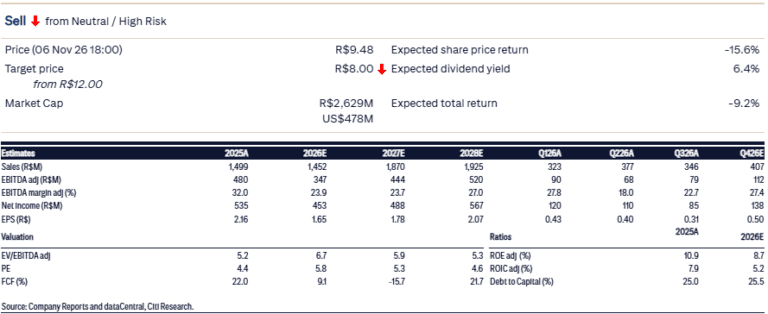
As projeções indicam uma recuperação gradual a partir de 2027.
No próximo ano, a expectativa é de receita líquida em R$ 1,87 bilhão, acompanhada de Ebitda ajustado de R$ 444 milhões e lucro líquido de R$ 488 milhões.
Em relação à rentabilidade, o Citi projeta retorno sobre o patrimônio líquido (ROE) de 8,7% em 2026, ante 10,9% em 2025. Já o retorno sobre o capital investido (ROIC) deve recuar de 7,9% para 5,2%. A relação entre dívida e capital, por sua vez, deve subir de 25% para 25,5%.
O banco também destaca a geração de caixa como um ponto de atenção, dado que o fluxo de caixa livre (FCF) é estimado em -15,7% em 2027, após 9,1% em 2026, com recuperação para 21,7% em 2028.
Acompanhe a Forbes no Google
Adicione a Forbes como fonte preferida no Google e encontre nossas notícias com mais facilidade.