Depois de anos em que comprar um carro novo no Brasil ficou cada vez mais caro, o mercado começa a mostrar uma virada. Dados da Bright Consulting, consultoria especializada no setor automotivo, apontam que o preço real dos veículos leves caiu pela primeira vez desde o ciclo de alta iniciado em 2020. O movimento ainda é pequeno no preço de tabela, mas mais forte na negociação final com o consumidor — e ajuda a revelar uma mudança estrutural provocada pela concorrência, especialmente das marcas chinesas.
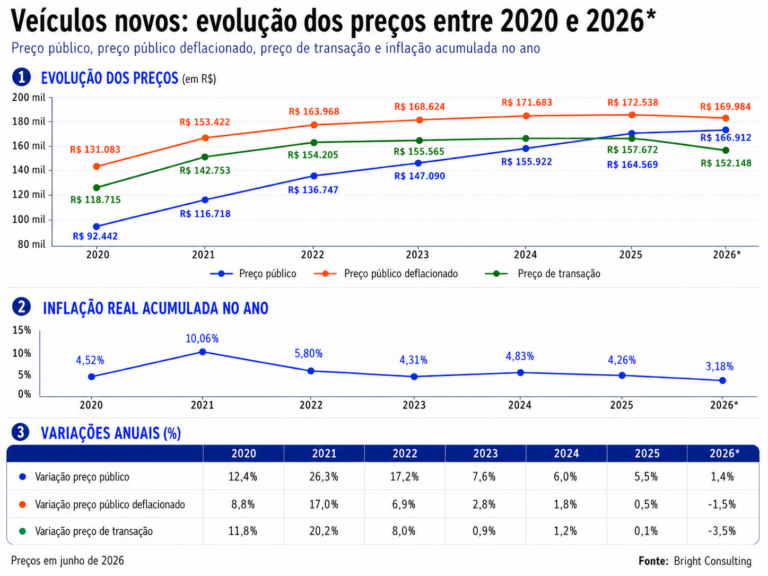
Segundo a Bright, o preço público médio deflacionado dos veículos leves passou de R$ 172,5 mil em 2025 para R$ 170 mil em junho de 2026, queda real de 1,5%. Já o preço médio de transação, que mostra quanto o consumidor efetivamente pagou pelo carro, caiu 3,5% em termos reais, de R$ 157,7 mil para R$ 152,1 mil.
A diferença entre os dois indicadores é relevante. Enquanto o preço de tabela recua lentamente, o valor pago na prática cai mais rápido, indicando um mercado com mais descontos, bônus, campanhas promocionais e pressão sobre margens. Em outras palavras: as montadoras ainda tentam preservar preços oficiais, mas precisam negociar mais para vender.
A queda interrompe um período de forte valorização dos veículos no Brasil. Durante a pandemia, a escassez de semicondutores, as dificuldades logísticas e o desequilíbrio entre oferta e demanda abriram espaço para reajustes acima da inflação. Mesmo depois da normalização gradual da produção, os preços continuaram elevados. Agora, a disputa por participação de mercado começa a devolver poder de negociação ao consumidor.
A pressão chinesa
O principal motor dessa nova fase é a chegada de novas marcas ao país. Nos últimos dois anos, o mercado brasileiro passou a conviver com uma ofensiva de fabricantes chinesas que chegaram com produtos mais equipados, planos industriais e preços agressivos. Já são pelo menos 15 marcas chinesas em atuação ou em fase de expansão no Brasil.
O impacto aparece nas vendas. Em junho, as marcas chinesas somaram 51,3 mil unidades entre automóveis e comerciais leves, alta de 6,3% sobre maio. No mercado total, a participação chegou a 16,5%. Entre os veículos de passeio, a concentração é ainda maior: 98,5% das vendas das chinesas estão nessa categoria.
O caso mais simbólico é o BYD Dolphin Mini. Vendido a partir de R$ 109.990, o elétrico virou um exemplo de como a competição mudou de patamar. Em fevereiro de 2026, o modelo liderou o varejo nacional, com 4.810 unidades emplacadas, quase mil carros à frente do Volkswagen Tera, que teve 3.856 unidades, segundo a Fenabrave.
O feito foi mais do que um bom resultado isolado. Ele mostrou que um carro elétrico de entrada, com proposta mais acessível e forte apelo tecnológico, poderia disputar espaço no centro do mercado brasileiro. No mesmo mês, o BYD Song apareceu na quarta posição entre os mais vendidos do varejo, com 3.167 unidades. A BYD foi a segunda marca mais vendida no varejo de veículos de passeio em fevereiro, com 13,47% de participação, e ficou na quinta posição no mercado total, com 7,95%, incluindo vendas diretas.
Mais conteúdo pelo mesmo preço
A disputa não acontece apenas no preço nominal. Uma parte importante da pressão vem do pacote de equipamentos. Modelos recém-chegados ao país passaram a oferecer itens antes restritos a segmentos superiores, como sistemas avançados de assistência à condução, grandes telas multimídia, conectividade, recursos de inteligência embarcada, bancos elétricos, acabamento mais sofisticado, carregador por indução, câmeras 360 graus e teto panorâmico.
Na prática, o consumidor passou a comparar não só o preço, mas o que recebe por ele. Isso obriga marcas tradicionais a reagirem com descontos, reposicionamento de versões e atualizações mais rápidas de produto.
A nova leva de lançamentos
A pressão deve aumentar no segundo semestre de 2026. Segundo Murilo Briganti, COO da Bright Consulting, o mercado brasileiro está entrando em um dos ciclos mais intensos de renovação de produtos dos últimos anos.
“O segundo semestre de 2026 deve marcar o início de um dos ciclos de renovação de produtos mais intensos da última década no mercado automotivo brasileiro”, afirma Briganti. Para ele, a concentração de lançamentos prevista para os próximos 18 meses “vai muito além da atualização de portfólios” e aponta para “uma mudança importante na dinâmica competitiva da indústria”.
Três segmentos concentram essa disputa: SUVs, compactos eletrificados e picapes. Nos SUVs e crossovers, marcas como GWM, GAC, Changan, BAIC, Omoda e Jetour devem ampliar suas ofertas, ao lado de fabricantes tradicionais. A faixa de maior tensão deve ficar entre R$ 100 mil e R$ 180 mil, onde se concentra cerca de dois terços das vendas nacionais.
Nos compactos eletrificados, a ofensiva também deve ganhar força. BYD, MG, BAIC e Dongfeng estão entre as marcas que devem ampliar portfólios voltados ao consumidor de entrada. O objetivo é tornar híbridos e elétricos mais acessíveis e acelerar a eletrificação em segmentos de maior volume.
As picapes também entram no radar. Toyota, Volkswagen, Renault, BYD, GWM, Kia e Ford trabalham em uma nova geração de produtos para disputar desde faixas intermediárias até segmentos de maior valor agregado. É uma categoria historicamente concentrada em poucos competidores, mas que deve passar por uma disputa mais intensa nos próximos anos.
Consumidor ganha, montadora aperta
Para quem compra, a nova fase tende a ser positiva. A queda do preço médio de transação mostra que há mais espaço para negociação. Também há maior oferta de tecnologia, novos modelos e diferentes propostas de motorização, principalmente entre híbridos e elétricos.
Para as montadoras, o cenário é mais complexo. A competição força redução de custos, eficiência industrial, maior velocidade de desenvolvimento e diferenciação tecnológica. O que antes poderia ser vantagem competitiva passa a ser condição básica para permanecer relevante.
A tendência também deve pressionar fornecedores e concessionárias. Com mais marcas disputando os mesmos consumidores, a cadeia automotiva terá de lidar com margens menores, ciclos de produto mais curtos e exigência maior por conteúdo embarcado.