Por décadas, alugar um imóvel no Brasil significou, na prática, fazer um acordo com o proprietário de um apartamento. O morador escolhe a unidade, assina o contrato, paga o aluguel e resolve, ao longo do caminho, uma sucessão de questões que vão do condomínio à manutenção. É um modelo criado para uma vida relativamente estável: morar por anos no mesmo lugar, criar raízes e, quando possível, comprar o imóvel.
Essa lógica começa a encontrar um contraponto. Um executivo pode chegar a São Paulo para comandar uma operação por dois anos. Uma família pode precisar de uma casa por alguns meses enquanto espera a entrega de outro imóvel. Um estrangeiro pode desembarcar no país sem saber por quanto tempo ficará. Ou, simplesmente, alguém pode preferir não comprometer centenas de milhares de reais na compra de um apartamento. Em comum, essas pessoas buscam algo que o aluguel tradicional nem sempre consegue oferecer: uma moradia pronta para entrar, com flexibilidade para sair e sem a carga de administrar um imóvel.
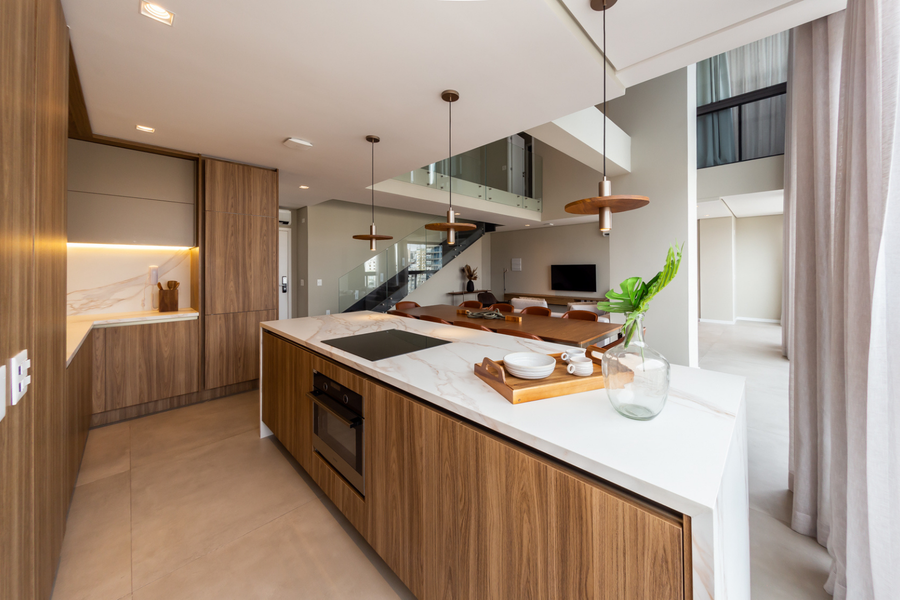
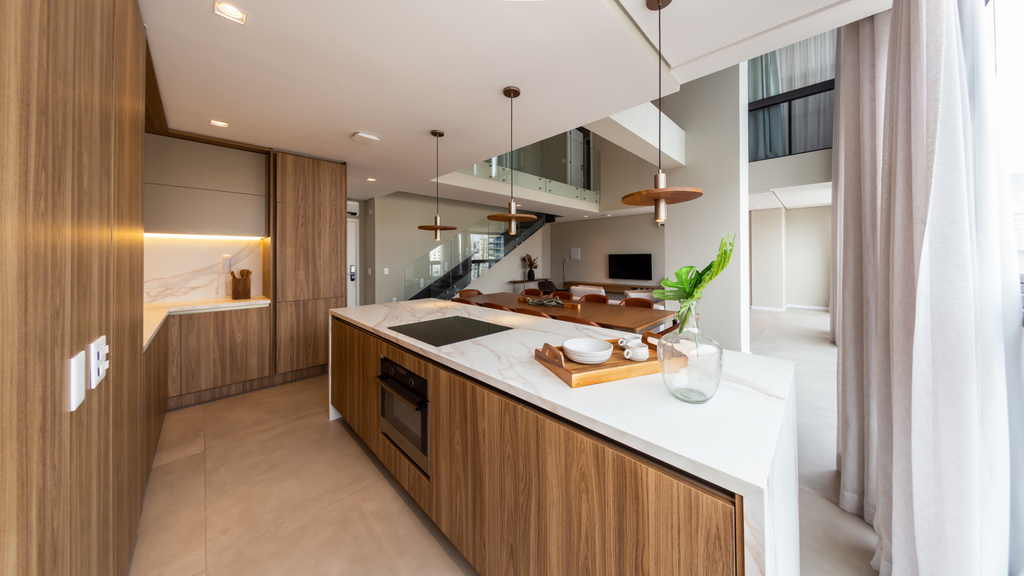
No multifamily, a mudança começa antes mesmo da porta de entrada. O morador pode encontrar o apartamento mobiliado e equipado, contratar a unidade por períodos mais flexíveis e resolver a locação diretamente com uma empresa, sem a intermediação de um proprietário pessoa física e, dependendo do empreendimento, sem a tradicional burocracia de fiador, caução ou uma longa negociação contratual. A ideia é tornar a mudança tão simples quanto possível: chegou, entrou; mudou de planos, saiu.
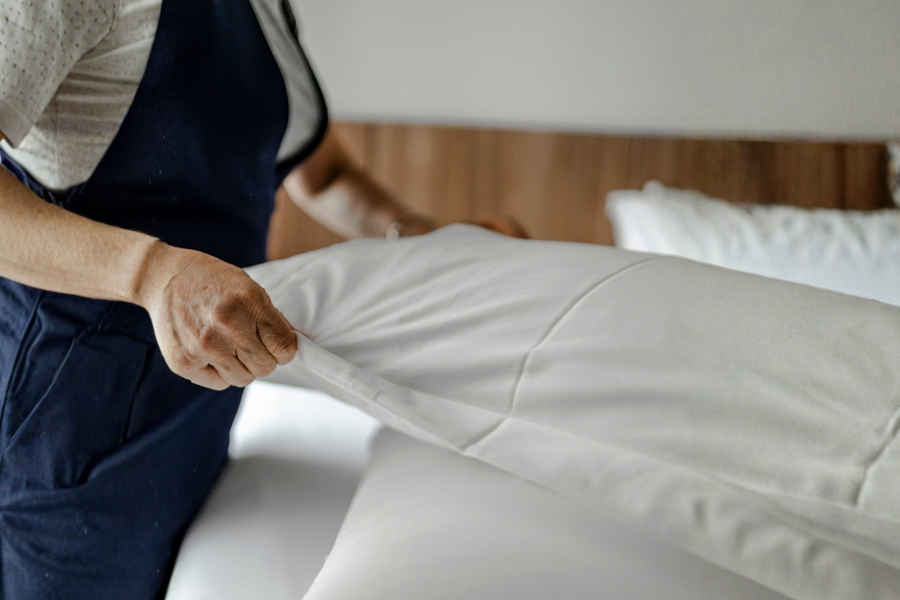
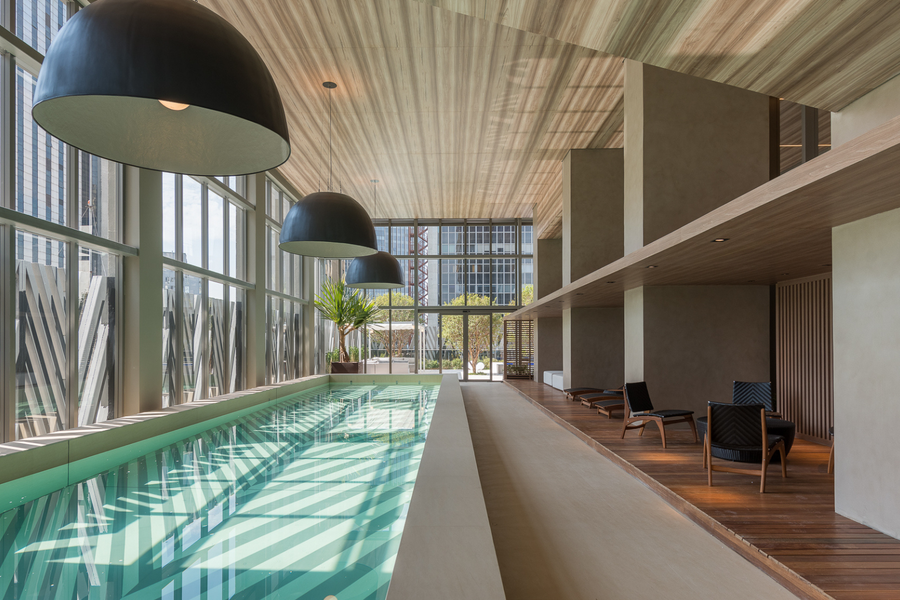
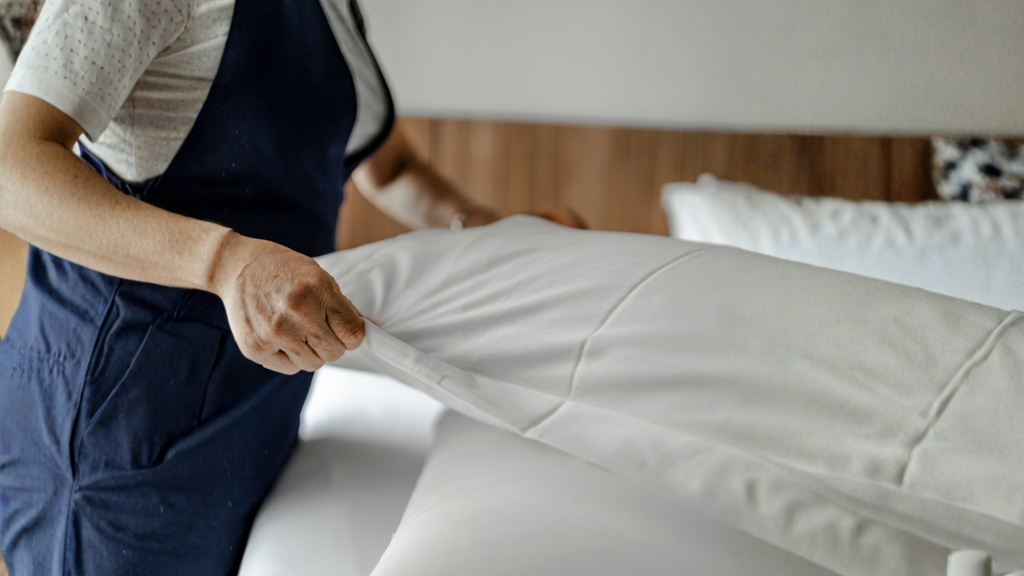
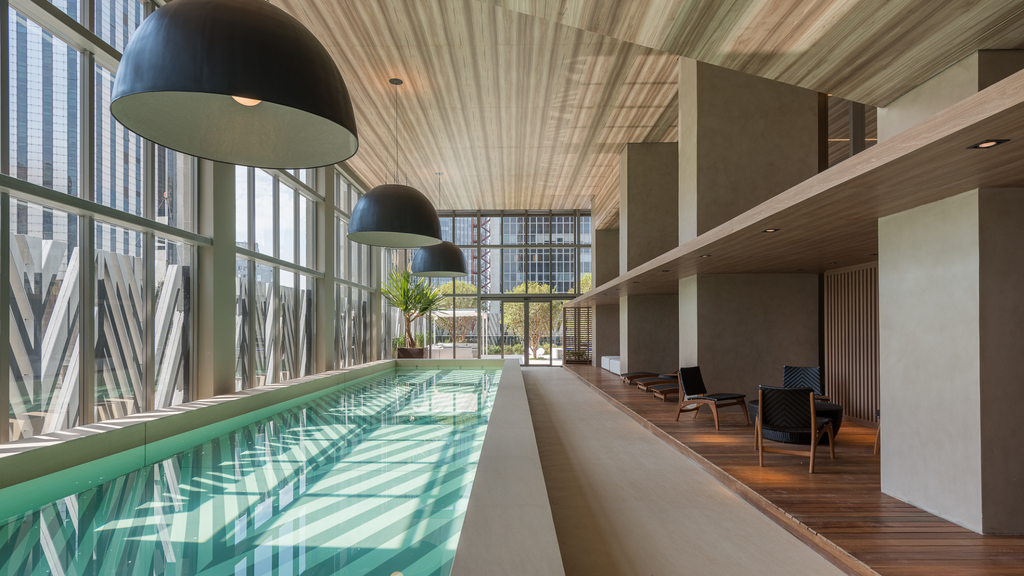
E a experiência não termina no apartamento. Academia, coworking, lavanderia, limpeza, manutenção, áreas de convivência e outros serviços podem fazer parte do empreendimento. Em alguns casos, até café da manhã e arrumação. É uma mudança de lógica: em vez de alugar apenas quatro paredes e assumir a responsabilidade por todo o resto, o morador paga para ter uma solução de moradia.
A ideia não nasceu aqui. Nos Estados Unidos e na Europa, o multifamily já é uma indústria madura, sustentada por grandes investidores institucionais, gestores imobiliários e uma demanda consolidada por aluguel profissionalizado. Nos Estados Unidos, o segmento é estimado em cerca de US$ 4,5 trilhões em valor e representa aproximadamente 21% do mercado imobiliário comercial investível, segundo a Northmarq. Em 2025, as transações de multifamily somaram cerca de US$ 165 bilhões.
Na Europa, Oriente Médio e África, o chamado setor de respondeu por 30% do investimento imobiliário direto em 2025, tornando-se pelo segundo ano consecutivo o maior segmento do mercado.
No Brasil, porém, essa indústria ainda está nos primeiros capítulos, e os próprios números mostram o tamanho do espaço que existe para crescer. A SiiLA, plataforma de dados e inteligência especializada no mercado imobiliário da América Latina, contabiliza 14.283 unidades em 119 empreendimentos institucionais de multifamily, distribuídos por nove cidades brasileiras, segundo dados do segundo trimestre de 2026. Outras 4.781 unidades estão no pipeline, sendo que 3.109 devem chegar ao mercado nos 12 meses seguintes.
Mais do que pequena, a oferta é concentrada. São Paulo responde por 12.088 das unidades existentes, cerca de 85% do estoque monitorado pela SiiLA. O restante está espalhado por outras oito cidades. Isso significa que, fora do principal mercado imobiliário do país, o modelo ainda é praticamente inexistente em escala institucional.
Para um país de mais de 200 milhões de habitantes e com uma população cada vez mais exposta a mudanças de cidade, trabalho e composição familiar, a dimensão desse estoque ajuda a explicar por que incorporadoras, gestores e investidores começaram a olhar para o segmento. O desafio não parece ser apenas criar novos edifícios, mas descobrir até onde existe demanda para transformar o aluguel profissionalizado em uma classe de ativo nacional.
O mercado também é concentrado em poucos operadores. Entre os nomes que ajudaram a formar a indústria brasileira estão Brookfield, JFL Living e Vila 11, além de grupos internacionais como a Greystar. Embora atuem em diferentes faixas de renda e com modelos distintos, essas empresas têm em comum a aposta em edifícios destinados à locação profissionalizada, em vez da venda pulverizada das unidades.
A Brookfield está entre os maiores investidores do segmento no país e avançou especialmente sobre a renda média, com empreendimentos de apartamentos compactos voltados a um público mais amplo. A estratégia ajuda a levar o conceito para além do multifamily de alto padrão, que marcou os primeiros projetos do setor no Brasil.
Primeiro veio o luxo
No Brasil, o multifamily não começou tentando ser um produto de massa. O primeiro mercado a testar a ideia foi justamente aquele em que o custo da conveniência pesa menos na decisão: o de alta renda.
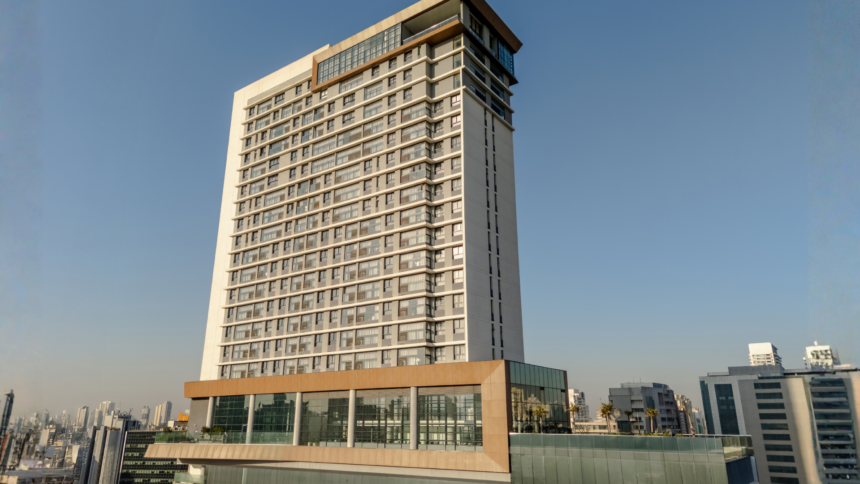
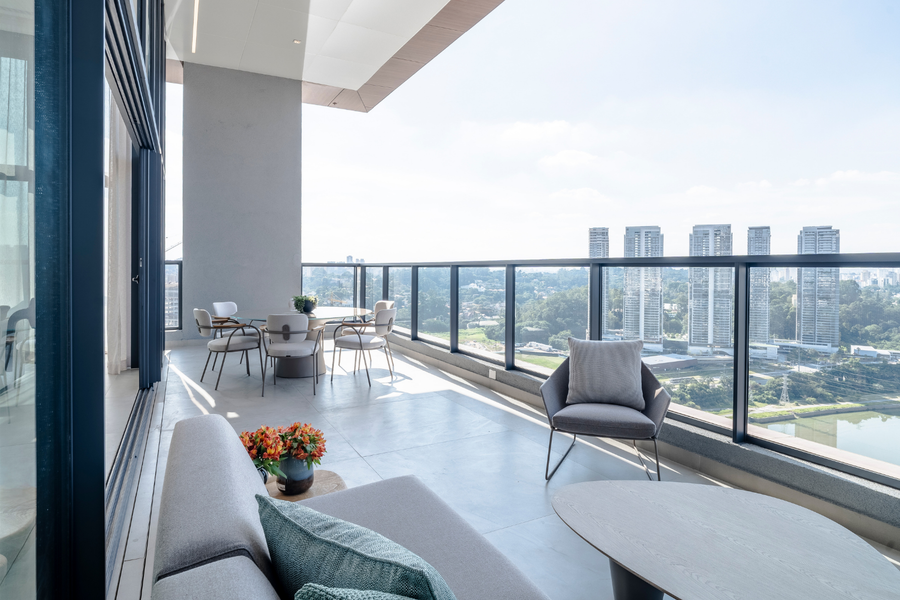
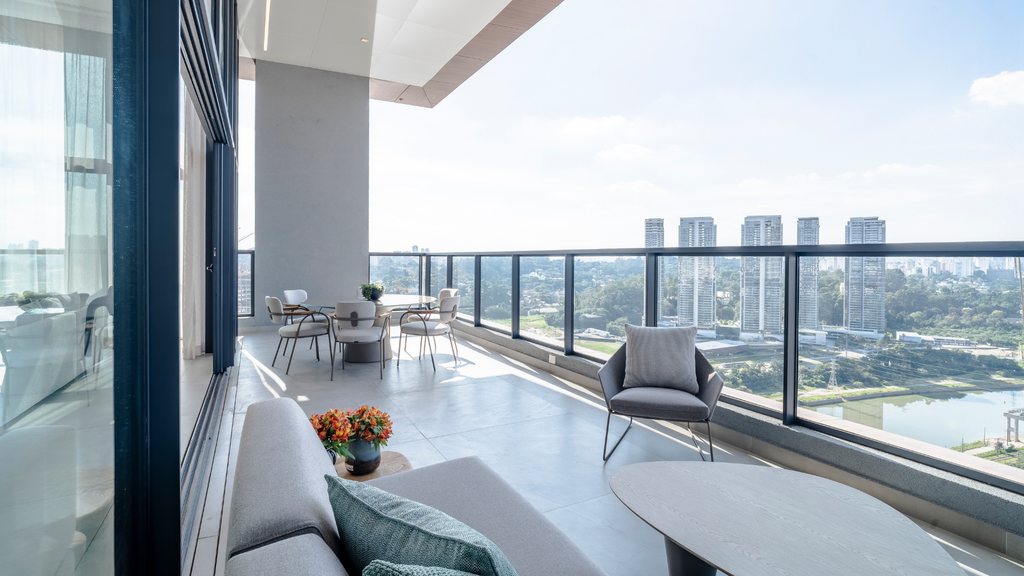
A JFL foi uma das pioneiras a transformar a locação residencial flexível em um negócio imobiliário no país. Criada com a proposta de oferecer apartamentos de alto padrão para estadias mais longas, a empresa hoje opera cinco edifícios em São Paulo, com cerca de 600 apartamentos que podem ser alugados a partir de um mês. As unidades variam de 36 a 431 metros quadrados, e os valores de locação podem chegar a cerca de R$ 43 mil por mês.
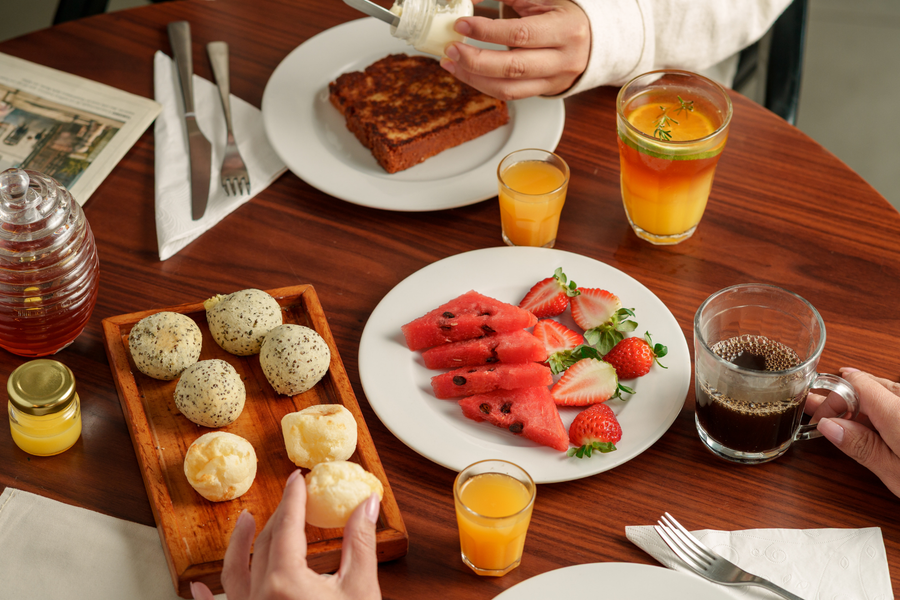
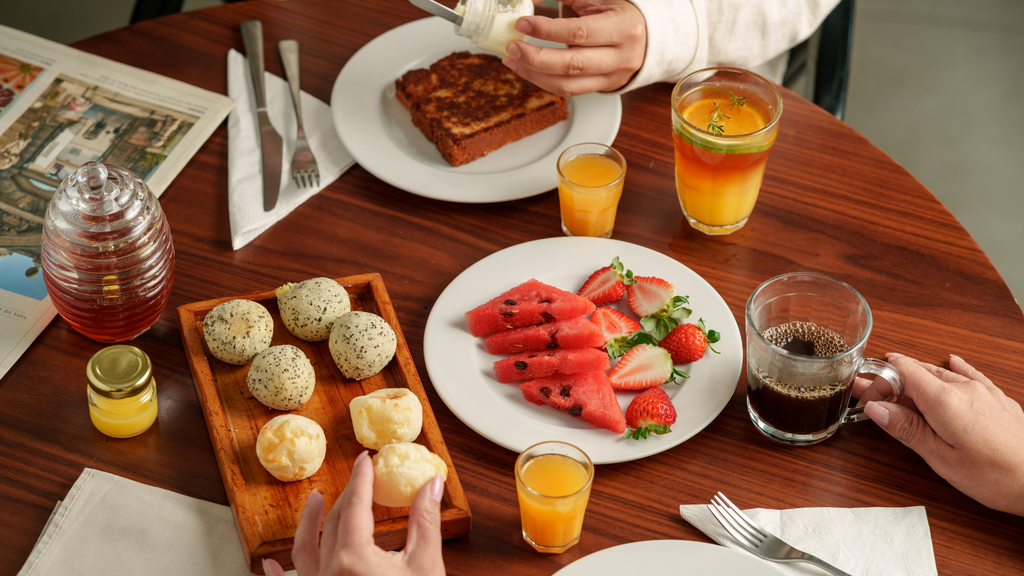
O que a JFL ajudou a introduzir no mercado brasileiro foi uma combinação pouco comum no aluguel tradicional: um apartamento privado com a conveniência de um hotel, mas pensado para quem pretende morar por semanas, meses ou até anos. As unidades são mobiliadas e decoradas e o edifício concentra serviços como arrumação diária, café da manhã, academia e espaços para reuniões e eventos. O café da manhã, por exemplo, é assinado pelo chef Thiago Cerqueira.
A escolha pela alta renda não foi por acaso. O produto precisa incorporar custos que normalmente ficam separados no aluguel convencional – mobiliário, serviços, operação e atendimento – e transforma tudo isso em uma única experiência de moradia. É um formato particularmente atraente para quem valoriza tempo e conveniência, mas também para quem precisa de uma solução residencial que acompanhe uma vida menos previsível.
Hoje, cerca de metade dos moradores da JFL está na cidade por razões profissionais. São executivos de multinacionais, expatriados e outros profissionais que chegam a São Paulo para trabalhar por períodos determinados. Em vez de comprar um imóvel ou montar uma casa do zero para uma permanência temporária, encontram uma estrutura pronta.
Mas a demanda não se limita aos executivos. A empresa também recebe famílias que venderam um imóvel e aguardam a entrega de outro, moradores que precisam sair de casa durante uma reforma e pessoas em processo de mudança de cidade. Nesse último grupo, a indicação de arquitetos ganhou relevância: clientes que precisam desocupar temporariamente suas casas podem encontrar na locação flexível uma alternativa para atravessar esse período sem abrir mão do padrão de vida.
Mais do que criar um nicho de locação de luxo, a JFL ajudou a testar uma hipótese que agora começa a interessar ao restante do mercado: existe demanda para transformar moradia em um serviço, e não apenas em um contrato de aluguel.
A questão que se abre agora é outra, e muito maior. Se consumidores de alta renda estão dispostos a pagar pela combinação de imóvel, serviços e flexibilidade, quanto dessa lógica pode ser levada para um público mais amplo?
-
 1 / 5 Divulgação
-
 2 / 5 Divulgação
-
 3 / 5 Divulgação
-
 4 / 5 Divulgação
-
 5 / 5 Divulgação
O problema é que comprar ficou mais difícil
A dificuldade de comprar a casa própria não é uma particularidade brasileira. Nos Estados Unidos, a idade média para adquirir o primeiro imóvel passou de 32 anos para cerca de 40 anos em duas décadas, segundo dados citados pelo J.P. Morgan Asset Management. O movimento ajuda a explicar uma transformação mais ampla no mercado imobiliário: para uma parcela crescente da população, alugar deixou de ser apenas uma etapa provisória antes da compra e passou a ocupar uma parte maior da vida adulta.
Para Marina Valentini, estrategista de mercados globais da J.P. Morgan Asset Management, o custo de vida mais elevado reduziu o espaço da renda disponível para poupança e formação de patrimônio. A moradia é uma das expressões mais evidentes desse fenômeno. À medida que o imóvel se torna mais caro em relação à renda, juntar dinheiro para a entrada demora mais e assumir um financiamento compromete uma parcela maior do orçamento.
No Brasil, essa conta também vem se tornando mais difícil. Em agosto de 2026, os preços anunciados de imóveis residenciais subiram 5,49% em 12 meses nas 56 cidades acompanhadas pelo FipeZAP, acima da inflação de 4,14% usada na comparação. Em São Paulo, o preço médio estava em cerca de R$ 12 mil por metro quadrado. Um apartamento de 60 metros quadrados, portanto, representa algo próximo de R$ 720 mil pelo preço médio anunciado, antes de impostos, custos de aquisição e financiamento.
O crédito torna a conta ainda mais pesada. A Selic em patamar elevado mantém o custo do financiamento imobiliário pressionado. Para quem não tem patrimônio acumulado, a dificuldade aparece duas vezes: primeiro é preciso juntar a entrada; depois, assumir uma prestação que caiba em uma renda já comprometida com despesas correntes.
Os números ajudam a dimensionar o problema. Segundo Vitor Costa, diretor-geral da Greystar no Brasil, um estudo da Loft mostrou que uma família precisaria ter renda mensal de cerca de R$ 32 mil para financiar um imóvel em bairros como Pinheiros e Vila Leopoldina, em São Paulo, considerando uma entrada de 20% e o limite de comprometimento de renda utilizado no cálculo. No Itaim, a renda necessária ultrapassaria R$ 60 mil. Na República, região central da cidade, ficaria em torno de R$ 11 mil.
A diferença revela um dos dilemas da classe média: não se trata apenas de querer comprar, mas de conseguir comprar na localização em que deseja morar. Os bairros mais próximos dos grandes centros de emprego, transporte e serviços concentram justamente os imóveis cujo preço exige uma renda que uma parcela menor das famílias consegue alcançar.
Ao mesmo tempo, o perfil dos moradores está mudando. Famílias menores, mais pessoas vivendo sozinhas e profissionais que valorizam mobilidade e proximidade do trabalho aumentam a demanda por apartamentos compactos e bem localizados. Para esse público, comprar pode significar imobilizar centenas de milhares de reais e comprometer a renda por décadas.
Enquanto isso, o aluguel ganhou força. O FipeZAP registrou alta de 9,28% nos preços anunciados de locação residencial em 12 meses até julho de 2026, mais que o dobro da inflação de 4,44% no período.
A conta pode parecer paradoxal: comprar está mais difícil e alugar está mais caro. Mas, para quem não consegue reunir a entrada ou assumir um financiamento, o aluguel continua sendo uma alternativa. E é nesse espaço que o multifamily tenta mudar a lógica tradicional da locação: em vez de oferecer apenas um apartamento, o modelo combina moradia, localização, serviços e conveniência em um único produto.
A aposta de quem veio de fora
O potencial desse mercado já atraiu operadores internacionais que passaram décadas desenvolvendo esse modelo em mercados mais maduros. A Greystar, empresa americana especializada em renda residencial multifamily, começou há mais de 30 anos nos Estados Unidos e hoje está presente em cerca de 19 países. Segundo Costa, a companhia administra aproximadamente US$ 350 bilhões em ativos residenciais destinados à locação, em mais de 1,1 milhão de apartamentos.
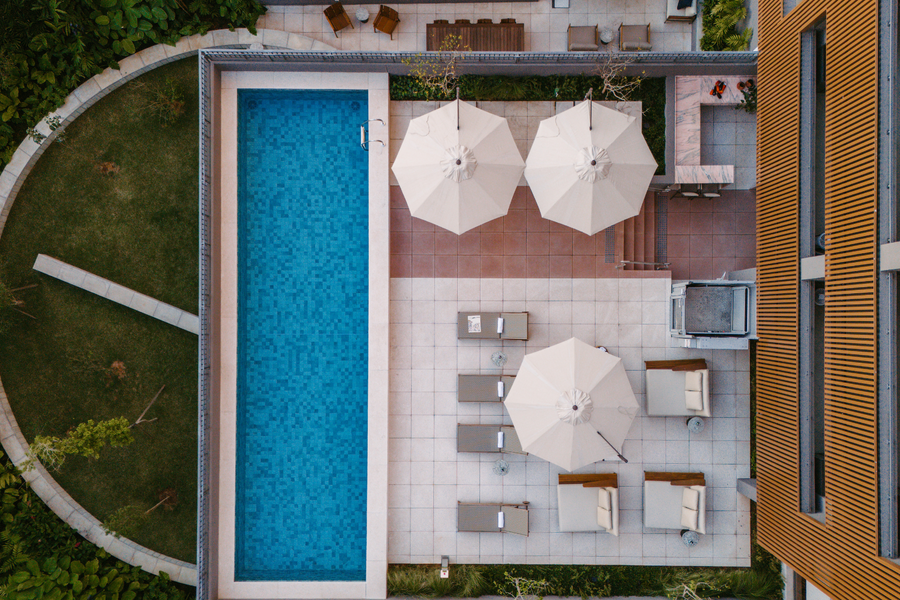
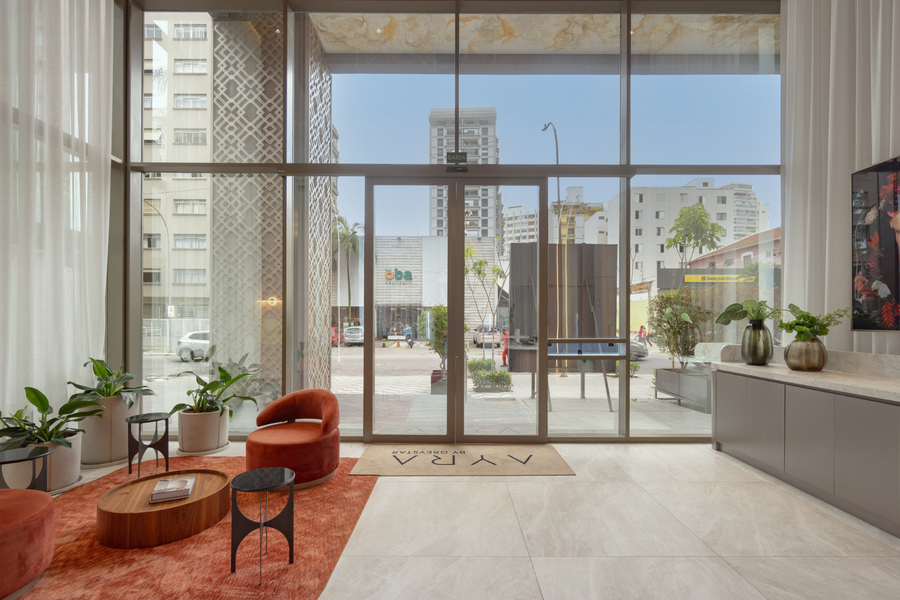
A empresa chegou ao Brasil em 2020, em parceria com investidores como o fundo de pensão canadense CPP Investments e a Cyrela, para desenvolver empreendimentos concebidos desde o projeto para locação. A operação criou a marca Ayra by Greystar e começou por São Paulo, com empreendimentos em regiões como Pinheiros, Higienópolis, Moema e Perdizes.
O modelo da Greystar é verticalizado: a companhia pode participar desde a identificação do terreno e estruturação do investimento até o desenvolvimento, a construção, a locação e a administração dos imóveis. Em alguns projetos, também investe capital próprio ao lado dos parceiros. A estratégia, portanto, não é vender apartamentos individualmente, mas manter os edifícios como ativos de renda e ganhar com a operação ao longo do ciclo.
Hoje, a Greystar administra cerca de 3.600 unidades no Brasil e pretende superar 5 mil até o fim de 2027, chegar a 7 mil em 2028 e alcançar 10 mil em 2030. A expansão deve ocorrer principalmente em empreendimentos voltados à renda média, tanto em São Paulo quanto em outras grandes cidades. O Rio de Janeiro está entre os mercados monitorados pela empresa, assim como outras cidades brasileiras com mais de 1 milhão de habitantes.“A gente não está diante de algo passageiro. Esse desafio da população brasileira de adquirir a casa própria, especialmente nas grandes cidades, já se tornou algo estrutural”, afirma Costa.
-
 1 / 2 Divulgação
-
 2 / 2 Divulgação
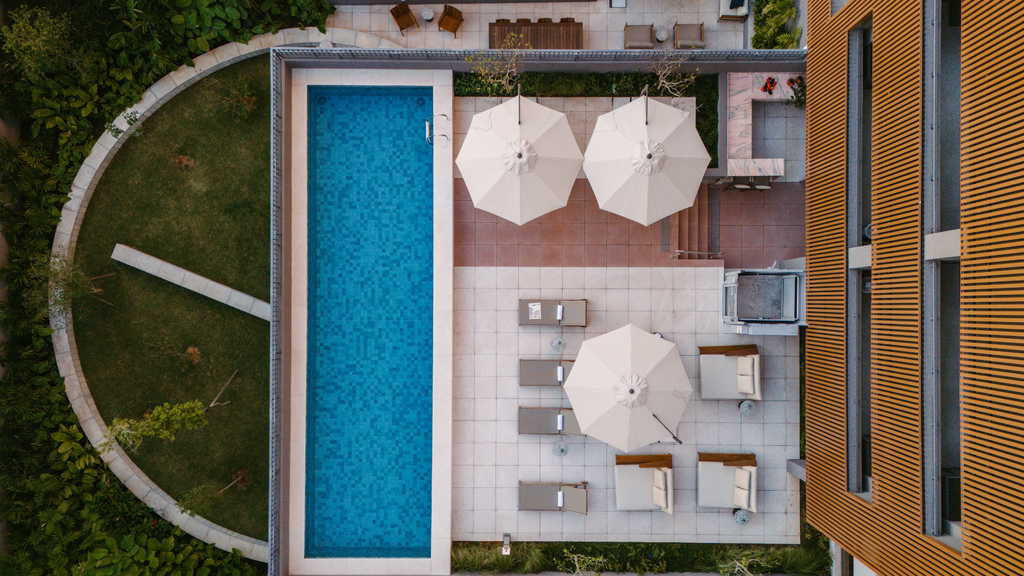
Onde está o dinheiro
Para o investidor, o retorno do multifamily vem principalmente de duas fontes. A primeira é o fluxo de aluguel: em vez de construir e vender cada unidade, o proprietário mantém o edifício e captura a renda gerada pela ocupação ao longo do tempo. A segunda é a valorização do próprio ativo. Um prédio com boa localização, ocupação elevada, aluguel reajustado e operação eficiente pode se tornar mais valioso para outro investidor no futuro.
Mas o que começa a mudar no Brasil é a possibilidade de transformar esses imóveis em uma classe de ativos negociável em escala. É aí que o mercado secundário ganha importância. Quando um investidor consegue reunir centenas ou milhares de unidades sob uma mesma gestão, o portfólio passa a ter escala suficiente para ser comprado por fundos, gestores e investidores institucionais.
“Esse movimento de compra e venda vai acontecer cada vez mais”, afirma Gustavo Favaron, CEO global do GRI Institute, organização que conecta investidores e executivos dos mercados imobiliário e de infraestrutura. Ele cita como exemplo a Kinea, que levantou R$ 2 bilhões para adquirir um portfólio da Brookfield, movimento que sinaliza a formação de um mercado de transações de renda residencial profissionalizada.
Para Favaron, a tese também é favorecida por uma transformação na própria percepção dos investidores. Durante muito tempo, o aluguel residencial foi tratado como um investimento conservador, de baixa rentabilidade e com uma série de dificuldades operacionais: inadimplência, manutenção, retomada dos imóveis e gestão pulverizada de centenas de contratos.
A tecnologia mudou parte dessa equação. Hoje, contratos, cobrança, manutenção, relacionamento com o morador e gestão de portfólio podem ser centralizados e automatizados. Ao mesmo tempo, o crescimento dos aluguéis tornou a receita potencialmente mais atraente para investidores que antes não consideravam o residencial uma classe de ativos relevante.
“Tem um produto aqui que está subindo muito mais do que a inflação. Será que não vale a pena eu olhar para esse produto?”, resume Favaron ao descrever a mudança de comportamento dos investidores.
O GRI vê ainda outro fator estrutural: a oferta profissional de imóveis para locação continua pequena no Brasil. Segundo Favaron, o país tem uma quantidade de multifamily inferior à de mercados latino-americanos menores, como o Chile. Em Santiago, o modelo se desenvolveu mais cedo e conta com mecanismos financeiros e regulatórios que reduziram o risco percebido pelos investidores.
A diferença ajuda a explicar por que o mercado brasileiro ainda tem espaço para crescer. Na avaliação do GRI, o principal potencial não está apenas nos empreendimentos de alto padrão que deram origem ao multifamily no país, mas na renda média, onde existe uma demanda muito maior por aluguel e uma oferta ainda limitada de imóveis profissionais.
Esse é um ponto central da tese de Favaron: enquanto o multifamily de luxo atende um público disposto a pagar pela conveniência, a expansão para a classe média pode multiplicar o tamanho do mercado. “O grande crescimento vai vir da média”, afirma.
A queda dos juros pode acelerar esse movimento. Hoje, segundo Favaron, o custo de capital ainda é um dos principais obstáculos para a rentabilidade dos empreendimentos. Em um cenário de juros menores, fundos imobiliários e outros investidores institucionais poderiam direcionar mais recursos para a renda residencial, aumentando a liquidez e estimulando novos projetos.
O próximo multifamily pode não parecer com o primeiro
A expansão do setor não significa simplesmente construir versões mais baratas dos prédios de luxo. O próximo passo é a segmentação. É algo que o mercado internacional já conhece. Há edifícios voltados para estudantes, para pessoas com mais de 60 anos, para executivos e para determinados grupos profissionais ou culturais. O prédio é desenhado em torno das necessidades de quem vai morar nele.
Claudio Carvalho, sócio e CEO da incorporadora AW Realty, visitou em Nova York empreendimentos voltados para pessoas com mais de 60 anos que vivem sozinhas, mas querem manter uma vida social ativa. Havia áreas de convivência e serviços de apoio, inclusive home care durante o dia. Não era um senior living tradicional, mas um prédio residencial adaptado a uma fase específica da vida.
A mesma lógica pode ser aplicada a outros públicos. Carvalho cita, por exemplo, a demanda de empresas chinesas por unidades em um empreendimento da JFL na região da Verbo Divino, em São Paulo. Ele não descarta o surgimento de edifícios voltados especificamente à comunidade chinesa, com serviços adaptados a seus hábitos.
Isso abre uma possibilidade importante para o mercado brasileiro: o multifamily não precisa ter um único produto. Pode haver apartamentos compactos para jovens profissionais, unidades maiores para famílias, prédios próximos a universidades para estudantes, empreendimentos para idosos independentes e edifícios voltados a executivos ou comunidades específicas.
A metragem também deixa de ser uma definição. Há projetos com apartamentos de 40 ou 50 metros quadrados e outros com mais de 200. O que une todos eles é a propriedade concentrada e a operação profissional. Essa transformação, porém, exige algo que o mercado imobiliário brasileiro ainda não está acostumado a fazer: construir pensando no aluguel desde o primeiro desenho.
A AW Realty passou a desenvolver projetos tailor-made, concebidos de acordo com as necessidades do operador que comprará o ativo. A incorporadora fez um empreendimento nos Jardins para a JFL e desenvolveu outro, na Vila Nova Conceição, vendido à Brookfield. Nesses casos, a operação futura entra no projeto desde o início. “Não adianta pegar, por exemplo, um prédio de estúdios e simplesmente transformá-lo em um multifamily de alto padrão”, diz Carvalho.
O desafio ajuda a explicar por que ainda existem poucos operadores especializados no Brasil. Não basta saber construir um edifício residencial. É preciso saber alugá-lo, administrá-lo e manter sua ocupação ao longo do tempo. O Brasil ainda está montando essa infraestrutura. Mas o mercado já tem uma característica que costuma atrair capital: há mais demanda potencial do que produto profissionalizado.
A questão, portanto, não é se o Brasil precisa de mais moradias para alugar. Precisa. A questão é quem conseguirá construir, financiar e operar essas moradias de forma eficiente. A primeira geração do multifamily respondeu a uma pergunta simples: haveria brasileiros dispostos a pagar pela conveniência de morar sem comprar? A alta renda respondeu que sim.
A próxima pergunta é maior: quantos brasileiros que não conseguem comprar, ou que preferem não comprar, estarão dispostos a pagar por uma moradia melhor, mais flexível e profissionalmente administrada? É essa resposta que pode transformar o multifamily de um nicho imobiliário em uma classe de ativos relevante no Brasil.