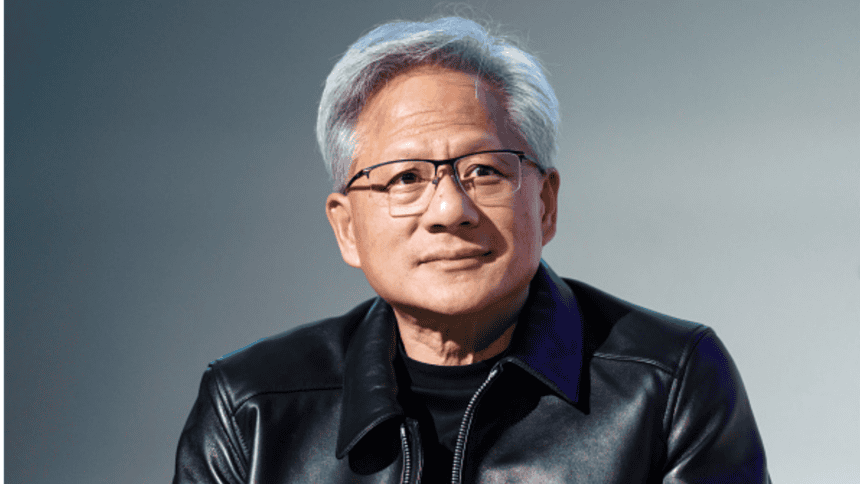
A história tem cara de roteiro de Hollywood: um dos CEOs mais influentes do mundo, uma executiva que a inteligência americana aponta como espiã chinesa; nesta semana, uma confissão de infidelidade enviada por e-mail aos funcionários e, nesta quinta, a renúncia. São infindáveis os desdobramentos e repercussões deste caso, mas por aqui, a dúvida que fica é: o que acontece com a remuneração de um CEO quando o problema não é o resultado, mas sua conduta e reputação?
À primeira vista, o pacote de remuneração de Jensen Huang era exemplar. No último ano fiscal, o pacote-alvo (target) foi de US$ 35,5 milhões, e só 4,2% disso era relativo ao salário fixo. O bônus anual em caixa respondia por 8,5%, e todo o resto, 87,3%, era composto por ações atreladas a performance. É o tipo de desenho que costuma ser apresentado como referência de alinhamento com o acionista.
Por dentro do pacote de remuneração de Jensen Huang
Mas vale olhar de perto. Metade das Performance Shares (SY PSU, ou Single-Year Performance Stock Units) era atrelada ao lucro operacional de um único ano, com vesting total em quatro anos (sendo 25% já no ano 1 e o restante dividido em 6,25% por trimestre). Na prática, é um bônus anual diferido em ações. Somando o bônus em caixa, 52% do pacote depende de metas de 12 meses. Apenas a outra metade das Performance Shares (MY PSU, ou Multi-Year Performance Stock Units) media o retorno ao acionista em comparação ao S&P 500 em três anos.
E o último ano fiscal foi de nota máxima: a receita de US$ 215,9 bilhões pagou 200% do bônus e o lucro operacional levou o SY PSU ao teto de 150%. A remuneração efetivamente paga, que marca as ações a mercado, chegou a US$ 162,2 milhões.
Mas aí vem a conta da queda… Na sexta, dia 6, a ação fechou a US$ 186,64. Na quinta, dia 12 (quando escrevo este texto), com o anúncio da saída de Huang, chegou a ser negociada a US$ 148,80, uma queda de 20%. No fim do último ano fiscal, Huang tinha 1,41 milhão de ações ainda não vestidas, e pelas minhas contas, esses quatro pregões tiraram cerca de US$ 53 milhões desse estoque. Mas com a renúncia, a tendência é que as ações ainda não vestidas sejam perdidas, a menos que haja um acordo de saída, que até agora não foi divulgado.
Parece muito, até olharmos para a participação acionária dele: 870,6 milhões de ações, ou 3,58% da empresa. No mesmo período, foram cerca de US$ 33 bilhões a menos. A perda no ILP equivale a ínfimos 0,16% da perda patrimonial.
E tem mais. O lucro operacional não muda porque o CEO teve um caso, então o SY PSU segue intacto. O único pedaço do pacote que enxerga o escândalo é o MY PSU, porque compara a Nvidia com o mercado (e AMD e Broadcom subiram nos mesmos dias). Mesmo assim, é troco perto do que Huang acumulou de ações.
O que acontece quando a empresa é dependente do CEO
Enquanto mensagem ao mercado, é o que não estava escrito nos planos de ações que gera o maior impacto. A política de clawback (que permite à empresa recuperar valores já pagos a executivos ou funcionários) da Nvidia só é acionada se a empresa reapresentar suas demonstrações financeiras. Condutas que levem a questionamento da imagem institucional não aparecem entre os gatilhos. Também não existe um contrato com o CEO definindo o que seria motivo para justa causa ou prevendo a devolução de valores em caso de má conduta.
Nos Estados Unidos, os executivos da Nvidia são contratados “at-will“, sem regras de saída combinadas previamente, e como resultado, nada no pacote gera conexão direta entre má conduta e perdas financeiras. A não ser, é claro, as perdas sentidas pelo profissional no seu chapéu de acionista, juntamente com os demais sócios.
Só por efeito de comparação, em 2019 o McDonald’s demitiu seu CEO sem justa causa por um relacionamento com uma funcionária, e ele saiu com mais de US$ 40 milhões em premiação. Depois, o conselho descobriu outros casos que ele havia omitido durante o processo de investigação, e em 2021, a empresa recuperou mais de US$ 105 milhões. Mas isso só foi possível porque havia uma cláusula prevendo exatamente isso.
Para um cofundador bilionário, o ILP (Incentivo de Longo Prazo) vira quase um detalhe nessa história. No caso de Huang, o ILP não era uma algema de ouro como acontece tipicamente no mercado, mas ao contrário, era a Nvidia que estava presa a ele. Uma empresa dependente do CEO, sem plano de sucessão e que sabidamente perderia valor na sua ausência.
Que fique então a reflexão para outras empresas que não tenham cláusulas contratuais relacionadas à conduta e imagem institucional, e também em situação de dependência similar de profissionais sem sucessores. O mercado acabou por precificar o risco da pessoa-chave que nenhum plano de remuneração seria capaz de sanar.
*Fernanda Abilel é professora na FGV e sócia-fundadora da How2Pay, consultoria focada no desenho de estratégias de remuneração.
Os artigos assinados são de responsabilidade exclusiva dos autores e não refletem, necessariamente, a opinião de Forbes Brasil e de seus editores.
Acompanhe a Forbes no Google
Adicione a Forbes como fonte preferida no Google e encontre nossas notícias com mais facilidade.