O fundo imobiliário TRX Real Estate, o TRXF11, vive um processo de agigantamento dentro da indústria, na esteira de uma oferta de R$ 5 bilhões a R$ 10 bilhões e uma série de aquisições substanciais, que vão de lajes corporativas e shoppings da rede Iguatemi a um ativo de luxo ligado à indústria hoteleira no litoral carioca. A oferta é a maior já feita por um fundo de tijolo. Para efeitos de comparação, o valor teto é superior ao valor de mercado da Hapvida e da Companhia Siderúrgica Nacional (CSN) somadas. Ao final da operação, o fundo pode se tornar o maior FII da bolsa de valores.
A oferta do TRXF11, no entanto, vai contramão de uma máxima que impera no mercado de fundos imobiliários: de que a oferta deve ser feita em linha com o valor patrimonial (VP) do fundo. Esse movimento gera diluição dos cotistas atuais e tende a ser visto como menos atrativo por investidores pessoa física.
A gestão se mantém confiante, e parte do sell-side não considera esse descompasso entre o preço da oferta e o preço de tela um problema — ao menos não um problema relevante o suficiente para uma reavaliação negativa do TRXF11 nos relatórios e pareceres.
“Sabemos que é algo que o mercado não gosta muito. A nossa visão aqui do banco é que depende do quão abaixo do valor patrimonial é, e quais ativos a gestão está comprando. Se você está comprando ativos de muita qualidade com potencial de valorização, talvez um desconto ali de poucos pontos percentuais de diferença do valor patrimonial talvez não seja tão relevante”, diz André Oliveira, Analista de FIIs do BB-BI, braço de investimentos do Banco do Brasil.
Marcos Baroni, Head de Fundos Imobiliários da Suno, um dos maiores especialistas sobre a indústria no Brasil, frisa que as aquisições “têm melhorado muito a qualidade do fundo”, mas chama atenção para o fato de que a questão dos preços, do VP e da comunicação da emissão em si gerou ruídos e foi um ponto negativo da oferta bilionária do TRXF11.
“Eu acho que TRX talvez tenha deixado de ter um cuidado com algumas comunicações, sobretudo em relação ao valor patrimonial do fundo atualizado. Temos todo o mapeamento, e quando olhamos o VP do fundo, ele teve algumas quedas um pouco mais consistentes nestes últimos meses, desde a última oferta, e não houve uma comunicação ostensiva por parte da TRX com relação a esse tema. Essa comunicação é relevante porque traz luz ao valor da oferta”, observa.
O especialista considera que, por prudência, a gestão deveria ter feito uma reavaliação patrimonial antes da oferta, proporcionando um retrato “mais atualizado e fidedigno” em relação ao fundo, que cresceu expressivamente nos últimos meses.
“O TRXF11 tem uma dinâmica em que o VP do fundo começa alto e vai caindo com os meses, porque ele tem uma alavancagem, e essa alavancagem tem como se fossem juros, da dívida do fundo, que vão aumentando o passivo, e consequentemente o patrimônio líquido e o valor patrimonial. É uma tecnicidade, mas é algo importante para o mercado”, defende.
“A percepção do mercado tem sido de que as ofertas têm reduzido o valor patrimonial do fundo de maneira forte, agressiva, e isso trouxe uma volatilidade grande, e por isso que temos visto correção de preços. O mercado passou a colocar um prêmio de risco sobre a capacidade da gestão entregar um VP no mínimo mais consistente”, adiciona.
Com negociações consideradas atrativas, a gestão, assim, avança para reverter a correção na casa dos dois dígitos percentuais em uma janela recente, e reduzir o ceticismo do mercado sobre o aumento de tamanho do fundo.
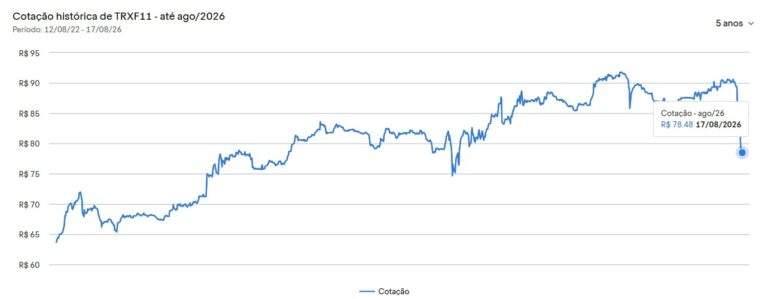
Em pouco mais de 30 dias, as cotas do fundo caem cerca de 15%, sendo negociadas na casa dos R$ 78 atualmente, ao passo que os preços superavam R$ 90 no mês de julho.
“Esses R$ 5 bilhões foram ancorados em transações de imóveis que estamos comprando, em que o grande percentual do pagamento do preço é feito com cotas do próprio TRXF11”, diz Gabriel Barbosa, Sócio e Diretor de Gestão da TRX.
As sucessivas aquisições recentes — que superam R$ 4,5 bilhões somente em agosto — feitas com pagamentos em cotas preocupam o mercado por conta de uma futura pressão vendedora dos ativos, apesar do lock-up firmado nos contratos.
Assim, a emissão de cotas do TRXF11 segue os mesmos moldes da última, finda em dezembro de 2025, com a integralização e subscrição de ativos em detrimento de uma captação em dinheiro. Assim, a oferta serve à expansão a passos largos do fundo, que tem comunicado uma sucessão de aquisições.
Oliveira, do BB-BI, considera que o balanço dos movimentos tem compensado, e as vendas de ativos do fundo — que tem mais de 130 imóveis no portfólio — têm sido atrativas.
“Tivemos a venda em uma tranche de ativos alugados para Carrefour, Grupo Mateus e Sendas, a um cap rate de cerca de 7%, depois tivemos venda para o GPA e várias agências bancárias, e por outro lado o FII tem comprado um cap acima dessas vendas, que é, na nossa opinião, excelente”, analisa.
“A gestão está vendendo com um cap rate mais comprimido, ou seja, ele está vendendo mais caro, e ao mesmo tempo tem comprado com um cap rate um pouco mais dilatado. Em outras, eles estão comprando ativos a preços mais baratos e vendendo a preços mais caros. É o melhor dos dois mundos”, completa.
Os aportes bilionários em galpões logísticos
Dentre os vários movimentos recentes do fundo, alguns bilhões se concentraram em aquisições de ativos logísticos, que passaram a representar mais de 40% do portfólio no momento atual.
No início de junho, a gestão fechou a compra de sociedades detentoras de oito galpões logísticos pela cifra de R$ 145 milhões.
No final de julho, foram R$ 1,4 bilhão alocados em um complexo de três galpões logísticos em Guarulhos (SP), dos quais dois estão locados para o Mercado Livre. Foi a maior aquisição do fundo até então.
Neste mês de agosto foram R$ 210 milhões para a compra de um galpão da LOG Commercial Propertie em Recife (PE) e, mais tarde, a notícia de que a TRX está negociando outra transação bilionária.
A Cyrela (CYRE3) assinou um memorando de entendimentos com o fundo para a venda de um portfólio avaliado em R$ 2,14 bilhões — com ativos que vão de lajes corporativas na Oscar Freire a estruturas de investimento que controlam quatro galpões logísticos. Vale destacar que essa não é uma compra, mas uma operação que deverá criar dois novos fundos imobiliários a serem administrados pela Cy.Capital que terão o TRXF11 como investidor-âncora para adquirir os ativos.
“Gostamos bastante da tese de galpões logísticos. É um setor que representava menos de 30% da carteira do TRXF11 no início do ano e, atualmente, com essa última aquisição, passamos a ter uma exposição acima de 45%, sendo a nossa maior concentração”, diz Barbosa, em entrevista à Forbes.
Vale destacar que a TRX tem o setor logístico no seu DNA, visto que a gestora atua desde meados de 2007 com ativos do ramo. Por um tempo, o TRXF11 ficou sem ativos logísticos no portfólio, com um foco maior em varejo e renda urbana, mas desde 2025 a gestão tem dado passos largos para aumentar a concentração desses ativos.
“Acreditamos que o segmento está em um momento bem positivo, principalmente para os ativos que já existem, os que foram entregues recentemente ou que foram locados antes desse período dos últimos 12 meses. São ativos com um aluguel defasado em relação ao que é praticado hoje, porque o aluguel subiu muito rápido nos últimos 12 meses”, defende Barbosa.
“Acreditamos que estamos entrando em um bom preço de aquisição e que, mais do que isso, estamos entrando com uma margem positiva visto que o aluguel está crescendo e temos essa defasagem, digamos assim, pelas locações anteriores”, completa.
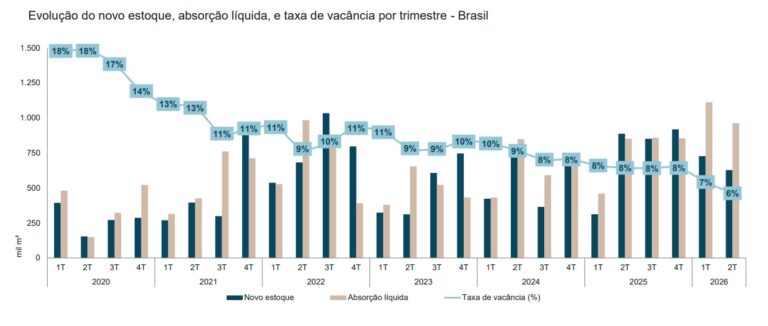
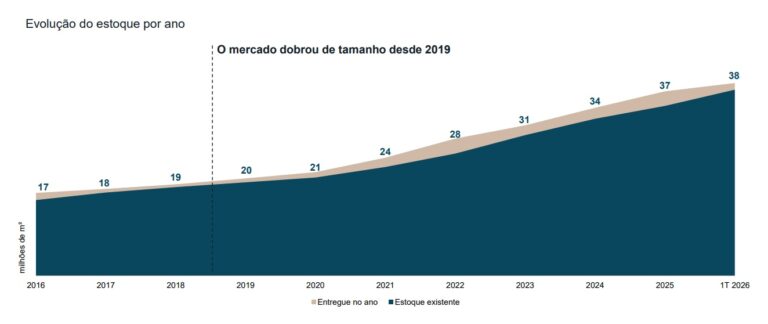
A toada é relativamente bem vista pelo mercado, especialmente por conta do rali de fundos do segmento e dos números de mercado que mostram ampla compressão da vacância.
Conforme reportado pela Forbes no último mês, os galpões logísticos de alto padrão encerraram o primeiro semestre de 2026 no menor patamar de vacância desde o início da série histórica, a 5,5%, segundo dados da JLL.
Nos primeiros seis meses deste ano a absorção bruta do segmento chegou a 2,8 milhões de metros quadrados, e a absorção líquida bateu 2,1 milhões de metros quadrados — 60% e 68%, respectivamente, do total registrado em 2025, que havia sido o melhor ano histórico.
Marcos Baroni, da Suno, considera que as aquisições como a dos galpões locados ao Mercado Livre são boas oportunidades e estão em linha com a estratégia de aumento de qualidade do fundo, e chama atenção para o fato de que a exposição cada vez mais próxima dos 50% pode ser revertida a depender dos próximos movimentos na esteira da emissão de cotas.
“O fundo ainda tem muita coisa para anunciar. Ele anunciou uma aquisição grande de shopping centers recentemente [do Iguatemi]. Então, assim, esse logístico que está entre 40% e 45%, pode ser que no fim da oferta volte para perto de 30%.”
Oliveira, do BB-BI, também vê com bons olhos os movimentos recentes da gestão no segmento.
“É um segmento que tem sido bastante resiliente. Se olharmos a evolução de preço por metro quadrado, e de ocupação, principalmente Raio 15 e Raio 30 de São Paulo [raios de 15 e 30 quilômetros da capital paulista], são ativos que têm conseguido suportar bem até nesse momento de juros elevados”, analisa.
“Gostamos desse movimento e o TRX não é o único que tem feito isso. Outros fundos que também tinham uma posição mais focada em renda urbana, agora fazem esse movimento de aumentar a exposição a ativos logísticos”, completa.
O último retrato do TRXF11 antes da oferta
O último relatório gerencial antes da oferta bilionária mostra que o TRXF11 encerrou o mês de julho com quase 350 mil investidores em sua base e um valor patrimonial da ordem de R$ 6,05 bilhões distribuído em 120 imóveis e 384 inquilinos, espalhados por 17 estados e 59 cidades.
O valor médio de locação por metro quadrado variava por segmento.
No varejo, fica em R$ 33,18, ante R$ 104,28 no hospitalar, R$ 140,20 na saúde, R$ 30,34 no logístico e R$ 25,65 em shopping.
No educacional, são R$ 41,76, ao passo que o segmento de hotelaria tem o maior preço médio, de R$ 350,53 por metro quadrado.
Raio-X do FII ao fim de julho de 2026
- Valor de mercado: R$ 5,58 bilhões, com cota a R$ 91,10
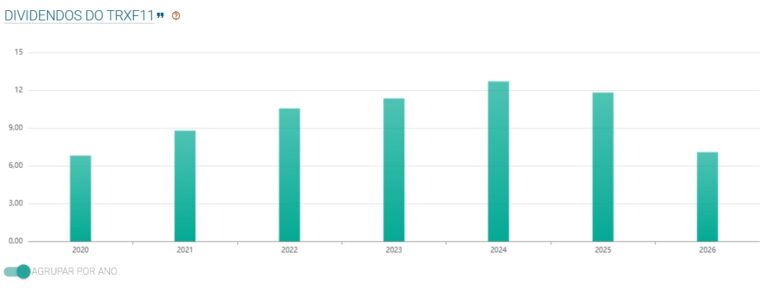
- Dividend yield mensal de 1,02% e anualizado de 12,25%, com distribuição de R$ 0,93 por cota
- 344.862 cotistas, alta de 3,9% frente ao mês anterior
- 120 imóveis e 384 inquilinos, em 17 estados e 59 cidades
- Vacância física de 0,5% e vacância financeira de 0,3%
- Prazo médio dos contratos (WALE) de 13,41 anos
- Alavancagem líquida de 20,14%, com relação securitizações/ativo de 29,05%
O TRXF11 tinha 62,4 milhões de cotas emitidas ao fim de julho. A liquidez média diária do mês foi de R$ 15,23 milhões. Eram 1.466.574,31 m² de área bruta locável. Do total da receita, 74,25% vinha de contratos atípicos e 25,75% de contratos típicos. Cerca de 76% da receita é reajustada pelo IPCA, 5,14% pelo IGP-M e 5,89% pela média entre IGP-M e IPC. O prazo médio dos contratos era de 13,41 anos, e a vacância é de 0,5% na métrica física e 0,3% na métrica financeira.